Qu'est-ce que la monnaie ? L'histoire de qui tient le compte
Ton solde bancaire est une promesse inscrite dans un registre. D'où elle vient, comment les banques la créent, et qui peut la geler ou la réécrire.
Sur cette page
Pendant des siècles, de la Chine du Sud au golfe de Guinée, des millions de gens ont payé avec des coquillages venus d’un seul archipel. Ils achetaient du riz, de l’or, et des êtres humains. Puis des marchands de Hambourg en ont trouvé ailleurs, et cette monnaie s’est effondrée. Ton salaire n’est pas un coquillage, mais il pose la même question : qui en tient le compte, et qui peut y toucher ?
Le récit se lit seul. Les encarts « Pour aller plus loin » ajoutent le détail technique et restent fermés tant que tu ne les ouvres pas.
Prologue. Le jour de la paie
Le jour de la paie, rien ne bouge. Personne ne traverse la ville avec un sac. Dans l’ordinateur d’une banque, un nombre à côté de ton nom augmente. Tu vas l’échanger contre un loyer, des courses, un billet de train, et chacun de ceux qui l’acceptent le fera sans te connaître.
Pour comprendre la monnaie, on peut partir d’une image : une mémoire des échanges, entre des gens qui ne peuvent pas tout retenir.
Elle sert à échanger, à mesurer les prix et à garder de la valeur pour plus tard. Elle vaut ce que vaut la confiance qu’on lui porte, et cette confiance a souvent été garantie par la force. Elle est comme le sang d’un corps : quand elle tombe malade, plus rien ne circule.
Ce nombre sur ton écran ne vaut rien en lui-même. Il vaut quelque chose parce que des millions de gens croient qu’il vaudra encore quelque chose demain, et parce qu’une institution tient le registre où il est écrit. Une grande partie de l’histoire de la monnaie tient dans trois questions sur ce registre.
Qui le tient ? Qui peut le réécrire ? Et qui peut t’en effacer ?
Les quinze histoires qui suivent y répondent, d’un lagon de l’océan Indien jusqu’à ton application bancaire. À la fin, tu sauras d’où vient le nombre sur ton compte, qui peut le bloquer, et ce qui le protège vraiment.
Ces questions ne sont pas nouvelles. Avant les banques, une grande partie du monde a payé avec un objet que personne n’inscrivait nulle part : un petit coquillage blanc. Son histoire montre ce qui arrive quand un autre contrôle la source.
Que se passe-t-il quand d’autres fabriquent ta monnaie ?
- Maldives, XIVe siècle : le coquillage qui payait le monde
- Hambourg, 1844 : des marchands inondent le marché des cauris
Maldives, XIVe siècle : le coquillage qui payait le monde
Comment un coquillage est-il devenu une monnaie mondiale ?
Au milieu du XIVe siècle, le voyageur marocain Ibn Battuta débarque aux Maldives. Il y reste un an et demi, comme juge. Les îliens paient avec de petits coquillages blancs, et la couronne en garde des trésors. Ils les échangent aussi contre le riz du Bengale, où ces coquillages servent de monnaie, et des marchands yéménites en remplissent leurs cales à la place du sable. Une dizaine d’années plus tard, au Mali, à Gao, sur le fleuve Niger, Ibn Battuta retrouve les mêmes coquillages : 1 150 pour un dinar d’or.
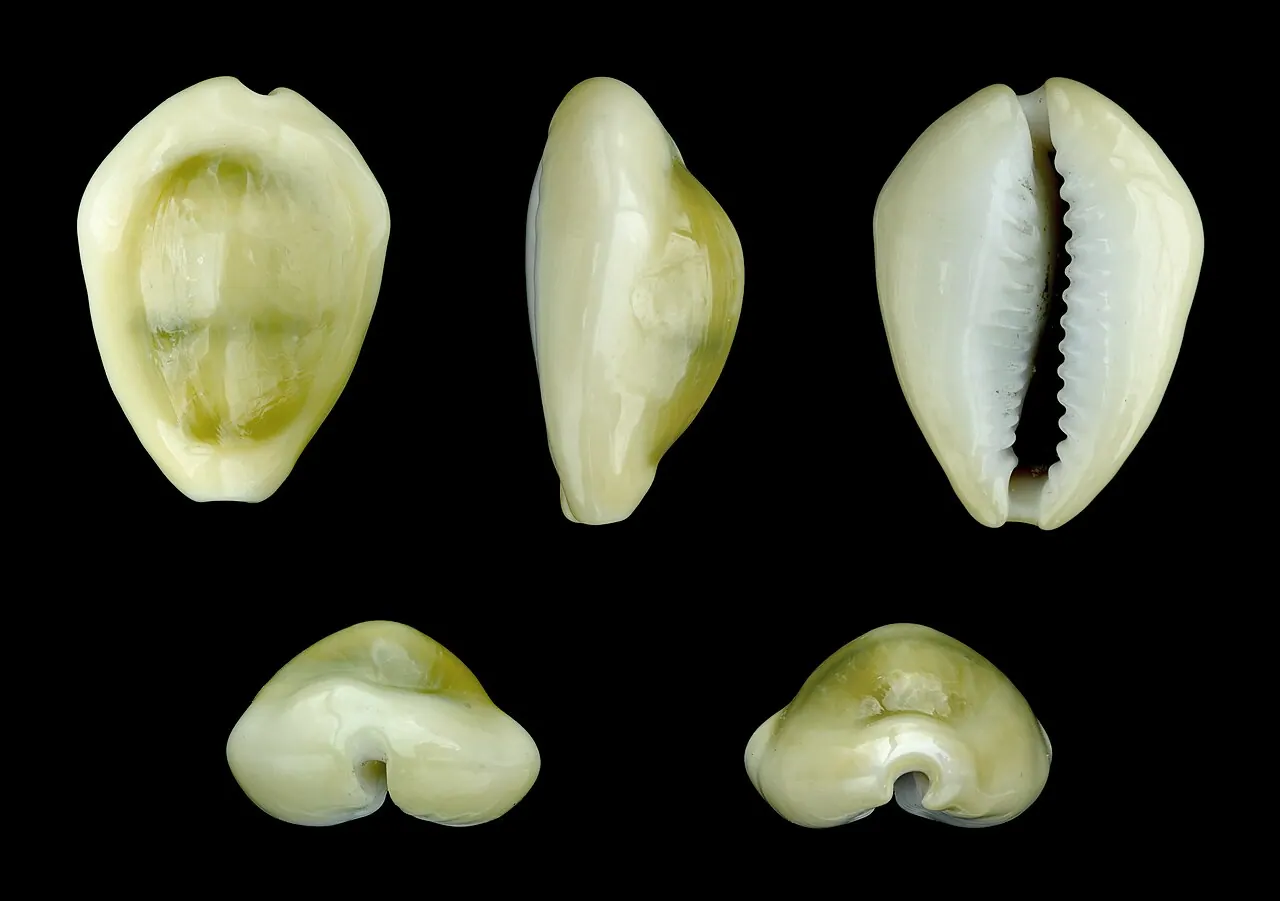
Ce coquillage s’appelle un CauriMonetaria moneta, un petit gastéropode de l’océan Indien. Les plus recherchés venaient des atolls centraux des Maldives.Lire sur Wikipédia. Il est solide, léger, facile à compter, presque impossible à imiter. Et il ne vient presque que d’un endroit. Trois siècles après Ibn Battuta, le Français François Pyrard, naufragé sur l’archipel, voit encore des femmes entrer dans le lagon jusqu’à la taille pour les détacher des rochers, deux fois par mois. On les enterre ensuite dans le sable, parfois des mois, le temps que l’animal pourrisse, puis on les compte par paquets de 12 000, noués dans des feuilles de cocotier.
Dans le Yunnan, au sud de la Chine, les cauris ont été l’une des principales monnaies pendant près d’un millénaire, jusqu’au XVIIe siècle. L’historien Bin Yang les appelle « la première monnaie mondiale ». Aucun roi n’en fabriquait. Le sultan des Maldives en contrôlait le commerce, mais pas la nature : personne ne pouvait en produire beaucoup plus.
Au XVIe siècle, les Portugais entrent dans ce commerce, puis les Hollandais, les Anglais et les Français. Leurs navires rapportent les cauris en Europe comme lest, puis les réexpédient vers le golfe de Guinée. Là, ils les échangent contre de l’ivoire, des vivres et des êtres humains, auprès de rois et de marchands africains qui fixent les conditions de la vente.
Au XVIIe siècle, le géographe hollandais Olfert Dapper rapporte qu’un tiers de la valeur d’un captif devait être payé en cauris. La Royal African Company de Londres les juge presque indispensables à la traite. À Ouidah, port que le royaume du Dahomey conquiert en 1727, les chiffres réunis par Gildas Salaün, du musée Dobrée de Nantes, donnent le prix d’une personne : 8 000 cauris en 1724, 80 000 en 1748, 192 000 en 1773. En juin 1789, le Saturne quitte Nantes pour la Guinée avec près de 35 tonnes de coquillages dans ses cales.
× 24la hausse du prix d’une personne en cauris à Ouidah, de 1724 à 1773.
Le prix a été multiplié par vingt-quatre en un demi-siècle. Deux forces y poussaient : la demande de captifs, qui explosait, et la masse de coquillages déversée sur la côte, qui faisait baisser la valeur de chacun. L’historien Toby Green y voit un piège : payés dans une monnaie qui se dépréciait, les royaumes d’Afrique de l’Ouest ont perdu peu à peu leur poids face à leurs partenaires européens. Pourtant, tant que les coquillages ne venaient que des Maldives, leur nombre restait borné. Au XIXe siècle, cette borne a sauté.
Hambourg, 1844 : des marchands inondent le marché des cauris
Que devient une monnaie quand le marché est inondé ?
En 1844, à Hambourg, la maison de commerce Hertz enquête sur le marché des cauris. Aucun acheteur européen n’est allé aux Maldives « de mémoire d’homme » : les Britanniques achètent au Bengale. La Grande-Bretagne a interdit la traite à ses sujets en 1807, d’autres l’ont poursuivie, et le commerce de l’huile de palme a relancé la demande de coquillages : depuis les années 1830, l’Afrique de l’Ouest en importe de nouveau 90 à 135 tonnes par an.
Le navire que Hertz envoie aux Maldives revient bredouille : les îliens refusent d’interrompre leur commerce de riz. Hertz trouve une autre source à Zanzibar, sur la côte est de l’Afrique : un cauri voisin, le Cauri anneléMonetaria annulus, un cauri de la côte est-africaine, un peu plus grand que celui des Maldives.Lire sur Wikipédia, qui peut passer pour l’autre et coûte bien moins cher. Hertz ouvre la voie ; une autre maison hambourgeoise, O’Swald, prend la suite, puis la maison française Victor Régis.
Pour la côte ouest-africaine, c’est comme si quelqu’un avait trouvé une planche à billets à l’autre bout du continent. L’historien de l’économie Jan Hogendorn résume la suite en une ligne : le marché fut inondé, et « une grande inflation s’ensuivit ».
Il faut de plus en plus de coquillages pour acheter la même chose. Comme l’explique Leigh Gardner, spécialiste d’histoire économique africaine, le cauri devient coûteux à utiliser : il faut le transporter, le compter, le stocker. Ceux qui en avaient mis de côté voient leurs économies fondre. Les marges vont aux maisons hambourgeoises et françaises qui importent le coquillage. Imagine ton salaire versé dans une monnaie que quelqu’un d’autre peut fabriquer à volonté.
Puis les administrations coloniales tranchent. À partir de 1880, elles imposent leur monnaie et interdisent peu à peu le coquillage : à Lagos, seule la monnaie d’argent britannique a Cours légalLa monnaie que la loi oblige à accepter en paiement.Lire sur Wikipédia, et dans le sud du Nigeria, en importer mène bientôt en prison.
Le coquillage résiste. Les tribunaux du Buganda continuent pendant des années à percevoir des amendes en cauris, et dans la région de la Volta, l’anthropologue Mahir Şaul a montré qu’il a fallu des décennies pour l’effacer.
Les interdictions ne suffisaient pas. Ce qui a remplacé le cauri, c’est d’abord sa propre inflation, puis l’impôt et la paie. Un gouvernement qui exige l’impôt dans sa monnaie oblige chacun à s’en procurer. Et quand il paie ses soldats et les ouvriers de ses chemins de fer dans cette même monnaie, il la fait circuler jusque dans les marchés.
On dit parfois que l’Europe a payé des captifs avec des coquillages. Le mécanisme est plus précis. Sur la côte, rois et marchands africains contrôlaient les ports, les routes et les marchés. Aucun ne contrôlait le lagon d’origine. Ceux qui tenaient la source ont pu en fabriquer à volonté, puis ceux qui tenaient les armes ont décidé quelle monnaie compterait.
Une autre histoire, dans le Pacifique, montre que la rareté ne suffit pas non plus. Sur l’île de Yap, la monnaie la plus précieuse était faite de grands disques de pierre, les RaiDisques de calcaire taillés sur les îles Palau et rapportés en pirogue jusqu’à Yap.Lire sur Wikipédia, taillés à la main sur les îles Palau puis rapportés en pirogue. Au XIXe siècle, un capitaine irlando-américain, David O’Keefe, en fait tailler avec des outils de fer et les rapporte en bateau à vapeur. Ses pierres sont plus grandes et mieux finies. Elles valent moins que les anciennes, parce qu’elles « n’avaient été autorisées par aucun chef, demandaient beaucoup moins de travail et n’avaient acquis aucune histoire », explique le musée de la Banque du Canada. Une monnaie tient par sa rareté, et aussi par l’accord de ceux qui l’utilisent sur qui a le droit d’en créer. Ce droit, bien avant les cauris, des comptables le consignaient déjà dans l’argile.
Qui a écrit la première dette ?
- Uruk, il y a 5 000 ans : les premiers écrits sont des dettes
- Lydie, VIIe siècle av. J.-C. : une pièce, une signature
Uruk, il y a 5 000 ans : les premiers écrits sont des dettes
La monnaie est-elle née du troc ?
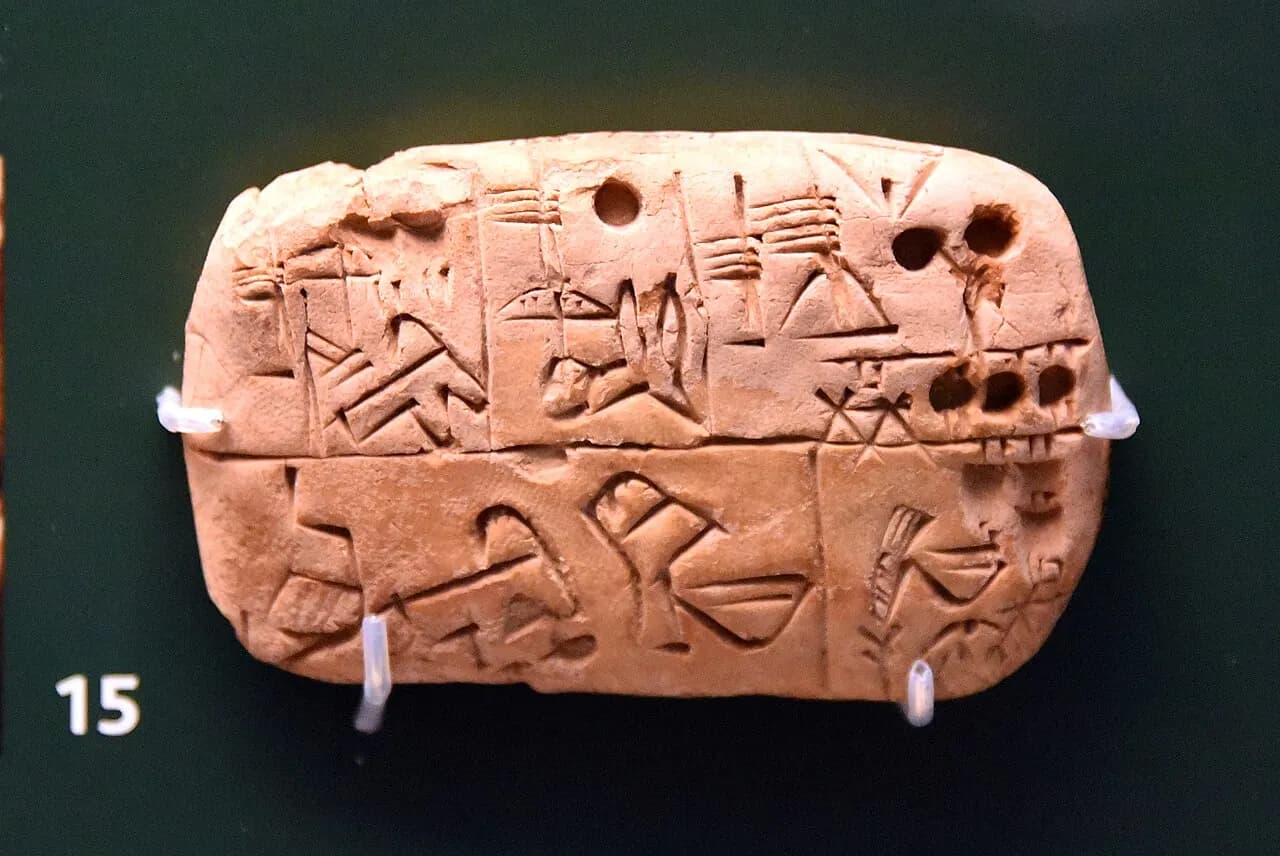
Il y a environ 5 000 ans, à Uruk, dans le sud de l’Irak actuel, un scribe trace des signes dans l’argile : environ 135 000 litres d’orge livrés en 37 mois à une brasserie de temple. À côté, un signe qui se lit Kushim. Peut-être un homme, peut-être une fonction. L’un des plus anciens noms connus de l’humanité figure sur un reçu.
Une ville de plusieurs dizaines de milliers d’habitants ne peut pas retenir de tête qui a apporté quoi au grenier. Quelques siècles plus tôt, les comptables de la région enfermaient de petits jetons d’argile dans des boules creuses et les scellaient. Pour savoir ce qu’il y avait dedans sans casser la boule, ils imprimaient les jetons sur la surface. Selon l’archéologue Denise Schmandt-Besserat, ces empreintes sont les premiers signes d’écriture. D’autres spécialistes jugent cette filiation trop directe pour les dessins, mais admettent que les premiers signes numériques viennent de ces empreintes.
Environ 5 000 tablettes de cette époque ont survécu à Uruk. Dans la couche la plus ancienne, moins d’une sur cent parle d’autre chose que de comptes : des rations de grain et de bière, du bétail, des travailleurs. Là-bas, avant d’écrire leurs dieux, leurs rois ou leurs histoires, les humains ont écrit leurs dettes.
Le récit des manuels, celui du troc qui aurait précédé la monnaie, ne trouve aucune trace ici. En 1985, l’anthropologue Caroline Humphrey l’écrit sans détour : « Aucun exemple d’économie de troc, pure et simple, n’a jamais été décrit, encore moins l’émergence de la monnaie à partir d’elle. » En Mésopotamie, on évalue les biens en SicleUne unité de poids, environ 8,3 grammes d’argent, qui servait à évaluer les marchandises bien avant les pièces.Lire sur Wikipédia sans qu’un gramme de métal change forcément de mains. On note ce que chacun doit. Les lois d’Eshnunna et de Hammurabi fixent même les taux d’intérêt : 20 % par an sur l’argent, un tiers sur l’orge. Le troc apparaît surtout plus tard, là où la monnaie a disparu.
Tenir le registre donne aussi le pouvoir de l’effacer. Vers 1646 av. J.-C., le roi de Babylone Ammi-saduqa proclame un édit de justice : les dettes de grain et d’argent des citoyens sont annulées, et ceux qui avaient été vendus pour dettes sont libérés. Effacer une ligne pouvait sauver une famille.
Tant que la dette reste entre voisins, une tablette suffit. Quand elle doit voyager vers quelqu’un qui ne partage pas ce souvenir, il faut un objet.
Lydie, VIIe siècle av. J.-C. : une pièce, une signature
Que promet une pièce de monnaie ?
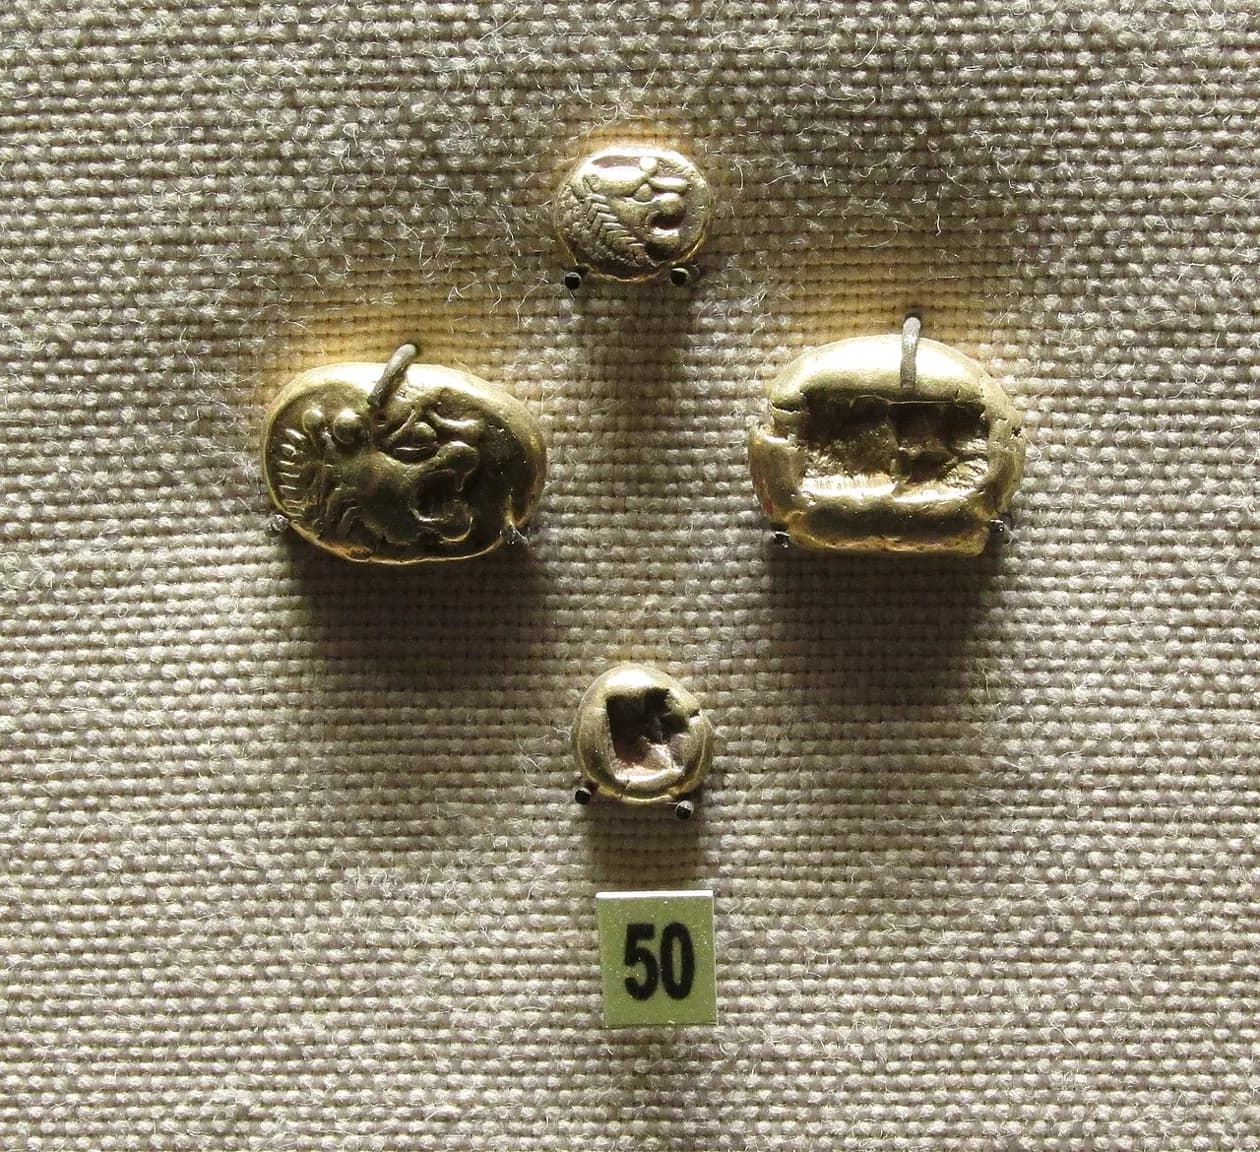
Sous le temple d’Artémis à Éphèse, les archéologues ont retrouvé quatre-vingt-treize petits morceaux d’ÉlectrumUn alliage naturel d’or et d’argent, présent dans les rivières de Lydie.Lire sur Wikipédia, chacun marqué d’un signe. Ils ont été frappés vers la fin du VIIe siècle av. J.-C., en Lydie, dans l’ouest de la Turquie actuelle.
Avant cette marque, un marchand devait peser et tester chaque morceau de métal. Avec la pièce, un émetteur, souvent un roi, garantit le poids à l’avance. Un inconnu peut l’accepter sans balance.
Cette signature a un prix. Celui qui frappe la monnaie prélève une part au passage, le SeigneuriageLe profit que tire l’émetteur de la différence entre la valeur d’une monnaie et son coût de fabrication.Lire sur Wikipédia. Et il est tenté de tricher sur sa propre promesse : mettre moins d’argent dans chaque pièce, garder la même valeur faciale, et payer davantage de soldats avec le même métal.
Vers 270 apr. J.-C., la principale pièce d’argent de l’Empire romain n’en contenait plus que quelques pour cent, et les prix s’envolent dans les années suivantes. En 301, l’empereur Dioclétien fixe par édit le prix maximum de plus de 1 000 biens, services et salaires, sous peine de mort pour le vendeur comme pour l’acheteur. L’édit échoue. Constantin rétablit la confiance vers 309 avec une pièce d’or de 4,5 grammes, le solidus, dont le poids tiendra plus de sept siècles.
Entre 1542 et 1551, Henri VIII puis son fils font tomber la teneur en argent des pièces anglaises de 92,5 % à 25 %. La Couronne en tire environ 1,3 million de livres de bénéfice.
25 %d’argent dans les pièces anglaises en 1551, contre 92,5 % neuf ans plus tôt.
La tricherie peut aussi venir d’en bas. À Londres, en 1695, près de la moitié de l’argent manque dans les pièces en circulation. Des malins raclent le bord des vieilles pièces frappées au marteau, les dépensent à leur valeur faciale et revendent les copeaux. La Couronne retire toutes les pièces en 1696 et les refond. Isaac Newton, nommé gardien de la Monnaie royale la même année, traque les faux-monnayeurs et en envoie plusieurs à la potence.
L’inflation a souvent été une décision de souverain. Elle peut aussi venir d’ailleurs : les cauris de Zanzibar l’ont montré. Et une pièce ne porte pas plus loin que la signature qu’elle affiche : au-delà du royaume, il fallait une autre garantie.
Comment des inconnus se font-ils confiance ?
- Prato, 1410 : l’argent voyage, le métal reste
- Londres, 2009 : un grille-pain à 1 187 livres
- Camps de prisonniers, Seconde Guerre mondiale : payer en cigarettes
Prato, 1410 : l’argent voyage, le métal reste
Comment la confiance sort-elle du village ?
Quand le marchand Francesco Datini meurt à Prato, près de Florence, en 1410, il laisse environ 150 000 documents, presque tous des lettres d’affaires. Transporter des pièces sur une route de l’Europe médiévale, c’était risquer sa vie. Les marchands italiens ont donc fait voyager autre chose : la Lettre de changeUn ordre écrit de payer une somme dans une autre ville ou à une autre date, que les marchands pouvaient transmettre.Lire sur Wikipédia. Un marchand de Florence remet de l’argent à un banquier et reçoit une lettre, qu’il envoie à son agent à Bruges. Quelques semaines plus tard, le correspondant du banquier paie cet agent en monnaie flamande, au taux convenu. Le métal ne bouge pas. Seule l’information voyage.
Quand le métal devient trop lourd, le papier gagne. Au XVIIe siècle, la Suède frappe une monnaie de cuivre dont la plus grande plaque, de 10 dalers, pèse près de 20 kilos. C’est à Stockholm qu’une banque, la Stockholms Banco, émet en 1661 les premiers billets de banque d’Europe.
Dans une grande partie du monde musulman et de l’Asie du Sud, la HawalaUn réseau de courtiers qui transfèrent des fonds entre villes en se faisant crédit, sans déplacer d’argent à chaque opération.Lire sur Wikipédia fait la même chose avec très peu d’écrits. Tu remets une somme à un courtier à Dubaï, et un autre courtier la verse à ta famille à Karachi. Les deux se régleront plus tard. En 2002, le FMI décrivait ce système comme reposant « davantage sur une confiance absolue entre les participants que sur des documents juridiques ».
Entre amis, on n’a besoin ni de lettres ni de courtiers. L’un paie le dîner, l’autre paiera le suivant, et chacun garde en tête un compte approximatif. Le flou protège aussi : rendre au centime près, c’est parfois dire qu’on est quittes. Ce compte ne marche qu’entre gens qui se revoient.
En 1998, l’économiste Narayana Kocherlakota publie un article dont le titre donne une clé de lecture de cet essai : « Money Is Memory », la monnaie est une mémoire. Il montre que, dans son modèle, tout ce qu’une économie accomplit avec de la monnaie, elle pourrait l’accomplir avec un registre complet de tout ce que chacun a donné et reçu. Ce registre n’existe pas. La monnaie le remplace. L’inconnu qui accepte ta pièce n’a pas besoin de connaître ton passé, ni de savoir comment tu l’as obtenue : il lui suffit que d’autres l’acceptent à leur tour.
C’est un autre genre de confiance. Tu ne fais pas confiance à ta banque comme à un ami : tu fais confiance à un système que tu ne vois pas. En octobre 1871, Western Union commence à transférer de l’argent par télégraphe entre New York, Chicago et Boston. En 1973, 239 banques de 15 pays fondent SWIFT, une messagerie pour leurs paiements internationaux, qui relie aujourd’hui plus de 11 000 institutions. Ton virement est un message : une écriture dans un registre, confirmée par un autre. Ces messages ne servent pas qu’à payer des inconnus. Ils permettent de fabriquer avec eux.
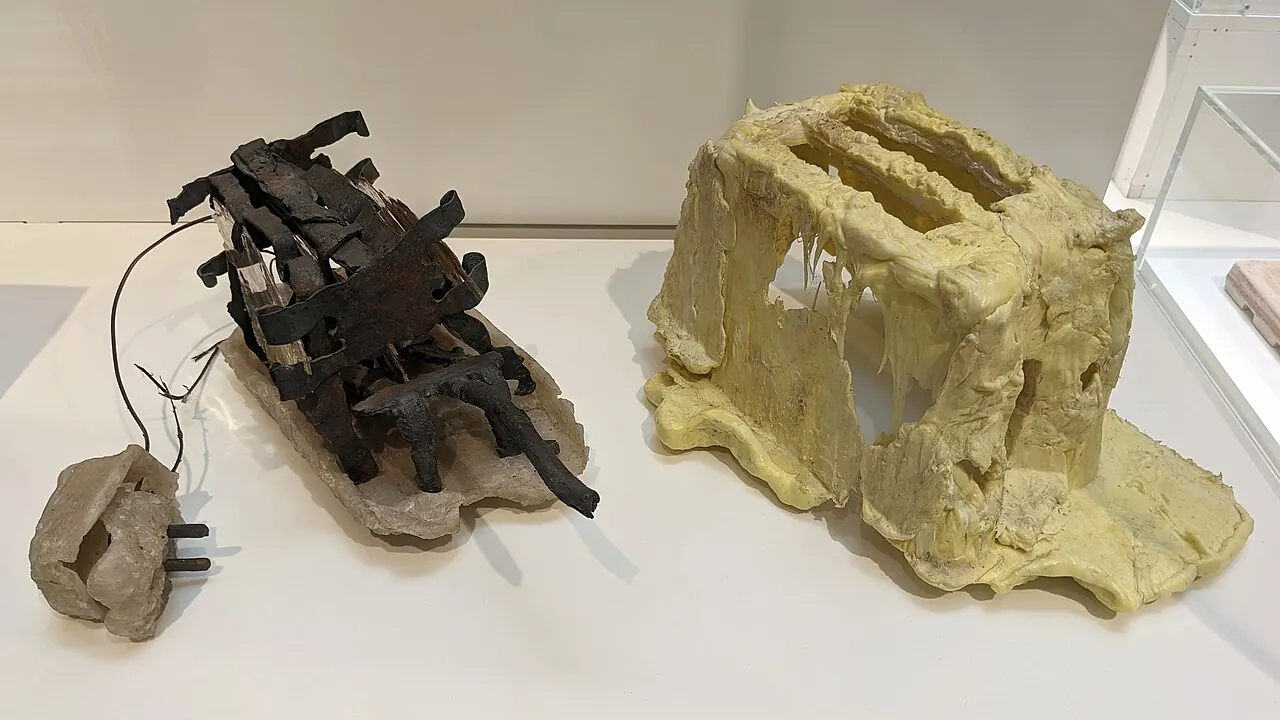
Londres, 2009 : un grille-pain à 1 187 livres
Pourquoi personne ne sait fabriquer un grille-pain seul ?
En 2009, un étudiant du Royal College of Art de Londres, Thomas Thwaites, achète le grille-pain le moins cher qu’il trouve : 3,94 livres. Il le démonte, puis tente d’en fabriquer un à partir de rien. Il extrait du minerai, fond du fer, cherche à produire du plastique. Il y passe neuf mois et dépense 1 187,54 livres. Son grille-pain fonctionne à peine.
Ce qu’un magasin vend pour quelques livres, des milliers d’inconnus l’ont fabriqué ensemble, chacun sachant faire une petite partie. Aucun ne connaît la recette entière. Ils ne se sont jamais parlé. Ce qui les coordonne, ce sont les prix.
En 1945, l’économiste Friedrich Hayek l’a formulé ainsi : le savoir qui fait tourner une économie n’existe nulle part en entier, il est éparpillé chez des millions de gens. Un prix résume ce savoir en un seul chiffre. Quand l’étain se raréfie, son prix monte, et des gens qui ignorent pourquoi se mettent à l’économiser.
Un téléphone, une puce, un avion demandent la coopération de plus d’inconnus que tu n’en rencontreras dans ta vie. Cette chaîne tient tant que la monnaie qui la mesure tient. Quand un maillon lâche, comme pendant la pandémie de 2020, toute la chaîne ralentit. Un prix est une mémoire comprimée : il résume ce que des millions de gens savent, sans qu’aucun ait à s’en souvenir.
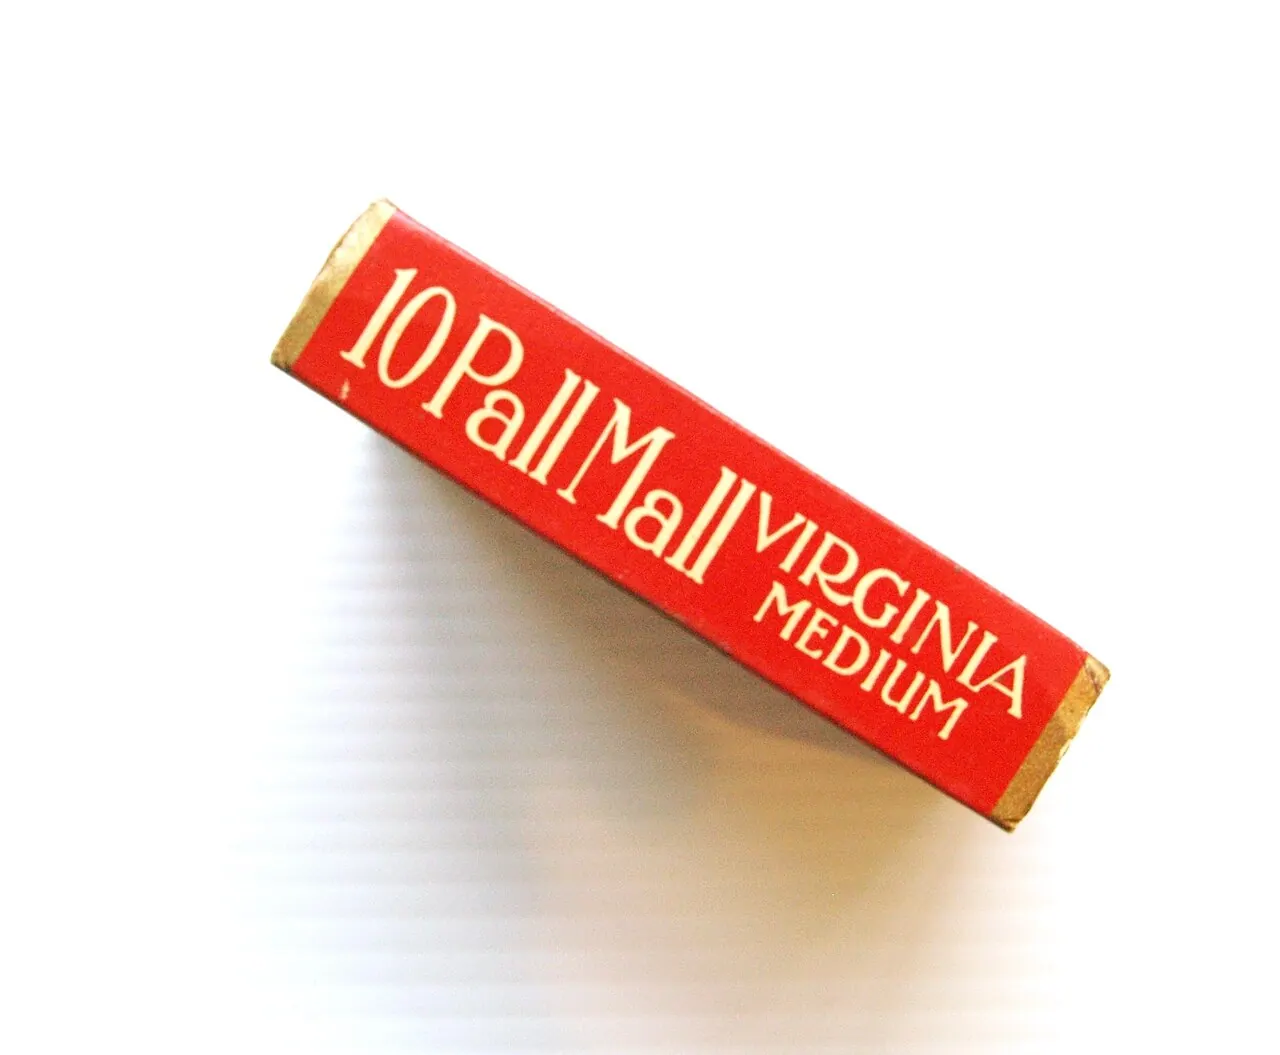
Camps de prisonniers, Seconde Guerre mondiale : payer en cigarettes
À quoi sert la monnaie ?
Dans les camps de prisonniers de guerre, en Italie et en Allemagne, les cigarettes des colis de la Croix-Rouge étaient devenues la monnaie. On fixait les prix en cigarettes, on épargnait en cigarettes. Un économiste britannique, R. A. Radford, prisonnier lui-même, publie en 1945 le récit de cette économie.
Les prisonniers ont redécouvert, en quelques mois, des siècles d’histoire monétaire. Certains roulaient les cigarettes entre leurs doigts pour en faire tomber un peu de tabac avant de les dépenser, comme on rognait les pièces à Londres. Les marques médiocres servaient à payer ; les meilleures, comme les Churchman’s No. 1, étaient fumées. Quand la Croix-Rouge distribua du tabac à pipe, compté pour 25 cigarettes l’once alors qu’une once en donnait 30, chacun défit ses cigarettes d’usine pour en rouler davantage à la main. La vraie cigarette disparut du marché.
Radford y reconnaît la Loi de GreshamQuand deux monnaies doivent être acceptées à la même valeur, les gens dépensent la moins bonne et gardent la meilleure.Lire sur Wikipédia : quand deux monnaies valent officiellement pareil, on dépense la moins bonne et on garde l’autre. La mauvaise monnaie chasse la bonne. Quand le change est libre, c’est souvent l’inverse : les Argentins gardent et utilisent des dollars.
Une monnaie sert à trois choses : payer (moyen d’échange), mesurer les prix (unité de compte) et garder de la valeur pour plus tard (réserve de valeur). Deux de ces rôles tirent en sens contraire. Si tu crois que ta monnaie vaudra plus demain, tu la gardes. Si tu crois qu’elle vaudra moins, tu t’en débarrasses au plus vite.
Une monnaie utile au quotidien doit être assez sûre pour qu’on l’accepte, et pas si précieuse que personne ne la dépense. Reste à savoir qui fixe sa valeur. Le plus souvent, c’est aussi celui qui peut te reprendre ton argent.
Qui peut te reprendre ton argent ?
- Deir el-Médineh, vers 1157 av. J.-C. : la plus ancienne grève connue
- Washington, 5 avril 1933 : rends ton or
- Beyrouth, 14 septembre 2022 : braquer sa propre banque
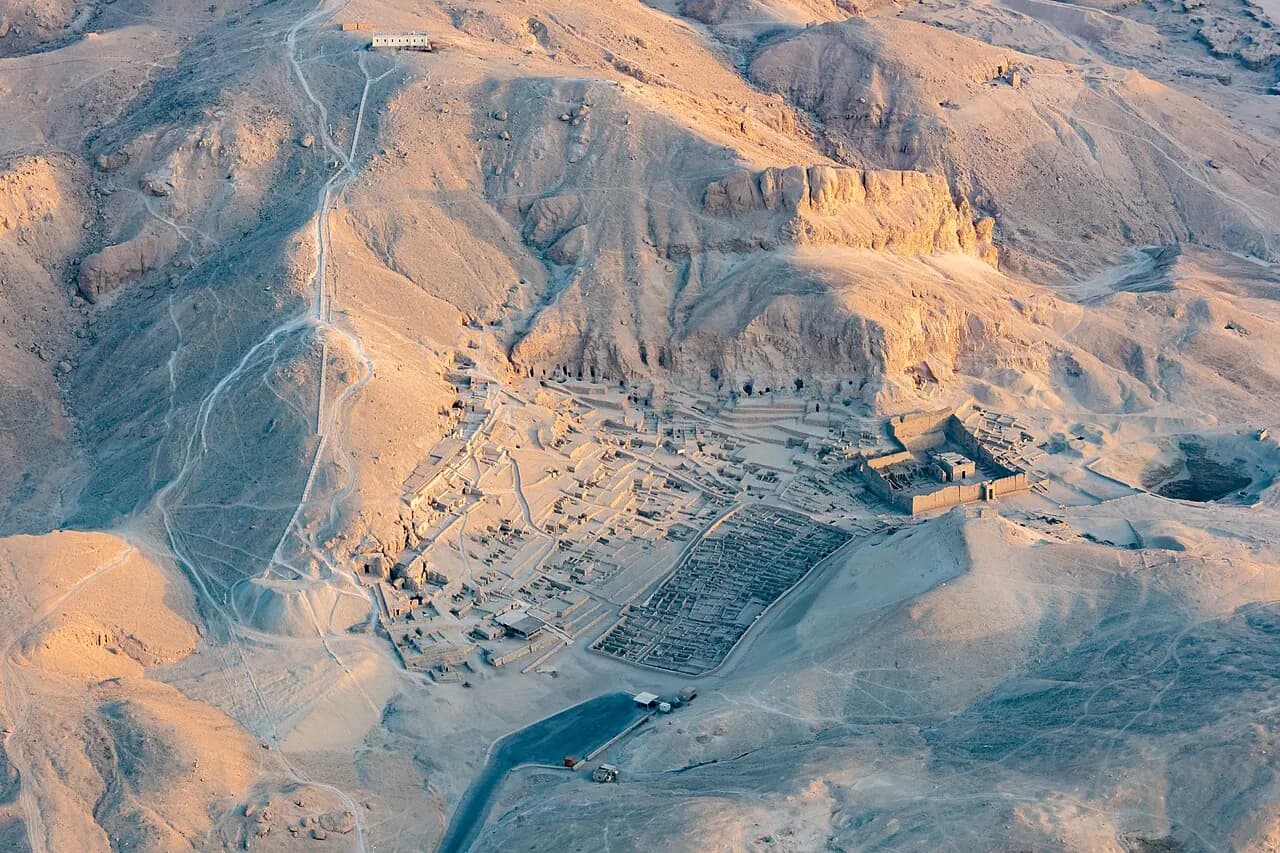
Deir el-Médineh, vers 1157 av. J.-C. : la plus ancienne grève connue
Pourquoi ta paie est-elle en monnaie de l’État ?
Vers 1157 av. J.-C., dans la vingt-neuvième année du règne de Ramsès III, les artisans du village de Deir el-Médineh, qui creusent les tombes royales, ne reçoivent plus leurs rations de grain. Le scribe Amennakht note la suite sur un papyrus aujourd’hui conservé à Turin : l’équipe franchit les postes de garde en criant « Nous avons faim ! ». C’est la plus ancienne grève connue. Un SalaireLe mot ne vient pas de soldats romains payés en sel. Pline l’Ancien rapproche salarium du sel sans jamais parler de paie en sel ; l’histoire a été ajoutée par des lexicographes aux XVIIIe et XIXe siècles. était une part des réserves de l’État, et une grève, une réclamation sur son registre.
Être payé en monnaie plutôt qu’en marchandises a dû se conquérir. Au début de la révolution industrielle, des employeurs britanniques paient leurs ouvriers en jetons valables seulement dans le magasin de l’usine, à des prix qu’ils fixent eux-mêmes. En 1831, le Truck Act exige que les salaires soient versés en monnaie du royaume. Une paie en vraie monnaie, c’est la liberté de la dépenser ailleurs que chez ton patron.
Mais pourquoi la monnaie de l’État, précisément ? En 1905, l’économiste allemand Georg Friedrich Knapp ouvre son livre sur une phrase : « La monnaie est une créature du droit. » Pour lui, une monnaie est d’abord ce que l’État accepte à ses caisses, notamment pour l’impôt. En 1919, le sociologue Max Weber définit l’État comme une communauté humaine qui revendique avec succès « le monopole de la violence physique légitime » sur un territoire. Weber, qui admirait Knapp, ajoutait une réserve : la loi dit ce qui est monnaie, elle ne décide pas seule de ce qu’elle vaut.
Sur la côte des cauris, l’impôt et la paie avaient suffi. En Sierra Leone, il a fallu une guerre. Le 1er janvier 1898, le gouverneur britannique de la Sierra Leone, Frederic Cardew, impose une taxe annuelle sur chaque case : cinq shillings, dix pour les plus grandes. Au nord, le chef temné Bai Bureh mène une guerre de neuf mois, puis il est exilé en Gold Coast. Au sud-est, des chefs mende se soulèvent aussi. Quatre-vingt-seize insurgés, mende pour la plupart, sont pendus.
La guerre a joué le même rôle que l’impôt. En 1672, le roi Charles II suspend le remboursement de plus de 1,2 million de livres qu’il doit aux orfèvres-banquiers de Londres. En 1694, une nouvelle banque, la Banque d’Angleterre, est fondée pour prêter 1,2 million de livres au roi, qui combat la France ; en échange, elle commence à émettre des billets. En février 1862, le Congrès américain autorise 150 millions de dollars de billets inconvertibles, les greenbacks, pour payer l’armée de l’Union. Un État qui doit payer des soldats fabrique de la monnaie. Et un État qui garantit sa monnaie peut aussi changer la garantie.
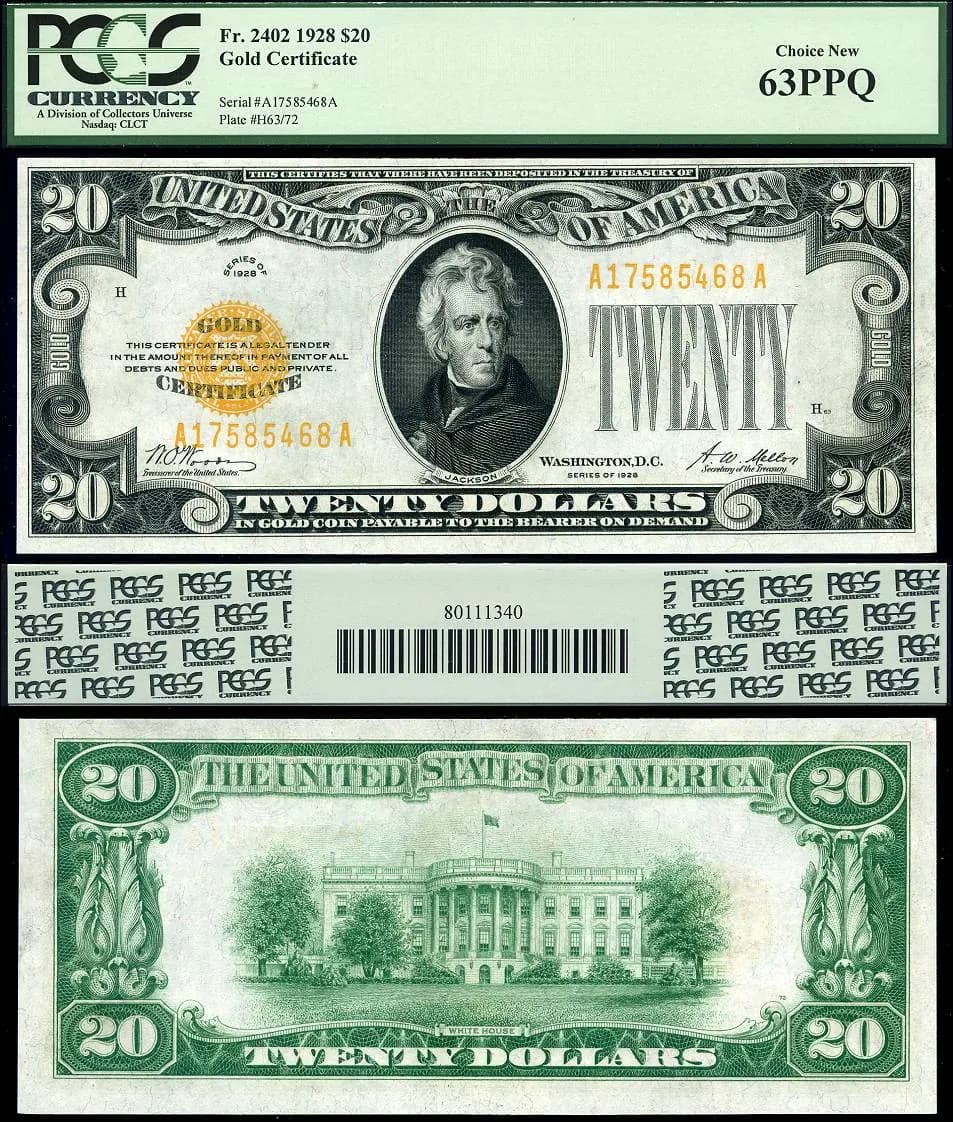
Washington, 5 avril 1933 : rends ton or
Que vaut une promesse quand son gardien change la règle ?
Le 5 avril 1933, le président Franklin Roosevelt signe le décret 6102. Les Américains ont jusqu’au 1er mai pour remettre aux banques la plupart de leurs pièces, lingots et certificats d’or, au prix officiel de 20,67 dollars l’once. Refuser expose à 10 000 dollars d’amende et dix ans de prison. En janvier 1934, l’État relève le prix de l’once à 35 dollars. L’or que les Américains avaient dû céder valait désormais 69 % de plus, dans les coffres de l’État. Le but était de dévaluer le dollar pour faire remonter les prix en pleine Grande Dépression, et les économistes lient la sortie de l’or à la reprise. Pour ceux qui avaient cru à la règle, l’État l’avait changée juste après leur avoir repris leur or.
Cette règle avait mis un siècle à s’installer. Après les guerres napoléoniennes, la Grande-Bretagne définit sa monnaie comme un poids d’or. L’Allemagne, la France et les États-Unis suivent en quelques décennies. Un billet devient un reçu : tu peux l’échanger contre du métal au guichet. L’or a ce qu’on attend d’une réserve : il est rare, coûteux à extraire, inaltérable et divisible, et aucun roi ne peut en créer par décret.
Le 19 décembre 1912, le banquier le plus puissant d’Amérique, J. P. Morgan, témoigne devant une commission du Congrès. L’avocat Samuel Untermyer lui demande si le crédit est le fondement de la banque. Morgan répond : « La monnaie, c’est l’or, et rien d’autre. » Quelques pages plus loin dans la transcription, on lui demande si le crédit commercial repose d’abord sur l’argent. « Non, monsieur ; la première chose, c’est le caractère. » Or ou confiance : vingt ans plus tard, le décret de Roosevelt a tranché. L’or ne valait comme monnaie que tant que l’État qui gardait le coffre ne changeait pas la règle.
En juillet 1944, avant même la fin de la guerre, 44 pays réunis à Bretton Woods arriment leur monnaie au dollar, et le dollar à l’or, pour les seuls gouvernements étrangers. En 1960, l’économiste Robert Triffin décrit le piège : pour fournir des dollars au monde, les États-Unis doivent en exporter, et plus ils en exportent, moins la promesse d’or reste crédible. Dès le début des années 1960, les dollars détenus à l’étranger dépassent l’or américain, et l’écart ne cesse de grandir. Le 15 août 1971, le président Nixon Guichet de l’orL’engagement des États-Unis d’échanger contre de l’or, à 35 $ l’once, les dollars détenus par les gouvernements étrangers.. Depuis, le dollar ne promet plus de métal. Il promet que l’État américain et son économie tiendront. Aujourd’hui, personne ne rend son or. Mais des comptes bancaires se ferment encore.
Beyrouth, 14 septembre 2022 : braquer sa propre banque
Comment voit-on qu’une monnaie va casser ?
Le 14 septembre 2022, à Beyrouth, Sali Hafiz entre dans une agence de la BLOM Bank avec un pistolet. Elle réclame l’argent qu’elle a déposé. Sa sœur a un cancer et il faut payer les soins. Depuis des mois, la banque ne lui laisse retirer que l’équivalent de 200 dollars par mois, en livres libanaises. Elle ressort avec 13 000 dollars. Le pistolet était un jouet, celui de son neveu.
Pour Sali Hafiz, elle ne faisait que reprendre ce que son relevé disait lui appartenir. Au Liban, depuis 2019, ce relevé et la réalité ne coïncidaient plus. La livre était arrimée au dollar, à 1 507,5 livres pour un dollar, depuis plus de vingt ans. En février 2023, selon la Banque mondiale, elle avait perdu plus de 98 % de sa valeur. Dès 2019, les banques avaient limité les retraits sans qu’aucune loi générale de contrôle des capitaux les y autorise. La Banque mondiale a parlé d’une « finance de Ponzi » : une dette accumulée pour donner l’illusion de la stabilité et continuer d’attirer des dépôts.
Quand une promesse monétaire cède, elle peut céder vite. En 1923, l’Allemagne doit payer les réparations de guerre et finance la résistance passive dans la Ruhr occupée en faisant imprimer des marks par sa banque centrale. En octobre, les prix doublent tous les 3,7 jours. La crise se termine avec une nouvelle monnaie dont l’émission est plafonnée : un rentenmark contre mille milliards d’anciens marks. Les épargnants ont presque tout perdu.
3,7 joursle temps qu’il fallait aux prix allemands pour doubler en octobre 1923.
Argentine, 1er décembre 2001 : le ministre de l’Économie, Domingo Cavallo, limite les retraits à 250 pesos par semaine. On appellera cela le corralito, le petit enclos. En février 2002, les dépôts en dollars sont convertis d’office en pesos, à 1,40 peso par dollar, alors que le peso s’effondre.
Chypre, juillet 2013 : à la Bank of Cyprus, près de la moitié de ce que chaque client avait au-delà de 100 000 euros est transformée d’office en actions de la banque. En dessous de ce seuil, le montant reste intact.
La perte de confiance se lit dans les gestes. À Buenos Aires, fin 2020, les Argentins détenaient environ 230 milliards de dollars en devises hors du système du pays : sur des comptes à l’étranger, dans des coffres, sous les matelas. En juillet 2022, un dollar coûtait dans la rue environ deux fois et demie son prix officiel. Ailleurs, la fuite va plus vite. Le 9 mars 2023, les clients de la Silicon Valley Bank retirent plus de 40 milliards de dollars en une journée, depuis leurs téléphones. Avec les 100 milliards attendus le lendemain, environ 85 % des dépôts de la banque étaient sur le départ. En 2008, Wachovia avait mis huit jours à perdre 10 milliards. Le 12 mars, les autorités américaines garantissent tous les dépôts de SVB, au-delà du plafond habituel. Les actionnaires, eux, perdent tout.
40 Md$retirés de la Silicon Valley Bank en une seule journée, le 9 mars 2023.
Pour aller plus loin · 2 minD’autres promesses casséesMexique 1982, Inde 2016, Nigeria 2023DéplierReplier
Mexique, août 1982 : les dépôts en dollars des banques mexicaines, les « mexdollars », sont convertis d’office à 69,50 pesos par dollar. Quand le marché des changes rouvre, le 19 août, le dollar en vaut près de 115. Le 1er septembre, l’État nationalise les banques.
Inde, 8 novembre 2016 : en une soirée, les billets de 500 et 1 000 roupies sont retirés, environ 86 % de la valeur des billets en circulation. Au total, 99,3 % reviendront échangés en banque, mais le liquide manque. Nigeria, février 2023 : le remplacement des billets tourne à la pénurie, des gens dorment devant les distributeurs, jusqu’à ce que la Cour suprême prolonge les anciennes coupures.
Sources : Banco de México ; Reserve Bank of India, rapport annuel 2017-2018 ; Cour suprême du Nigeria (2023).
Le relevé de Sali Hafiz affichait une somme que sa banque ne voulait plus rendre. Au Liban et en Argentine, les déposants ont payé la différence. Mais ces interventions ne se valent pas : ce qui les distingue, ce sont les règles qui encadrent ce pouvoir et les recours qu’elles laissent. À Chypre, la loi a fixé l’ordre des pertes, les actionnaires d’abord, puis les gros déposants. Elle a protégé les dépôts garantis contre toute réduction, sans empêcher des restrictions temporaires sur les retraits. Chez SVB, les autorités ont activé une exception prévue par la loi pour protéger tous les déposants, et les pertes du fonds de garantie liées à la protection des dépôts non assurés devaient être récupérées auprès des banques. Les actionnaires ont tout perdu. Au Liban, faute d’une telle loi, des circulaires de la banque centrale ont encadré après coup certains retraits. Des juges ont parfois ordonné des remboursements : en février 2023, une décision visant Fransabank a déclenché une grève des banques. Qui paie dépend de celui qui tient le registre, de celui qui le garantit, et des règles qu’ils doivent suivre.
Qui fabrique l’argent aujourd’hui ?
- Londres, 2014 : les prêts créent la monnaie
- Février 2022 : 300 milliards de dollars russes gelés
Londres, 2014 : les prêts créent la monnaie
Comment les banques créent-elles la monnaie ?
Tu imagines sans doute une banque qui prête l’épargne de ses autres clients. En 2014, la Banque d’Angleterre écrit l’inverse : « Chaque fois qu’une banque accorde un prêt, elle crée simultanément un dépôt correspondant sur le compte bancaire de l’emprunteur, créant ainsi de la nouvelle monnaie. » Les banques créent la plus grande partie de la monnaie en accordant des crédits. La Banque de France le résume en 2024 : « les crédits font les dépôts ».
Imagine que tu empruntes 20 000 dollars pour une voiture. La banque vérifie que tu peux rembourser. Puis elle écrit deux lignes : un prêt que tu lui dois, et un dépôt de 20 000 dollars sur ton compte. Ce dépôt est de la monnaie nouvelle, créée à l’instant. Quand tu paies le garage, le dépôt passe dans une autre banque, et ta banque doit régler ce transfert. Quand tu rembourses, le prêt et la monnaie disparaissent ensemble.
Il existe en fait deux monnaies. Celle de la banque centrale, la monnaie centrale : les billets, et l’argent que les banques gardent sur leur compte chez elle, qu’on appelle les réserves. Et celle de ta banque : ton solde. Si le garage est dans ta banque, elle déplace seulement une ligne. S’il est dans une autre, ta banque envoie des réserves à la sienne. Si elle en manque, elle en emprunte, à un prix que la banque centrale oriente avec son Taux directeurLe taux d’intérêt fixé par la banque centrale, qui oriente le coût auquel les banques se procurent des réserves.Lire sur Wikipédia. En crise, elle en prête aux banques solides : c’est le prêteur en dernier ressort.
Dans la zone euro, en juillet 2026, les billets et les pièces ne représentaient que 9,2 % de la masse monétaire au sens large. Le reste, ce sont surtout des dépôts bancaires : les économistes parlent de monnaie scripturale, par opposition à la monnaie fiduciaire des billets et des pièces.
9,2 %de la monnaie de la zone euro existait sous forme de billets et de pièces en juillet 2026.
Qu’est-ce qui empêche une banque de prêter sans fin ? Pas un stock d’épargne. Elle doit gagner de l’argent sur ses prêts, garder assez de Fonds propresL’argent apporté par les actionnaires et les bénéfices mis de côté. Il absorbe les pertes avant les dépôts des clients.Lire sur Wikipédia et de liquidités, trouver des gens qui veulent emprunter et payer le prix fixé par la banque centrale. Si elle fait faillite, une garantie financée par les banques te rembourse, dans une limite : 100 000 euros par client et par banque dans l’Union européenne, 250 000 dollars aux États-Unis. Au-delà, ton solde reste une promesse de ta banque seule.
Ton solde est donc une promesse de ta banque, rendue crédible par des règles et par l’État.
Cette architecture confie un pouvoir considérable à un petit nombre d’institutions : décider, prêt après prêt, qui reçoit la monnaie nouvelle en premier. Ce pouvoir a ses dérives connues. Quand une banque appartient à un groupe industriel, elle peut prêter à ce groupe à de mauvaises conditions. Au Mexique, au milieu des années 1990, les prêts des banques aux entreprises de leurs propres actionnaires représentaient 20 % du crédit commercial, et faisaient bien plus souvent défaut. Les économistes qui l’ont mesuré, Rafael La Porta et ses coauteurs, ont conclu : « le prêt aux parties liées est une manifestation du pillage ». Ces cas restent des dérives que les règles plafonnent ; les scandales naissent surtout de liens cachés.
Qui contrôle ce pouvoir ? Pas directement les électeurs. Dans la zone euro, le traité interdit à la BCE de solliciter ou d’accepter des instructions des gouvernements comme des institutions européennes. Son mandat, la stabilité des prix, a été fixé par des traités ratifiés, et un autre article lui interdit de financer directement les États, pour éviter l’Allemagne de 1923. Elle rend compte au Parlement européen, mais le prix de l’argent de vingt et un pays se décide hors du vote, et les banques choisissent seules, dans le cadre des règles, à qui elles prêtent.
La création monétaire déborde aussi les frontières. Hors des États-Unis, des banques prêtent en dollars et créent ainsi des dépôts en dollars, loin de la supervision directe de la Réserve fédérale, même si les paiements se règlent en dernier ressort dans des banques américaines : ce sont les EurodollarsDes dépôts en dollars dans des banques situées hors des États-Unis. Le marché est né à Londres dans les années 1950.Lire sur Wikipédia. Les paradis fiscaux jouent un autre rôle : ils ne créent pas de monnaie, ils abritent des bénéfices. Fin 2017, les multinationales américaines y avaient accumulé environ 1 000 milliards de dollars, placés surtout en titres américains.
Pour aller plus loin · 4 minQuand une banque se prête à elle-mêmeSociétés écrans, prêts aux proches et règlesDéplierReplier
Le mécanisme tient en quelques lignes. Une banque prête à une société que ses propriétaires contrôlent en secret, souvent immatriculée à l’étranger. Le prêt crée un dépôt, qui part aussitôt ailleurs. La banque garde une créance que personne ne remboursera. Quand le trou devient visible, les déposants, l’État ou la banque centrale le comblent.
En Ukraine, PrivatBank, la première banque du pays, est nationalisée en décembre 2016. L’enquête du cabinet Kroll, publiée par la banque centrale, décrit une fraude organisée pendant au moins dix ans : de nouveaux prêts servaient à rembourser les anciens, et fin 2016, 75 % du portefeuille allait à 36 emprunteurs liés. La perte atteint au moins 5,5 milliards de dollars. L’État a recapitalisé la banque, et les déposants ont été protégés.
En Islande, en septembre 2008, Kaupthing annonce qu’un investisseur qatari achète 5 % de son capital. En réalité, la banque a prêté tout le prix, à travers des sociétés des îles Vierges britanniques et de Chypre : elle payait ses propres actions avec la monnaie qu’elle venait de créer. Ses dirigeants ont été condamnés en 2015 à des peines de quatre à cinq ans et demi de prison. Chez Glitnir, les prêts à Baugur et à ses filiales, liées aux principaux actionnaires, atteignaient environ 70 % des fonds propres.
En Moldavie, du 24 au 26 novembre 2014, la Banca Sociala prête plus de 13 milliards de lei à cinq sociétés, et l’argent part vers des sociétés britanniques aux comptes lettons. Avec deux autres banques, environ 1 milliard de dollars disparaît, près d’un dixième du PIB du pays. L’État prend la perte à sa charge.
Ce n’est pas propre à quelques pays. Au Mexique, les prêts aux parties liées étaient consentis à des taux inférieurs d’environ 4 points et faisaient défaut 33 % plus souvent. La banque centrale de Russie décrit des banques « captives », créées par des groupes pour leur propre compte, et a retiré 51 licences en 2017. En Chine, la Baoshang Bank a fait transiter 156 milliards de yuans vers son propriétaire à travers 209 sociétés écrans, entre 2005 et 2019.
Des règles existent. Dans l’Union européenne, l’exposition à un client ou à un groupe lié est plafonnée à 25 % des fonds propres de catégorie 1, et les prêts aux dirigeants et à leurs proches doivent être documentés pour le superviseur. Aux États-Unis, les prêts à une même société affiliée sont plafonnés à 10 % des fonds propres, et les prêts aux dirigeants ne peuvent pas être consentis à des conditions de faveur. Ces règles supposent de savoir qui possède quoi. C’est le rôle des registres des bénéficiaires effectifs, qui ont reculé : la justice européenne a fermé leur accès au public en 2022, et les États-Unis en ont exempté leurs propres sociétés en 2025.
Sources : Kroll pour la Banque nationale d’Ukraine (2017) ; Cour européenne des droits de l’homme, Sigurður Einarsson et autres c. Islande (2019) ; Kroll, Project Tenor (2015) ; La Porta, Lopez-de-Silanes et Zamarripa (2003) ; Banque de Russie (2017) ; Commission d’enquête spéciale islandaise (2010) ; Federal Reserve, Regulations O et W ; règlement européen CRR ; Cour de justice de l’Union européenne (2022) ; FinCEN (2025).
À l’échelle des États, créer la monnaie a un revers : pouvoir la geler.
Février 2022 : 300 milliards de dollars russes gelés
Pourquoi le monde entier a-t-il besoin de dollars ?
À Bruxelles, dans les comptes du dépositaire Euroclear, dort une grande partie des réserves de la banque centrale russe. Fin février 2022, quelques jours après l’invasion de l’Ukraine, les pays occidentaux immobilisent environ 300 milliards de dollars de réserves russes, dont l’essentiel en Europe. En décembre 2025, l’Union européenne rend ce gel illimité. Au Liban, des banques bloquaient leurs clients ; ici, des États bloquent un État qui vient d’en envahir un autre. Les raisons n’ont rien de commun ; le mécanisme, si : celui qui garde le registre décide de l’accès.
300 Md$de réserves de la banque centrale russe immobilisées fin février 2022.
Tout vient d’un fait simple : les pays gardent leurs économies chez les autres, et surtout en dollars. Plus de la moitié des réserves de change des banques centrales sont en dollars, et presque neuf échanges de devises sur dix passent par lui. Un importateur nigérian ou une banque coréenne qui prête à Jakarta en a besoin. En crise, la Réserve fédérale fournit ces dollars aux banques centrales qu’elle choisit.
Au milieu des années 1960, le ministre français des Finances, Valéry Giscard d’Estaing, appelle cela le « privilège exorbitant » de l’Amérique. Un pays dont la monnaie est indispensable à tous emprunte moins cher, et les autres doivent la gagner avant de s’en servir. Après la fermeture du guichet de l’or, le secrétaire au Trésor John Connally aurait lancé aux Européens : le dollar est « notre monnaie, mais votre problème ».
Le dollar n’est pas le premier à régner. Aux XVIe et XVIIe siècles, la pièce de huit réaux espagnole, frappée avec l’argent de Potosí, circulait des Amériques jusqu’à la Chine, où l’impôt se payait en argent. Puis la livre sterling a dominé le XIXe siècle, avant que le dollar s’impose après 1945. La monnaie dominante a presque toujours été celle de la puissance qui tenait les routes du commerce, et aucune n’a régné pour toujours.
Le franc CFA montre une autre forme de dépendance. Créé en 1945, il existe en deux versions, pour quatorze pays d’Afrique de l’Ouest et d’Afrique centrale. Il est arrimé au franc, puis à l’euro, avec la garantie du Trésor français. En janvier 1994, il perd la moitié de sa valeur en une nuit. En 2019, les huit pays d’Afrique de l’Ouest obtiennent la fin du dépôt de la moitié de leurs réserves de change à Paris, et la France quitte les instances de leur banque centrale. Les six pays d’Afrique centrale, eux, déposent encore la moitié des leurs. La parité fixe demeure.
Depuis 2022, les banques centrales achètent de l’or à un rythme rarement vu : près de deux fois plus chaque année qu’au cours des années 2010. Beaucoup citent les risques géopolitiques. Des réserves gardées sur leur propre sol, aucun autre pays ne peut les geler. Si chaque gardien peut geler, convertir ou effacer, la question suivante vient seule : peut-on tenir un registre sans gardien ?
Peut-on garder la mémoire sans roi ni banque ?
- Du Kurdistan à Bitcoin : des monnaies que personne ne peut imprimer
- Kenya, mars 2007 : l’argent par téléphone
- De l’esusu yoruba à la tanda mexicaine : la cagnotte qui tourne
Du Kurdistan à Bitcoin : des monnaies que personne ne peut imprimer
Une monnaie sans émetteur peut-elle tenir ?
Au début des années 1990, après la guerre du Golfe, le Kurdistan irakien échappe au contrôle de Bagdad. Saddam Hussein fait imprimer de nouveaux dinars à volonté. Au nord, les gens continuent d’utiliser les anciens billets, imprimés avant la guerre, qu’on appelle le dinar « suisse » parce que leurs plaques venaient de Suisse. Plus personne ne peut en imprimer. Aucun gouvernement ne les garantit.
Pendant dix ans, l’Irak vit avec deux monnaies. La valeur du dinar suisse suit un pari : que le régime tombe et qu’un nouveau pouvoir l’échange à bon prix. Quand Saddam tombe en 2003, un dinar suisse vaut environ 300 dinars de Saddam. Le nouveau pouvoir le convertit à 150 : moitié moins que son sommet, mais au-dessus de son cours moyen des six années précédentes. Pour Mervyn King, alors gouverneur de la Banque d’Angleterre, la leçon est claire : la valeur d’une monnaie dépend de la survie des institutions qui la définissent.
Le 31 octobre 2008, six semaines après la faillite de Lehman Brothers, une personne signant Satoshi Nakamoto publie un texte de neuf pages : « Bitcoin: A Peer-to-Peer Electronic Cash System ». Il promet des paiements numériques sans « tiers de confiance ». Le premier bloc, miné le 3 janvier 2009, contient un titre du Times du jour : le chancelier britannique est « au bord d’un second sauvetage des banques ».
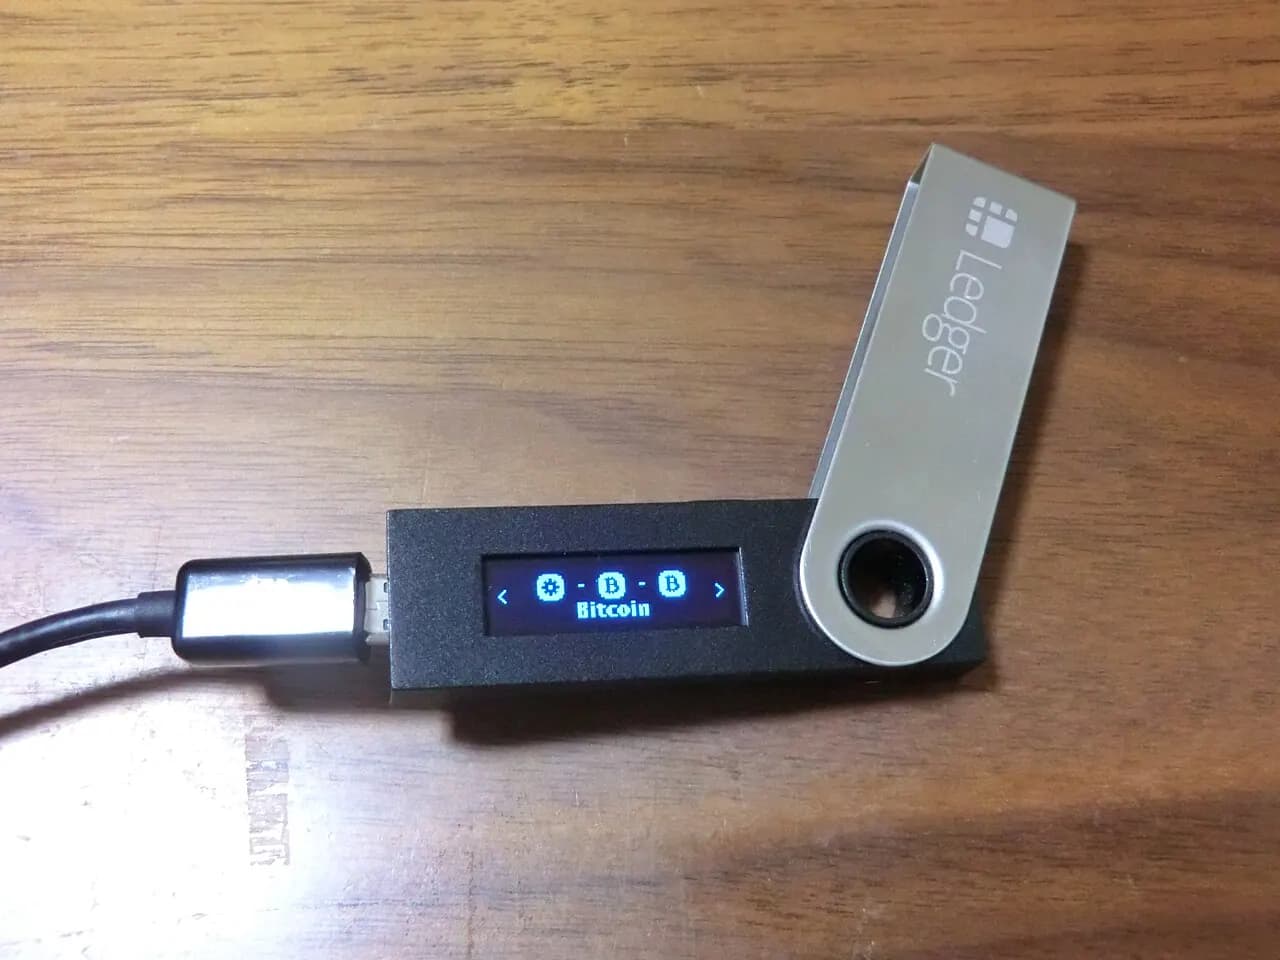
Bitcoin reprend les trois questions de cet essai. Le registre est public, copié sur des milliers d’ordinateurs, vérifiable par quiconque. Personne ne peut décider seul d’émettre davantage : le code HalvingTous les 210 000 blocs, soit environ quatre ans, le nombre de nouveaux bitcoins par bloc est divisé par deux. environ tous les quatre ans, vers un plafond de 21 millions. Au 13 septembre 2026, 95,6 % de tous les bitcoins qui existeront un jour avaient été créés.
Le 22 mai 2010, un programmeur, Laszlo Hanyecz, paie deux pizzas 10 000 bitcoins.
770 M$la valeur, au 13 septembre 2026, des 10 000 bitcoins payés pour deux pizzas en 2010.
Le problème est là : une monnaie qu’on s’attend à voir monter, on la garde. Quand le Salvador lui donne cours légal en 2021, seules 20 % des entreprises l’acceptent, et environ 5 % des ventes passent en bitcoin par le portefeuille public Chivo, selon une étude du National Bureau of Economic Research ; en 2025, son acceptation redevient facultative. Le cours a touché environ 126 000 dollars en octobre 2025, est tombé vers 60 000 dollars dès le 6 février 2026, plus de moitié sous son record, puis est remonté vers 77 000 dollars à la mi-septembre.
Pour aller plus loin · 3 minBitcoin est-il adossé à l’énergie ?Ce que fait la preuve de travail, et ce qu’elle ne fait pasDéplierReplier
Pour ajouter un bloc et recevoir de nouveaux bitcoins, les mineurs doivent prouver qu’ils ont effectué une quantité énorme de calculs, payés surtout en électricité. Satoshi Nakamoto comparait cela aux chercheurs d’or.
Plus d’énergie ne crée pas plus de bitcoins. Tous les 2 016 blocs, le réseau ajuste la difficulté pour qu’un bloc arrive environ toutes les dix minutes. Une puissance de calcul supplémentaire achète une plus grande part des pièces nouvelles, pas davantage de pièces.
L’énergie ne fixe pas non plus le prix. Plusieurs études, comme celle de Ladislav Kristoufek en 2020, concluent que le coût du minage suit le prix du bitcoin, et non l’inverse.
Ce qu’on peut affirmer est plus limité : Bitcoin rend coûteuse l’émission de monnaie nouvelle, comme l’or autrefois. Pour Nick Szabo, ce coût impossible à contrefaire rend le registre crédible. Pour l’économiste Eric Budish, c’est une facture de sécurité qui doit grandir avec la valeur protégée. Fin août 2026, les frais de transaction représentaient moins de 1 % des revenus des mineurs, le reste venant de l’émission nouvelle, qui diminue.
Sources : livre blanc de Bitcoin (2008) ; Bitcoin Core ; Ladislav Kristoufek (2020) ; Nick Szabo (2002) ; Eric Budish (2025) ; Luxor Hashrate Index.
Bitcoin a prouvé qu’une monnaie peut exister sans émetteur, sur des règles que personne ne peut changer seul. Payer en bitcoin est possible. En faire une monnaie pratique pour les dépenses de tous les jours est une autre affaire. Et la confiance revient par une autre porte : beaucoup de détenteurs confient leurs bitcoins à des plateformes et à des fonds qui gardent les clés à leur place. Rien n’y oblige : qui garde ses clés n’a pas besoin de confier ses bitcoins à une plateforme. En novembre 2022, la faillite de la plateforme FTX a laissé un trou d’environ 8 milliards de dollars dans les comptes de ses clients. Bitcoin supprime l’émetteur ; d’autres monnaies numériques changent seulement de gardien.
Kenya, mars 2007 : l’argent par téléphone
Qui tiendra le registre numérique ?
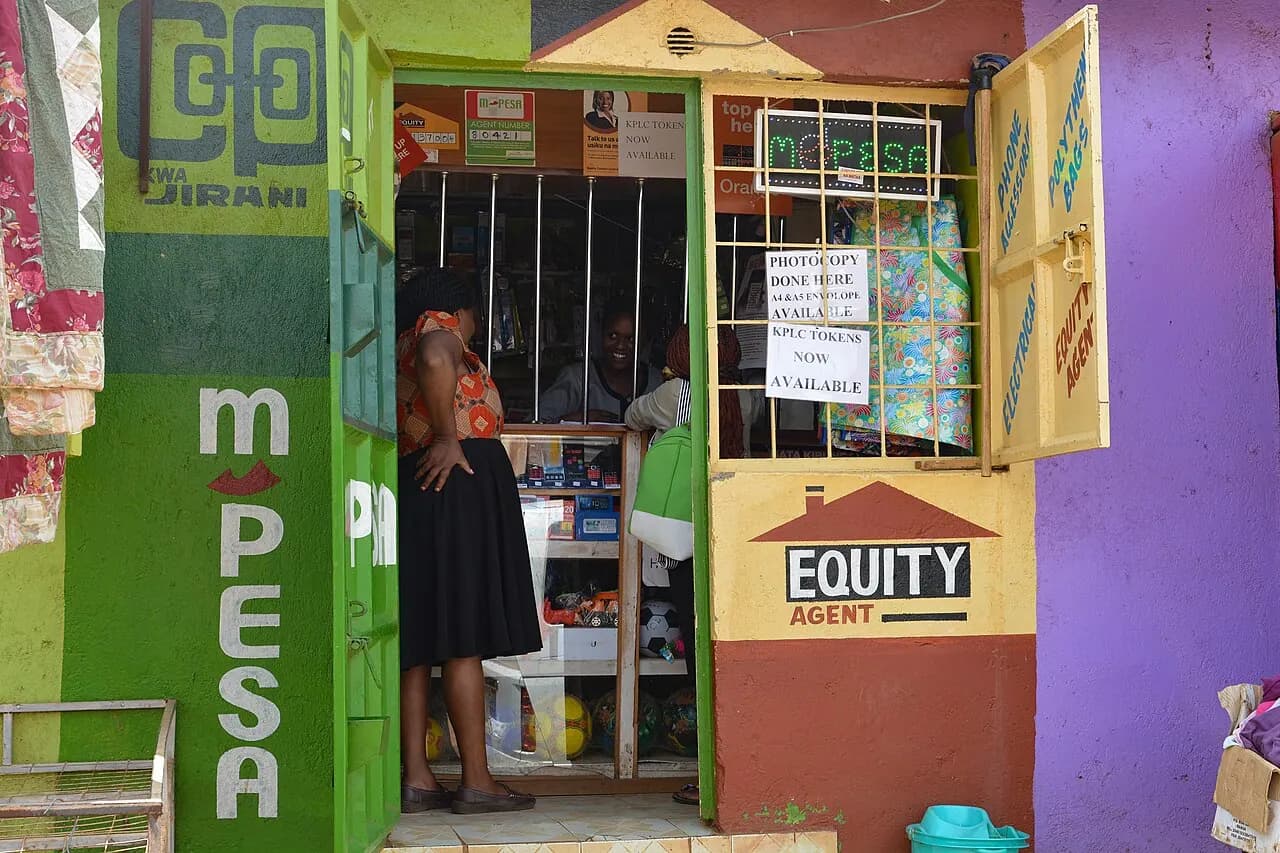
En mars 2007, au Kenya, l’opérateur téléphonique Safaricom lance M-Pesa : envoyer de l’argent avec un téléphone simple, et le retirer chez un commerçant du quartier. Pas besoin de compte bancaire. En quelques années, des millions de Kényans paient, épargnent et envoient de l’argent à leur village de cette façon. Selon une étude publiée dans Science en 2016, l’accès à M-Pesa a sorti de la pauvreté environ 194 000 foyers kényans, 2 % du pays, surtout des foyers dirigés par des femmes. Safaricom tient le registre, mais chaque shilling est placé dans des banques : M-Pesa déplace la monnaie, il ne la crée pas.
Les entreprises tiennent désormais une grande partie des registres de paiement. En Chine, Alipay et WeChat Pay enregistrent les paiements quotidiens de centaines de millions de personnes. Les stablecoins vont plus loin : ce sont des jetons qui promettent d’être remboursés un dollar pour un dollar, adossés aux réserves de leur émetteur. Fin juin 2026, environ 73 milliards de dollars d’USDC et environ 185 milliards de dollars d’USDT circulaient.
Par transparence : Spliz, qui publie ce blog, est une app de partage de dépenses entre amis. Elle garde le registre des dépenses sur ses serveurs et permet de noter les remboursements effectués ailleurs. Les paiements intégrés et le wallet ont été retirés. Un solde calculé par l’app décrit les comptes du groupe ; il ne constitue pas de l’argent détenu dans un compte bancaire.
Les banquiers centraux y ont reconnu une vieille histoire. En 2025, la Banque des règlements internationaux compare les stablecoins aux billets privés de l’ère du « free banking » américain. Entre 1837 et 1863, plus d’un millier de banques émettaient leurs propres dollars, et un dollar d’une banque lointaine valait moins que son nom. Les États-Unis ont répondu avec le GENIUS Act, promulgué le 18 juillet 2025 et applicable au plus tard le 18 janvier 2027 : un dollar de réserves sûres pour chaque dollar émis, des rapports mensuels, pas de prêt des réserves, pas d’intérêts versés aux détenteurs. Les intérêts de ces réserves reviennent donc à l’émetteur : en 2025, 96 % des 2,7 milliards de dollars de revenus de Circle, l’émetteur de l’USDC, venaient de ses réserves. Et ce revenu se partage : au dernier trimestre 2025, 461 des 770 millions de dollars de Circle sont repartis en frais de distribution et de transaction, vers ceux qui diffusent l’USDC. Le seigneuriage des rois a changé de mains, et même de plusieurs.
Pour aller plus loin · 3 minUn dollar n’était pas un dollarLes billets américains avant 1863DéplierReplier
De 1837 à 1863, un billet d’un dollar était la promesse d’une banque en particulier. Près de cette banque, il passait à sa valeur faciale. Plus loin, les commerçants l’acceptaient avec une décote, car se le faire rembourser supposait un voyage et un risque.
Les commerçants consultaient des guides imprimés. Un guide de Philadelphie montre les billets de Pennsylvanie au pair dans la ville, ceux de Caroline du Nord avec une décote de 3,24 % en 1839, et ceux de l’Indiana avec une décote moyenne d’environ 19 % en 1855, certains à 50 %. L’Office of the Comptroller of the Currency recense plus de 7 000 billets différents.
La plupart des décotes étaient faibles. Sur environ 230 000 cotations portant sur 1 750 banques, la décote médiane était de 0,5 %. Les fortes décotes frappaient les banques lointaines, récentes ou fragiles, et l’économiste Gary Gorton a montré que les marchés évaluaient ces risques assez précisément.
La guerre de Sécession a mis fin à cette mosaïque. À partir de 1863, les billets des banques nationales avaient tous le même aspect et étaient garantis par des obligations fédérales. Une taxe de 10 % sur les billets des banques d’État les a presque effacés : leur encours est passé de 143 millions de dollars en 1865 à 4 millions en 1867.
Sources : Gary Gorton (1999) ; Gorton, Ross et Ross (2022) ; Federal Reserve History ; Office of the Comptroller of the Currency.
Les États prennent l’autre chemin : les monnaies numériques de banque centrale mettraient la monnaie publique directement dans ton téléphone. En mai 2026, 146 pays et unions monétaires en étudiaient une, mais trois seulement l’avaient pleinement lancée. Le 9 juillet 2026, le Parlement européen a approuvé par 416 voix contre 169 son mandat de négociation sur un euro numérique. Les États-Unis ont fait le choix inverse et interdit en janvier 2025 à leurs agences d’en créer une. L’euro numérique serait émis et garanti par l’Eurosystème ; son accessibilité, sa confidentialité et sa sécurité dépendraient des règles et des dispositifs retenus. Ce registre pourrait voir beaucoup de paiements : la BCE promet de ne pas identifier les payeurs, mais c’est la loi qui fixera cette limite.
Le Canada a montré ce que devient un registre entre les mains de l’exécutif, même sans monnaie numérique. En février 2022, le gouvernement invoque la Loi sur les mesures d’urgence contre le convoi de camionneurs qui bloque Ottawa. Un décret oblige les banques à geler au moins 257 comptes ordinaires, sans décision d’un juge. Le 23 janvier 2024, la Cour fédérale juge l’invocation de cette loi déraisonnable ; la Cour d’appel fédérale le confirme en janvier 2026, et le gouvernement porte l’affaire devant la Cour suprême.
Aucun de ces chemins ne supprime la question. Chacun déplace le registre, et donc le pouvoir, entre une entreprise, un État et un code. Reste une échelle que ces trois chemins laissent de côté, et dont les gens ne se sont jamais passés : le groupe.
De l’esusu yoruba à la tanda mexicaine : la cagnotte qui tourne
Et si le groupe tenait son propre registre ?
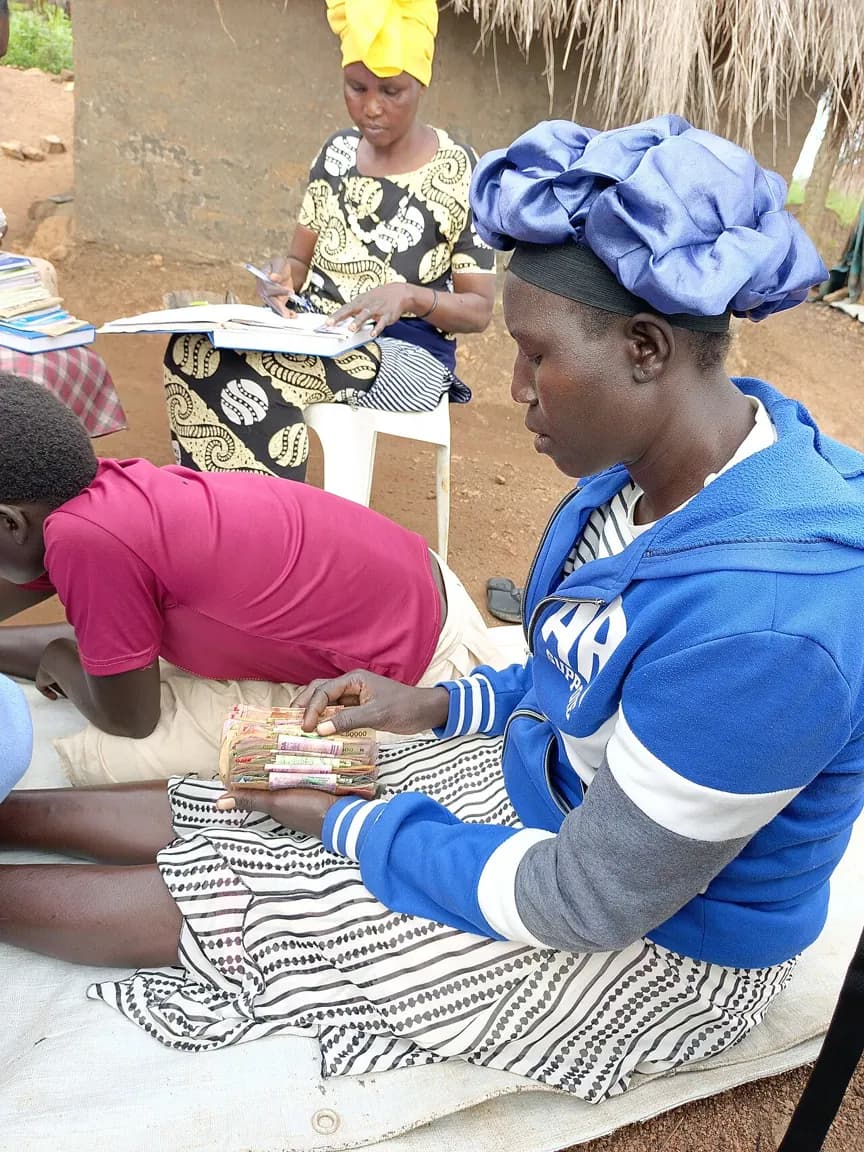
Tu connais peut-être le principe. Chaque mois, dans des milliers de villes, un petit groupe se réunit. Chacun verse la même somme dans une cagnotte, et un membre repart avec le tout ; le mois suivant, c’est le tour d’un autre. On l’appelle EsusuUne association d’épargne où chaque membre verse une somme fixe à chaque réunion et reçoit la cagnotte entière une fois, à tour de rôle.Lire sur Wikipédia chez les Yoruba, susu au Ghana et à Trinidad, partner en Jamaïque, tanda au Mexique, tontine en France. Des Africains déportés l’ont emportée aux Caraïbes, où elle vit encore. Ces groupes fonctionnent sans banque ni État. Leur registre tient à la réputation : qui a touché la cagnotte et ne verse plus perd sa place dans le groupe, et souvent au-delà. Le risque existe : au Mexique, l’autorité de protection des usagers financiers rappelle que l’organisateur d’une tanda peut partir avec l’argent.
Ils protègent aussi. Dans un quartier de Nairobi, les économistes Siwan Anderson et Jean-Marie Baland ont constaté que ces groupes réunissent surtout des femmes en couple qui gagnent leur propre argent : rejoindre la cagnotte est pour elles une manière de mettre leur épargne à l’abri des demandes de leur mari.
La sociologue Viviana Zelizer a montré en 1994 que les gens ne traitent jamais l’argent comme un chiffre neutre. Ils le fléchent : l’enveloppe des vacances n’est pas celle du loyer, le chèque d’anniversaire ne paie pas les courses. Ces règles s’écrivent comme elles peuvent : une enveloppe, un bocal, un second compte. Un compte joint laisse souvent chaque titulaire tout retirer. Un compte indivis exige l’accord de chacun, au prix d’une signature pour chaque retrait.
Le compte individuel, lui, a été une liberté conquise. En France, une femme mariée n’a pu ouvrir un compte sans l’accord de son mari qu’à partir de la loi du 13 juillet 1965. Aux États-Unis, avant l’Equal Credit Opportunity Act d’octobre 1974, elle pouvait se voir refuser un crédit à son nom. Un registre de groupe ne doit effacer personne.
La politologue Elinor Ostrom a étudié des pêcheries et des canaux d’irrigation gérés par leurs usagers pendant des siècles. Ceux qui durent ont des limites claires, des règles décidées ensemble, une surveillance par les membres, des sanctions graduées et un moyen simple de régler les conflits. Un registre de groupe vaut ce que valent ses règles de départ et de désaccord. Et il ne supprime pas tous les gardiens : il permet au moins de savoir qui ils sont.
Dans le modèle de Kocherlakota, la monnaie tient lieu d’un registre complet que personne ne peut tenir à l’échelle d’un pays. À l’échelle de cinq amis, tenir un registre partagé des dépenses communes devient possible. Il suffit d’écrire qui a payé quoi, comme à Uruk.
Imagine cinq amis qui louent une maison pour une semaine. Inès paie la location, 1 500 dollars. Karim paie les courses, 300 €. La part de chacun est de 360 €. Au retour, personne n’a besoin de se souvenir : chacun voit la même liste. Karim doit encore 60 € à Inès, et les trois autres lui en doivent 360 chacun. Le registre calcule les soldes, sans créer de monnaie. Le groupe décide comment les régler : au centime, en arrondissant, ou en offrant sa part. Cette liste a aussi un gardien, l’app qui la conserve, et les trois questions valent pour elle. Les amis se brouillent encore. Mais le compte est écrit, et chacun peut le lire.
Épilogue. Le lagon et la paie
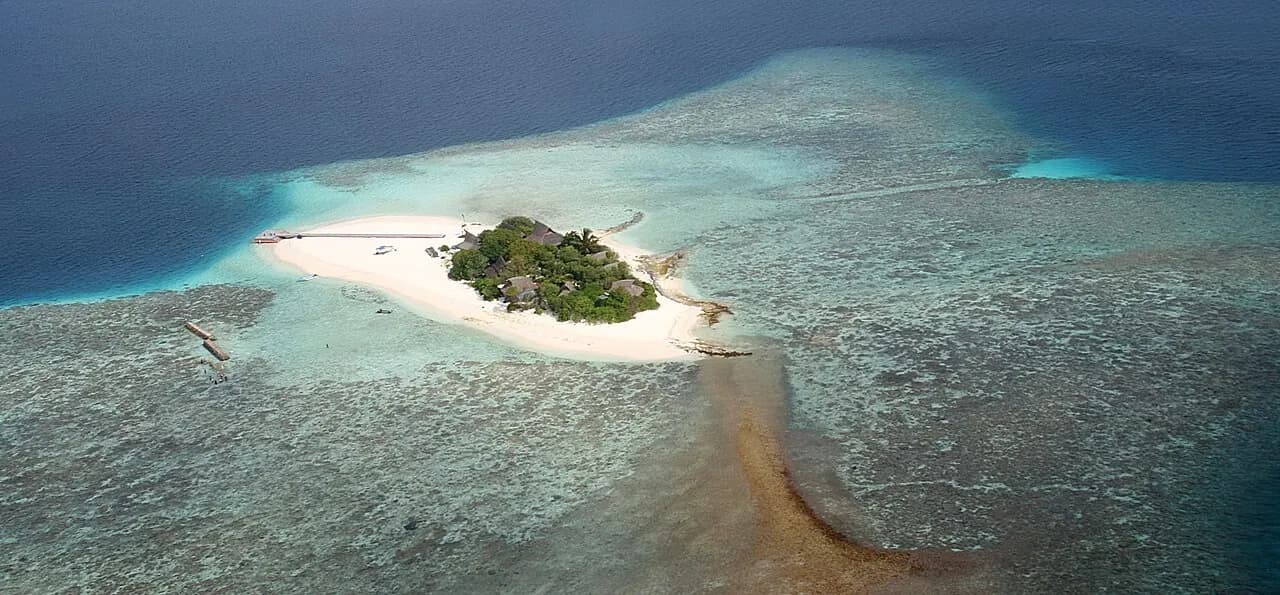
Aux Maldives, le cauri s’échangeait contre le riz du Bengale. Il valait bien davantage à Gao, à Ouidah, dans le Yunnan, parce que des gens qui ne se connaissaient pas croyaient que d’autres l’accepteraient. Il a cessé de valoir quand des marchands de Hambourg ont trouvé un autre lagon, et que des gouverneurs ont décidé dans quelle monnaie on paierait l’impôt.
Une façon de comprendre la monnaie est d’y voir une mémoire des échanges, qui répond à un manque : personne ne se souvient de tout. Tantôt un objet rare a tenu lieu de mémoire, tantôt un gardien l’a tenue : un scribe, un roi, un coffre d’or, une banque, un État, un code. Chacun a protégé quelque chose, et chacun avait son point faible.
Le jour de ta prochaine paie, le nombre à côté de ton nom augmentera encore. C’est une promesse, écrite par d’autres. Ammi-saduqa a effacé des dettes pour libérer des familles ; d’autres ont gelé des comptes. Avant de faire confiance à un registre, ancien ou nouveau, y compris celui que tu partages avec tes amis, pose trois questions. Qui le tient ? Qui peut le réécrire ? Et qui peut t’en effacer ?
Cet essai raconte une histoire ; il ne constitue pas un conseil financier.
Sources
- Jan Hogendorn (1981), la récolte, le monopole royal et le commerce des cauris des Maldives.
- Jan Hogendorn et Marion Johnson (Cambridge University Press), la monnaie de coquillages de la traite.
- Anne Haour, Annalisa Christie et Shiura Jaufar (2016), les cauris dans l’archéologie ouest-africaine et le taux observé par Ibn Battuta.
- Bin Yang (Routledge), les cauris comme première monnaie mondiale.
- Gildas Salaün, musée Dobrée, le prix des captifs à Ouidah et la cargaison du Saturne.
- Leigh Gardner (2016), les systèmes monétaires africains depuis 1800.
- Walter Ofonagoro (1979), la politique monétaire coloniale au sud du Nigeria.
- Mahir Şaul (2004), la survie des cauris dans la région de la Volta.
- Karin Pallaver, AEHN, la transition monétaire en Ouganda.
- Musée de la Banque du Canada, les pierres de Yap et David O’Keefe.
- Denise Schmandt-Besserat, des jetons à l’écriture.
- Robert Englund (CDLI), les comptes proto-cunéiformes d’Uruk.
- The Schøyen Collection, la tablette d’orge de Kushim.
- Sardis Expedition, les premières pièces de Lydie.
- John Munro, université de Toronto, la grande altération monétaire anglaise.
- Narayana Kocherlakota (1998), la monnaie comme mémoire.
- FMI, Finance & Développement (2002), le système de la hawala.
- SWIFT, l’histoire du réseau.
- Thomas Thwaites, The Toaster Project, le grille-pain fait à partir de rien.
- Friedrich Hayek (1945), Econlib, l’usage du savoir dans la société.
- R. A. Radford (1945), l’économie d’un camp de prisonniers.
- Museo Egizio de Turin, le papyrus de la grève.
- Max Weber, extrait (Balliol College), le monopole de la violence physique légitime.
- Bank of England Archive, la fondation de la Banque d’Angleterre.
- Library of Congress, le Legal Tender Act de 1862.
- Federal Reserve Bank of New York, Liberty Street Economics, la refonte monétaire de 1696.
- FRASER, Money Trust Investigation, le témoignage de J. P. Morgan.
- The American Presidency Project, le décret 6102.
- Steve Hanke et Nicholas Krus, Cato Institute, le tableau des hyperinflations.
- CBS News, Sali Hafiz à Beyrouth.
- Banque mondiale, Lebanon Economic Monitor, la chute de la livre libanaise.
- Yale Journal of Financial Crises, le corralito argentin.
- Financial Mirror, la conversion des dépôts de la Bank of Cyprus.
- Business Standard, la démonétisation indienne.
- CNN, la décision de la Cour suprême du Nigeria.
- Réserve fédérale, rapport Barr (2023), la ruée sur la Silicon Valley Bank.
- World Gold Council, les achats d’or des banques centrales.
- Bank of England (2014), la création monétaire.
- Banque de France (2024), comment la monnaie est créée.
- Banque centrale européenne, les agrégats monétaires de juillet 2026.
- FDIC, l’assurance des dépôts.
- Rafael La Porta et al. (2003), les prêts aux parties liées au Mexique.
- FMI, COFER, la composition des réserves de change.
- Banque des règlements internationaux, enquête triennale 2025, le marché des changes.
- Congressional Research Service, les réserves russes immobilisées.
- FMI, communiqué 19/487, la réforme du franc CFA.
- Mervyn King (2004), le dinar suisse et les institutions monétaires.
- Satoshi Nakamoto (2008), le livre blanc de Bitcoin.
- National Bureau of Economic Research, Bitcoin au Salvador.
- Banque mondiale, Mas et Radcliffe, M-Pesa au Kenya.
- Banque des règlements internationaux (2025), les stablecoins et la monnaie.
- Congrès des États-Unis, GENIUS Act, le cadre des stablecoins.
- Atlantic Council, CBDC Tracker, les monnaies numériques de banque centrale.
- CBC, la décision de la Cour fédérale sur la Loi sur les mesures d’urgence.
- Banque mondiale, Rapport sur le développement dans le monde 1989, les tontines.
- Viviana Zelizer, Princeton University Press, la signification sociale de l’argent.
- CFPB, l’Equal Credit Opportunity Act.
- Toby Green, University of Chicago Press, l’Afrique de l’Ouest et la monnaie de la traite.
- Slavery and Remembrance, Ouidah et le royaume du Dahomey.
- Britannica, l’édit d’Ammi-saduqa.
- Wikipedia, Hut Tax War, la guerre de la taxe des cases en Sierra Leone.
- Marval O’Farrell Mairal, la conversion forcée des dépôts argentins en 2002.
- Réserve fédérale, 12 mars 2023, la garantie de tous les dépôts de SVB.
- FGDR, la garantie des dépôts en France.
- Direction générale du Trésor, le fonctionnement de la zone franc.
- Tavneet Suri et William Jack, Science (2016), M-Pesa et la pauvreté au Kenya.
- CNN, l’USDC et la faillite de SVB.
- CBC, la décision de la Cour d’appel fédérale en 2026.
- Global Informality Project, l’esusu yoruba.
- Siwan Anderson et Jean-Marie Baland (2002), les tontines de Nairobi et l’épargne des femmes.
- Ministère de l’Économie, comptes joints et indivis.
- Edict on Maximum Prices (Wikipedia), l’édit de Dioclétien.
- Britannica, solidus, la pièce d’or de Constantin.
- Réserve fédérale (2018), la trésorerie des multinationales américaines à l’étranger.
- Federal Reserve Bank of Philadelphia, la succession des monnaies de réserve.
- Robert Triffin, Gold and the Dollar Crisis (1960), le dilemme du dollar.
- Banque mondiale (2022), la « finance de Ponzi » au Liban.
- Banco de México, la conversion des mexdollars en 1982.
- Brookings, les lignes de swap de la Réserve fédérale.
- Dennis Flynn et Arturo Giráldez, l’argent des Amériques et la Chine.
- Sveriges Riksbank, les premiers billets d’Europe.
- Circle, résultats 2025, les revenus des réserves de l’USDC.
- Condusef, les risques des tandas.
- National Bureau of Economic Research, résumé, le bitcoin au Salvador.
- Backpack, la chute du bitcoin en février 2026.
- Wikipedia, Bankruptcy of FTX, la faillite de FTX.
- Barry Eichengreen et Marc Flandreau, NBER, la livre et le dollar dans l’entre-deux-guerres.
- EUR-Lex, article 130 du TFUE, l’indépendance de la BCE.
- Banque nationale d’Ukraine, rapport Kroll sur PrivatBank, la fraude de PrivatBank.
- Cour européenne des droits de l’homme, Sigurður Einarsson et autres c. Islande, l’affaire Al Thani chez Kaupthing.
- Kroll, Project Tenor, la fraude bancaire moldave de 2014.
- Trésor américain, Réserve fédérale et FDIC, déclaration du 12 mars 2023, la protection des déposants de SVB et son financement.
- Prix Nobel, Elinor Ostrom, la gouvernance des biens communs.
Les amis d’abord. Garde les bons moments.