¿Qué es el dinero? La historia de quién lleva la cuenta
Tu saldo bancario es una promesa anotada en un registro. De dónde viene, cómo lo crean los bancos y quién puede congelarlo o reescribirlo.
En esta página
Durante siglos, del sur de China al golfo de Guinea, millones de personas pagaron con conchas llegadas de un solo archipiélago. Con ellas compraban arroz, oro y seres humanos. Después, unos comerciantes de Hamburgo las encontraron en otra parte, y ese dinero se vino abajo. Tu sueldo no es una concha, pero plantea la misma pregunta: ¿quién lleva la cuenta, y quién puede tocarla?
El relato se lee solo. Los recuadros «Para ir más lejos» añaden el detalle técnico y siguen cerrados hasta que abras uno.
Prólogo. El día de pago
El día de pago no se mueve nada. Nadie cruza la ciudad con una bolsa. En la computadora de un banco, un número junto a tu nombre sube. Lo vas a cambiar por el alquiler, el súper, un boleto de tren, y cada persona que lo acepte lo hará sin conocerte.
Para entender el dinero, se puede partir de una imagen: una memoria de los intercambios, entre personas que no pueden recordarlo todo.
Sirve para intercambiar, para medir los precios y para guardar valor para después. Vale lo que vale la confianza que se le tiene, y esa confianza muchas veces la ha garantizado la fuerza. El dinero es como la sangre de un cuerpo: cuando se enferma, deja de circular.
Ese número en tu pantalla no vale nada en sí mismo. Vale algo porque millones de personas creen que mañana seguirá valiendo, y porque una institución lleva el registro donde está anotado. Buena parte de la historia del dinero cabe en tres preguntas sobre ese registro.
¿Quién lo lleva? ¿Quién puede reescribirlo? ¿Y quién puede borrarte de él?
Las quince historias que siguen responden a eso, desde una laguna del océano Índico hasta la app de tu banco. Al final, sabrás de dónde sale el número de tu cuenta, quién puede bloquearlo y qué lo protege de verdad.
No son preguntas nuevas. Antes de los bancos, buena parte del mundo pagó con un objeto que nadie anotaba en ningún lado: una pequeña concha blanca. Su historia muestra lo que pasa cuando otro controla la fuente.
¿Qué pasa cuando otros fabrican tu dinero?
- Maldivas, siglo XIV: la concha que pagaba el mundo
- Hamburgo, 1844: unos comerciantes inundan el mercado de cauris
Maldivas, siglo XIV: la concha que pagaba el mundo
¿Cómo se convirtió una concha en dinero mundial?
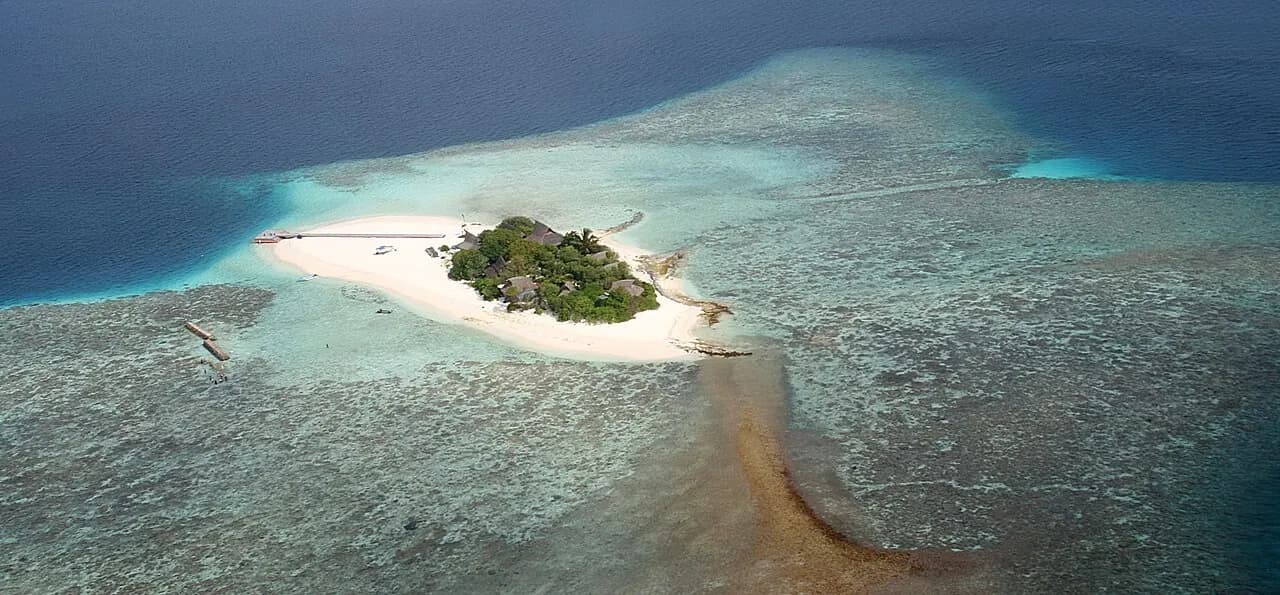
A mediados del siglo XIV, el viajero marroquí Ibn Battuta desembarca en las Maldivas. Se queda año y medio, como juez. Los isleños pagan con pequeñas conchas blancas, y la corona guarda tesoros de ellas. También las cambian por arroz de Bengala, donde esas conchas sirven de moneda, y los mercaderes yemeníes llenan con ellas sus bodegas en lugar de arena. Unos diez años después, en Mali, en Gao, a orillas del río Níger, Ibn Battuta vuelve a encontrar las mismas conchas: 1.150 por un dinar de oro.
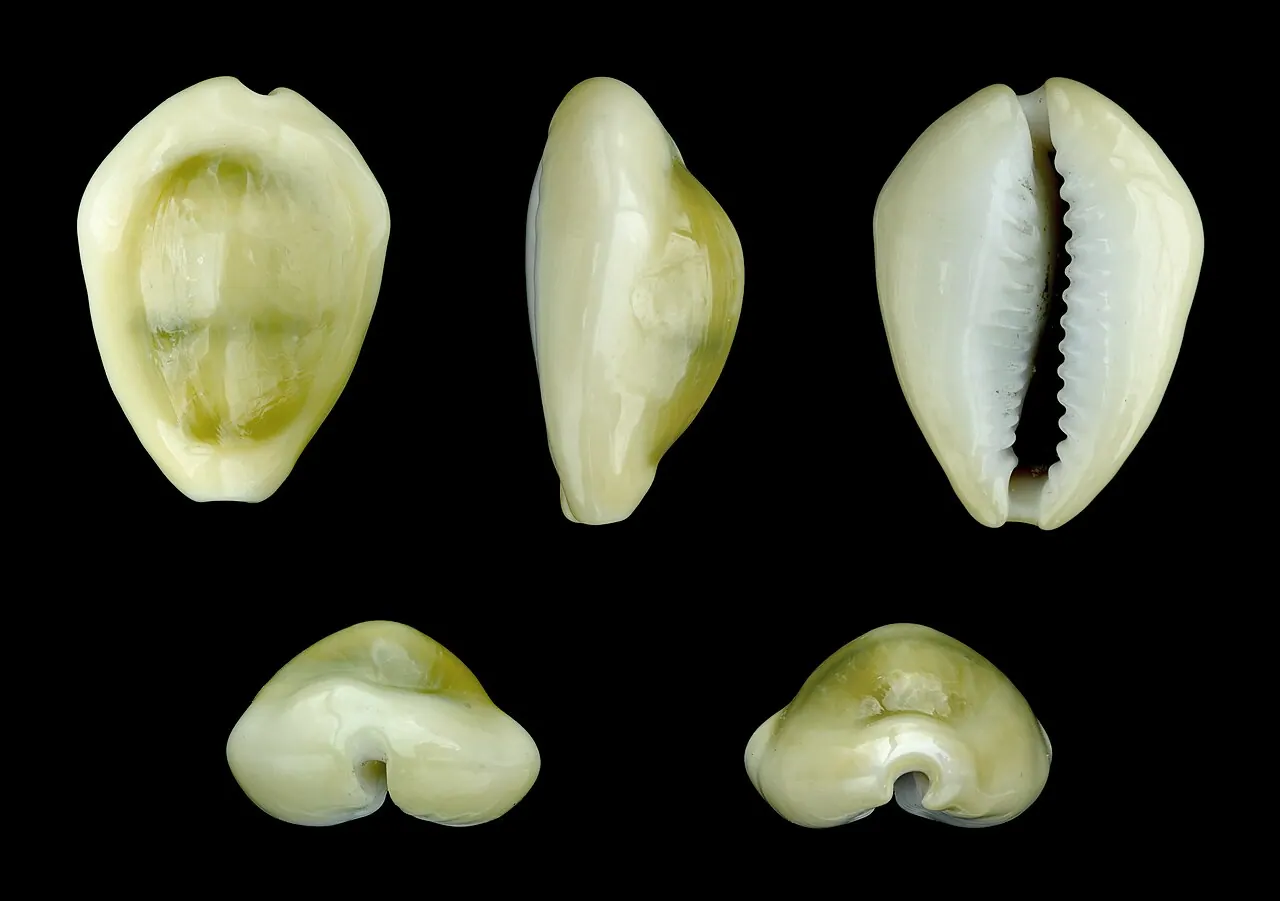
Esa concha se llama CauriMonetaria moneta, un pequeño gasterópodo del océano Índico. Los más buscados venían de los atolones centrales de las Maldivas.Leer en Wikipedia. Es resistente, ligera, fácil de contar y casi imposible de imitar. Y viene casi de un solo lugar. Tres siglos después de Ibn Battuta, el francés François Pyrard, náufrago en el archipiélago, todavía ve a mujeres entrar en la laguna con el agua a la cintura para desprenderlas de las rocas, dos veces al mes. Después las entierran en la arena, a veces durante meses, hasta que el animal se pudre, y luego las cuentan en paquetes de 12.000, atados con hojas de cocotero.
En Yunnan, en el sur de China, los cauris fueron una de las principales monedas durante casi un milenio, hasta el siglo XVII. El historiador Bin Yang los llama «la primera moneda global». Ningún rey los fabricaba. El sultán de las Maldivas controlaba su comercio, pero no la naturaleza: nadie podía producir muchos más.
En el siglo XVI entran en ese comercio los portugueses, y después los holandeses, los ingleses y los franceses. Sus barcos llevan los cauris a Europa como lastre y luego los reexpiden hacia el golfo de Guinea. Allí los cambian por marfil, víveres y seres humanos, ante reyes y comerciantes africanos que fijan las condiciones de la venta.
En el siglo XVII, el geógrafo holandés Olfert Dapper cuenta que un tercio del valor de un cautivo debía pagarse en cauris. La Royal African Company de Londres los considera casi indispensables para la trata. En Ouidah, un puerto que el reino de Dahomey conquista en 1727, las cifras que reunió Gildas Salaün, del museo Dobrée de Nantes, dan el precio de una persona: 8.000 cauris en 1724, 80.000 en 1748, 192.000 en 1773. En junio de 1789, el Saturne zarpa de Nantes rumbo a Guinea con cerca de 35 toneladas de conchas en la bodega.
× 24el aumento del precio de una persona en cauris en Ouidah, de 1724 a 1773.
El precio se multiplicó por veinticuatro en medio siglo. Lo empujaban dos fuerzas: la demanda de cautivos, que se disparaba, y la masa de conchas descargada en la costa, que abarataba cada una. El historiador Toby Green ve ahí una trampa: al cobrar en una moneda que se depreciaba, los reinos de África occidental fueron perdiendo peso frente a sus socios europeos. Aun así, mientras las conchas solo vinieran de las Maldivas, su cantidad tenía un límite. En el siglo XIX, ese límite se rompió.
Hamburgo, 1844: unos comerciantes inundan el mercado de cauris
¿Qué le pasa al dinero cuando el mercado se inunda?
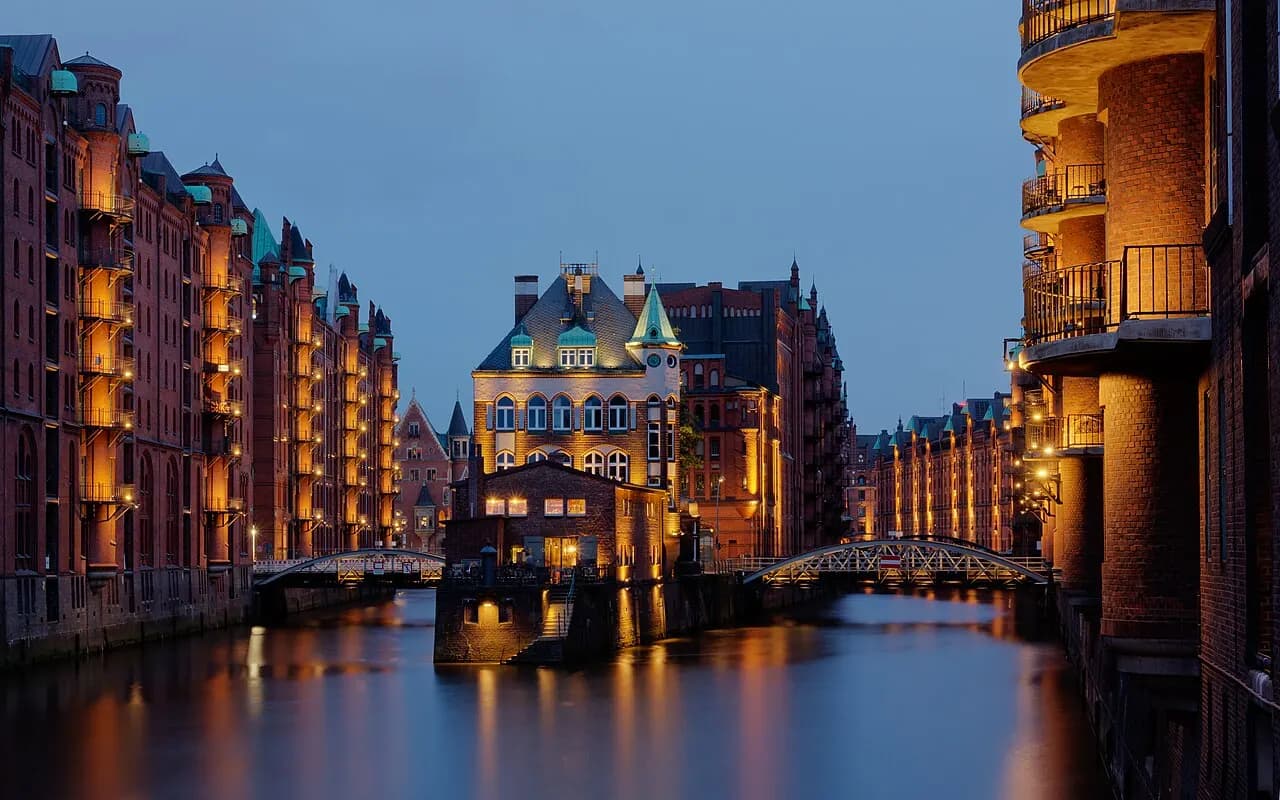
En 1844, en Hamburgo, la casa comercial Hertz investiga el mercado de los cauris. Ningún comprador europeo había ido a las Maldivas «en la memoria de nadie vivo»: los británicos compran en Bengala. Gran Bretaña había prohibido la trata a sus súbditos en 1807, otros la continuaron, y el comercio del aceite de palma reactivó la demanda de conchas: desde la década de 1830, África occidental vuelve a importar entre 90 y 135 toneladas al año.
El barco que Hertz manda a las Maldivas vuelve con las manos vacías: los isleños no quieren interrumpir su comercio de arroz. Hertz encuentra otra fuente en Zanzíbar, en la costa oriental de África: un cauri vecino, el Cauri anilladoMonetaria annulus, un cauri de la costa de África oriental, algo más grande que el de las Maldivas., que puede pasar por el otro y cuesta mucho menos. Hertz abre el camino; otra casa de Hamburgo, O’Swald, toma el relevo, y después la casa francesa Victor Régis.
Para la costa de África occidental fue como si alguien hubiera encontrado una imprenta de billetes en la otra punta del continente. El historiador económico Jan Hogendorn resume lo que siguió en una línea: el mercado quedó inundado y «sobrevino una gran inflación».
Cada vez hacen falta más conchas para comprar lo mismo. Como explica Leigh Gardner, especialista en historia económica africana, el cauri se vuelve caro de usar: hay que transportarlo, contarlo y almacenarlo. Quienes habían ahorrado en cauris ven cómo sus ahorros se derriten. Los márgenes se los llevan las casas de Hamburgo y de Francia que importan la concha. Imagina tu sueldo pagado en un dinero que otro puede fabricar a voluntad.
Después, las administraciones coloniales deciden. A partir de 1880, imponen su moneda y prohíben poco a poco la concha: en Lagos, solo la moneda de plata británica es de Curso legalEl dinero que la ley obliga a aceptar como pago.Leer en Wikipedia, y en el sur de Nigeria, importarla pronto lleva a la cárcel.
La concha resiste. Los tribunales de Buganda siguen cobrando multas en cauris durante años, y en la región del Volta, el antropólogo Mahir Şaul mostró que borrarla llevó décadas.
Las prohibiciones no bastaban. Lo que reemplazó al cauri fue primero su propia inflación, y después el impuesto y la paga. Un gobierno que cobra impuestos en su moneda obliga a todos a conseguirla. Y cuando paga a sus soldados y a los obreros de sus ferrocarriles en esa misma moneda, la hace circular hasta los mercados.
A veces se dice que Europa pagó a los cautivos con conchas. El mecanismo es más preciso. En la costa, reyes y comerciantes africanos controlaban los puertos, los caminos y los mercados. Ninguno controlaba la laguna de origen. Quienes tenían la fuente pudieron fabricar conchas a voluntad, y después quienes tenían las armas decidieron qué moneda contaría.
Otra historia, en el Pacífico, muestra que la escasez tampoco basta. En la isla de Yap, la moneda más valiosa eran grandes discos de piedra, los RaiDiscos de piedra caliza tallados en las islas Palaos y llevados en canoa hasta Yap.Leer en Wikipedia, tallados a mano en las islas Palaos y llevados en canoa. En el siglo XIX, un capitán irlandés estadounidense, David O’Keefe, los manda tallar con herramientas de hierro y los trae en barco de vapor. Sus piedras son más grandes y están mejor acabadas. Valen menos que las antiguas, porque «no las había autorizado ningún jefe, exigían mucho menos trabajo y no habían acumulado ninguna historia», explica el museo del Banco de Canadá. Una moneda se sostiene por su escasez, y también por el acuerdo de quienes la usan sobre quién tiene derecho a crearla. Ese derecho, mucho antes de los cauris, unos contables ya lo anotaban en arcilla.
¿Quién escribió la primera deuda?
- Uruk, hace 5.000 años: lo primero que se escribió fueron deudas
- Lidia, siglo VII a. C.: una moneda, una firma
Uruk, hace 5.000 años: lo primero que se escribió fueron deudas
¿El dinero nació del trueque?
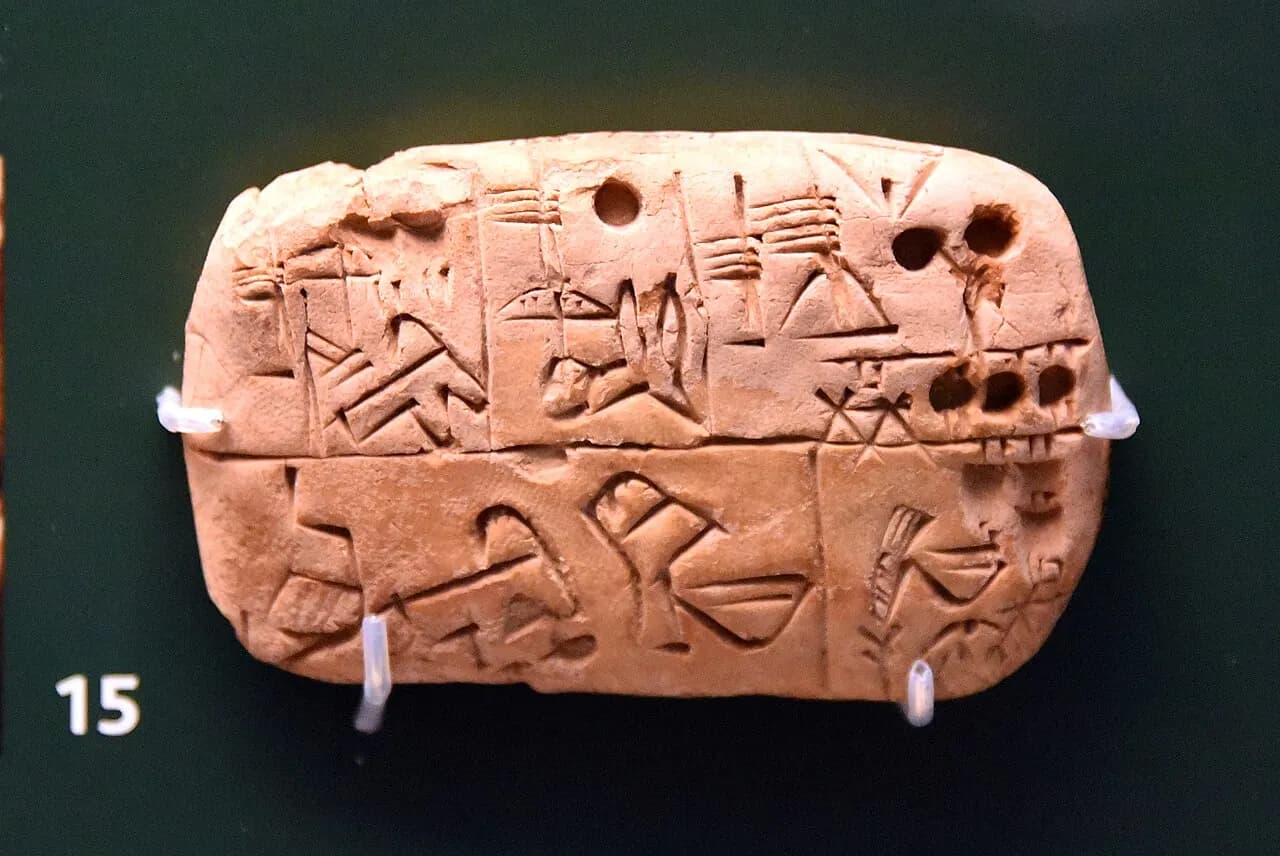
Hace unos 5.000 años, en Uruk, en el sur del actual Irak, un escriba traza signos en la arcilla: unos 135.000 litros de cebada entregados en 37 meses a la cervecería de un templo. Al lado, un signo que se lee Kushim. Tal vez un hombre, tal vez un cargo. Uno de los nombres más antiguos que conoce la humanidad aparece en un recibo.
Una ciudad de varias decenas de miles de habitantes no puede recordar de memoria quién llevó qué al granero. Unos siglos antes, los contables de la región encerraban pequeñas fichas de arcilla dentro de bolas huecas y las sellaban. Para saber qué había dentro sin romper la bola, imprimían las fichas en la superficie. Según la arqueóloga Denise Schmandt-Besserat, esas marcas son los primeros signos de escritura. Otros especialistas creen que ese linaje es demasiado directo para los dibujos, pero admiten que los primeros signos numéricos vienen de esas marcas.
De Uruk han sobrevivido unas 5.000 tablillas de esa época. En la capa más antigua, menos de una de cada cien trata de algo que no sean cuentas: raciones de grano y de cerveza, ganado, trabajadores. Allí, antes de escribir sobre sus dioses, sus reyes o sus historias, los seres humanos escribieron sus deudas.
El relato de los libros de texto, el del trueque que habría precedido al dinero, no deja ninguna huella aquí. En 1985, la antropóloga Caroline Humphrey lo escribe sin rodeos: «Nunca se ha descrito un solo ejemplo de economía de trueque, pura y simple, y mucho menos el surgimiento del dinero a partir de ella». En Mesopotamia, los bienes se valoran en SicloUna unidad de peso, unos 8,3 gramos de plata, que servía para valorar las mercancías mucho antes de las monedas.Leer en Wikipedia sin que un solo gramo de metal cambie necesariamente de manos. Se anota lo que cada uno debe. Las leyes de Eshnunna y de Hammurabi fijan incluso la tasa de interés: 20 % anual sobre la plata, un tercio sobre la cebada. El trueque aparece sobre todo más tarde, allí donde el dinero desapareció.
Llevar el registro también da el poder de borrarlo. Hacia el 1646 a. C., el rey de Babilonia Ammi-saduqa proclama un edicto de justicia: las deudas de grano y de plata de los ciudadanos quedan anuladas, y quienes habían sido vendidos por deudas quedan libres. Borrar una línea podía salvar a una familia.
Mientras la deuda se queda entre vecinos, basta una tablilla. Cuando tiene que viajar hacia alguien que no comparte ese recuerdo, hace falta un objeto.
Lidia, siglo VII a. C.: una moneda, una firma
¿Qué promete una moneda?
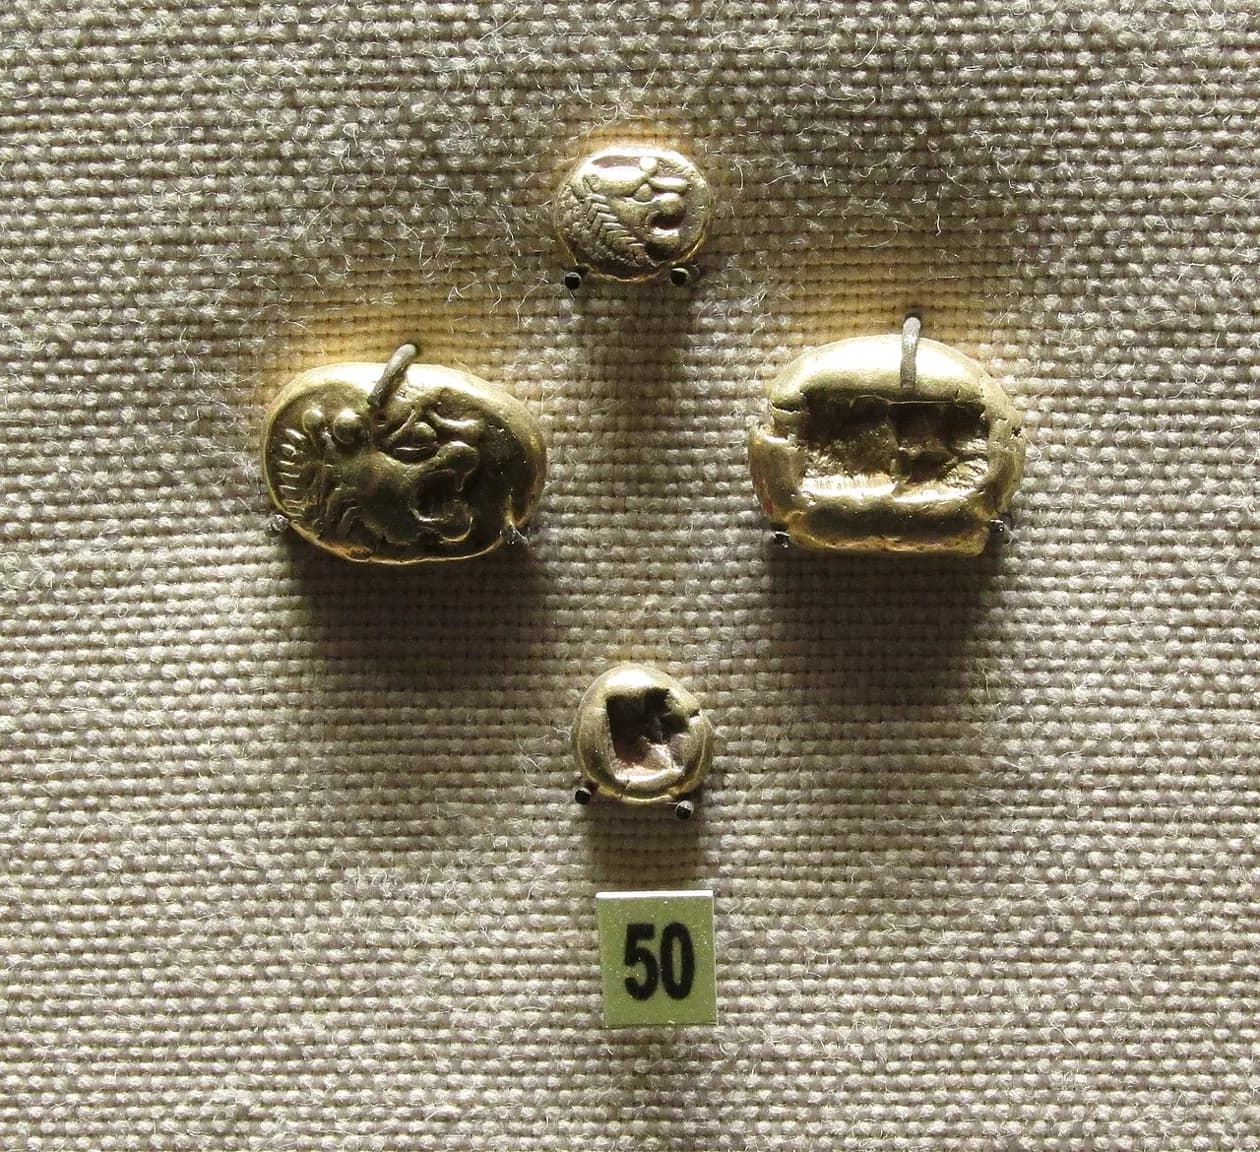
Bajo el templo de Artemisa en Éfeso, los arqueólogos encontraron noventa y tres pequeños trozos de ElectroUna aleación natural de oro y plata, presente en los ríos de Lidia.Leer en Wikipedia, cada uno con una marca. Se acuñaron hacia finales del siglo VII a. C., en Lidia, al oeste de la actual Turquía.
Antes de esa marca, un mercader tenía que pesar y probar cada trozo de metal. Con la moneda, un emisor, a menudo un rey, garantiza el peso de antemano. Un desconocido puede aceptarla sin balanza.
Esa firma tiene un precio. Quien acuña la moneda se queda con una parte por el camino, el SeñoreajeLa ganancia que obtiene el emisor de la diferencia entre el valor de una moneda y su costo de fabricación.Leer en Wikipedia. Y siente la tentación de hacer trampa con su propia promesa: poner menos plata en cada moneda, mantener el mismo valor nominal y pagar a más soldados con el mismo metal.
Hacia el año 270 d. C., la principal moneda de plata del Imperio romano ya solo contenía un pequeño porcentaje de ese metal, y en los años siguientes los precios se disparan. En el año 301, el emperador Diocleciano fija por edicto el precio máximo de más de 1.000 bienes, servicios y salarios, bajo pena de muerte tanto para el vendedor como para el comprador. El edicto fracasa. Constantino restablece la confianza hacia el año 309 con una moneda de oro de 4,5 gramos, el sólido, cuyo peso se mantendrá durante más de siete siglos.
Entre 1542 y 1551, Enrique VIII y después su hijo reducen la cantidad de plata de las monedas inglesas del 92,5 % al 25 %. La Corona saca de ello unos 1,3 millones de libras de ganancia.
25 %de plata en las monedas inglesas en 1551, frente al 92,5 % nueve años antes.
La trampa también puede venir de abajo. En Londres, en 1695, a las monedas en circulación les falta casi la mitad de su plata. Algunos avispados raspan el borde de las viejas monedas acuñadas a martillo, las gastan por su valor nominal y venden las virutas. La Corona retira todas las monedas en 1696 y las vuelve a fundir. Isaac Newton, nombrado ese mismo año guardián de la Casa de la Moneda, persigue a los falsificadores y manda a varios a la horca.
La inflación muchas veces fue una decisión del soberano. También puede venir de otra parte: los cauris de Zanzíbar lo demostraron. Y una moneda no llega más lejos que la firma que lleva: fuera del reino, hacía falta otra garantía.
¿Cómo confían entre sí los desconocidos?
- Prato, 1410: el dinero viaja, el metal se queda
- Londres, 2009: un tostador de 1.187 libras
- Campos de prisioneros, Segunda Guerra Mundial: pagar con cigarrillos
Prato, 1410: el dinero viaja, el metal se queda
¿Cómo sale la confianza de la aldea?
Cuando el mercader Francesco Datini muere en Prato, cerca de Florencia, en 1410, deja unos 150.000 documentos, casi todos cartas de negocios. Llevar monedas por un camino de la Europa medieval era jugarse la vida. Por eso los mercaderes italianos hicieron viajar otra cosa: la Letra de cambioUna orden escrita de pagar una suma en otra ciudad o en otra fecha, que los mercaderes podían transmitir.Leer en Wikipedia. Un mercader de Florencia entrega dinero a un banquero y recibe una carta, que envía a su agente en Brujas. Unas semanas después, el corresponsal del banquero le paga a ese agente en moneda flamenca, a la tasa acordada. El metal no se mueve. Solo viaja la información.
Cuando el metal pesa demasiado, gana el papel. En el siglo XVII, Suecia acuña una moneda de cobre cuya placa más grande, de 10 dalers, pesa casi 20 kilos. Es en Estocolmo donde un banco, el Stockholms Banco, emite en 1661 los primeros billetes de banco de Europa.
En buena parte del mundo musulmán y del sur de Asia, la HawalaUna red de intermediarios que transfieren fondos entre ciudades dándose crédito mutuamente, sin mover dinero en cada operación.Leer en Wikipedia hace lo mismo con muy pocos papeles. Le entregas una suma a un intermediario en Dubái, y otro intermediario se la paga a tu familia en Karachi. Los dos se ajustarán cuentas más tarde. En 2002, el FMI describía ese sistema como basado «más en la confianza absoluta entre los participantes que en documentos jurídicos».
Entre amigos no hacen falta cartas ni intermediarios. Uno paga la cena, el otro pagará la siguiente, y cada quien lleva en la cabeza una cuenta aproximada. No llevar la cuenta exacta también cuida la amistad: devolver hasta el último centavo a veces es decir que ya están a mano. Esa cuenta solo funciona entre gente que vuelve a verse.
En 1998, el economista Narayana Kocherlakota publica un artículo cuyo título da una clave para leer este ensayo: «Money Is Memory», el dinero es memoria. Demuestra que, en su modelo, todo lo que una economía logra con dinero podría lograrlo con un registro completo de todo lo que cada persona dio y recibió. Ese registro no existe. El dinero lo sustituye. El desconocido que acepta tu moneda no necesita conocer tu pasado, ni saber cómo la conseguiste: le basta con que otros la acepten a su vez.
Es otro tipo de confianza. No confías en tu banco como en un amigo: confías en un sistema que no ves. En octubre de 1871, Western Union empieza a transferir dinero por telégrafo entre Nueva York, Chicago y Boston. En 1973, 239 bancos de 15 países fundan SWIFT, una mensajería para sus pagos internacionales, que hoy conecta a más de 11.000 instituciones. Tu transferencia es un mensaje: un asiento en un registro, confirmado por otro. Esos mensajes no solo sirven para pagarles a desconocidos. Permiten fabricar cosas con ellos.
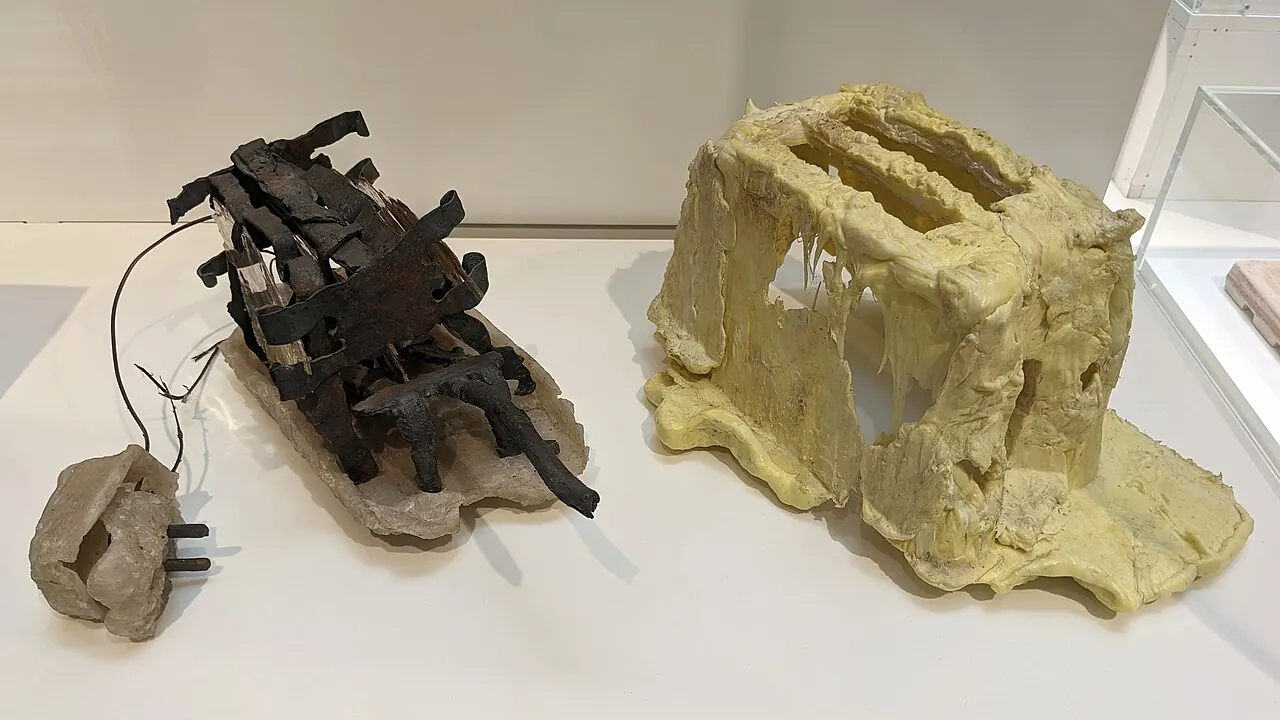
Londres, 2009: un tostador de 1.187 libras
¿Por qué nadie sabe fabricar un tostador solo?
En 2009, un estudiante del Royal College of Art de Londres, Thomas Thwaites, compra el tostador más barato que encuentra: 3,94 libras. Lo desarma y luego intenta fabricar uno desde cero. Extrae mineral, funde hierro, busca cómo producir plástico. Le dedica nueve meses y gasta 1.187,54 libras. Su tostador apenas funciona.
Lo que una tienda vende por unas pocas libras lo fabricaron entre miles de desconocidos, cada uno capaz de hacer una pequeña parte. Ninguno conoce la receta completa. Nunca hablaron entre sí. Lo que los coordina son los precios.
En 1945, el economista Friedrich Hayek lo formuló así: el conocimiento que mueve una economía no existe completo en ninguna parte, está repartido entre millones de personas. Un precio resume ese conocimiento en una sola cifra. Cuando el estaño escasea, su precio sube, y gente que ignora por qué empieza a economizarlo.
Un teléfono, un chip, un avión requieren la cooperación de más desconocidos de los que conocerás en toda tu vida. Esa cadena aguanta mientras aguante el dinero que la mide. Cuando un eslabón falla, como durante la pandemia de 2020, toda la cadena se frena. Un precio es una memoria comprimida: resume lo que saben millones de personas, sin que ninguna tenga que recordarlo.
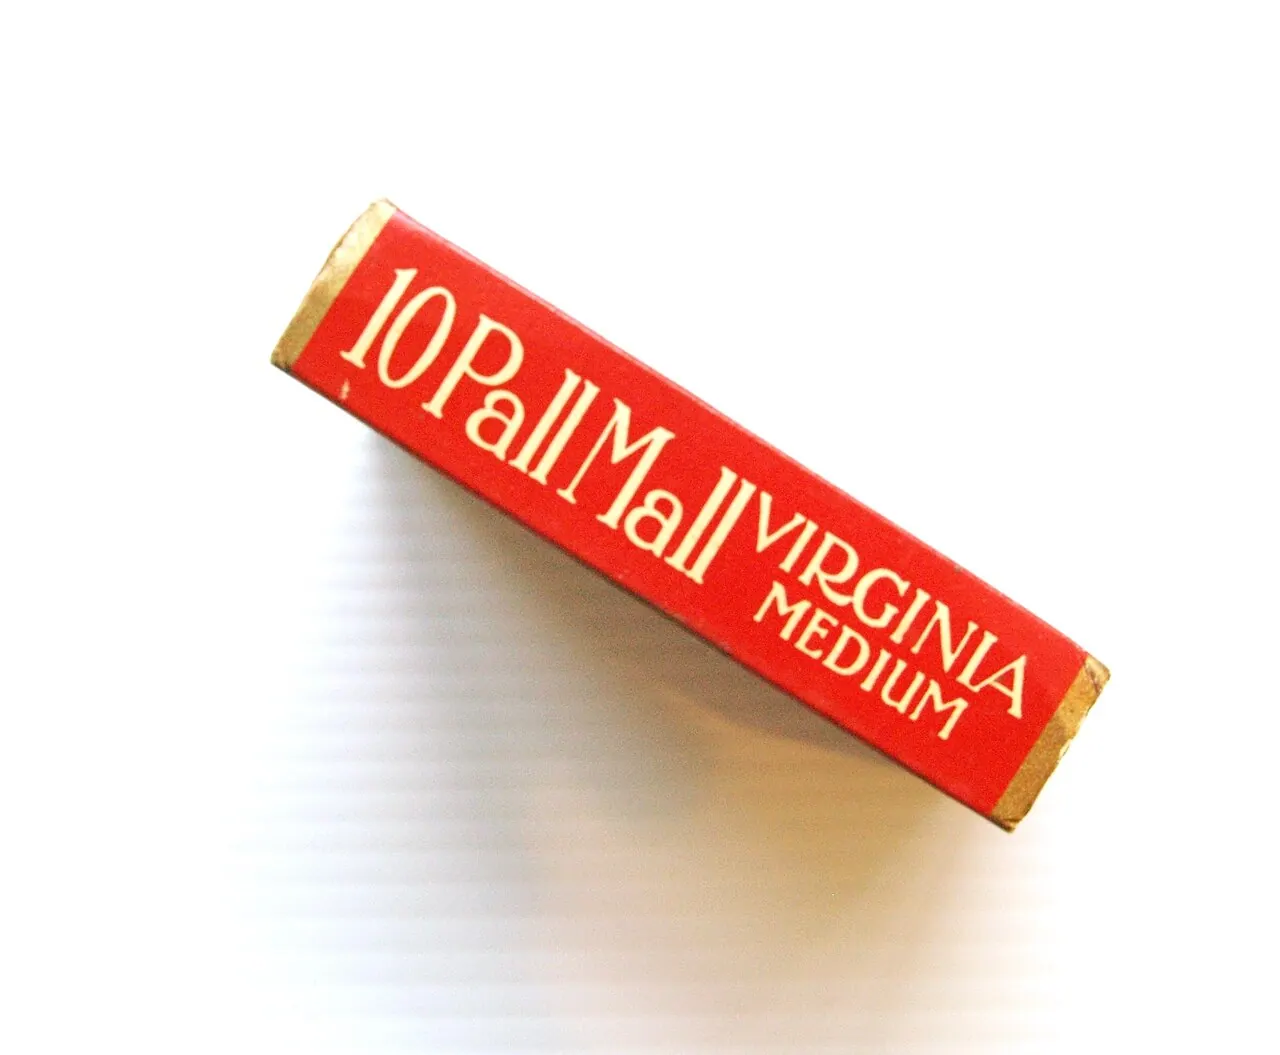
Campos de prisioneros, Segunda Guerra Mundial: pagar con cigarrillos
¿Para qué sirve el dinero?
En los campos de prisioneros de guerra, en Italia y Alemania, los cigarrillos de los paquetes de la Cruz Roja se habían convertido en moneda. Los precios se fijaban en cigarrillos, y en cigarrillos se ahorraba. Un economista británico, R. A. Radford, prisionero él mismo, publica en 1945 el relato de esa economía.
En pocos meses, los prisioneros redescubrieron siglos de historia monetaria. Algunos hacían rodar los cigarrillos entre los dedos para que soltaran un poco de tabaco antes de gastarlos, como se raspaban las monedas en Londres. Las marcas malas servían para pagar; las mejores, como los Churchman’s No. 1, se fumaban. Cuando la Cruz Roja repartió tabaco de pipa, contado a 25 cigarrillos la onza cuando una onza daba para 30, todos deshicieron sus cigarrillos de fábrica para enrollar más a mano. El cigarrillo de verdad desapareció del mercado.
Radford reconoce ahí la Ley de GreshamCuando dos monedas deben aceptarse por el mismo valor, la gente gasta la peor y guarda la mejor.Leer en Wikipedia: cuando dos monedas valen oficialmente lo mismo, se gasta la peor y se guarda la otra. El dinero malo desplaza al bueno. Cuando el cambio es libre, suele pasar lo contrario: los argentinos guardan y usan dólares.
El dinero sirve para tres cosas: pagar (medio de cambio), medir los precios (unidad de cuenta) y guardar valor para después (reserva de valor). Dos de esas funciones tiran en sentidos opuestos. Si crees que tu dinero valdrá más mañana, lo guardas. Si crees que valdrá menos, te deshaces de él cuanto antes.
Un dinero útil en el día a día tiene que ser lo bastante seguro para que lo acepten, y no tan valioso que nadie lo gaste. Falta saber quién fija su valor. Casi siempre es también quien puede quitarte tu dinero.
¿Quién puede quitarte tu dinero?
- Deir el-Medina, hacia 1157 a. C.: la huelga más antigua que se conoce
- Washington, 5 de abril de 1933: entrega tu oro
- Beirut, 14 de septiembre de 2022: asaltar tu propio banco
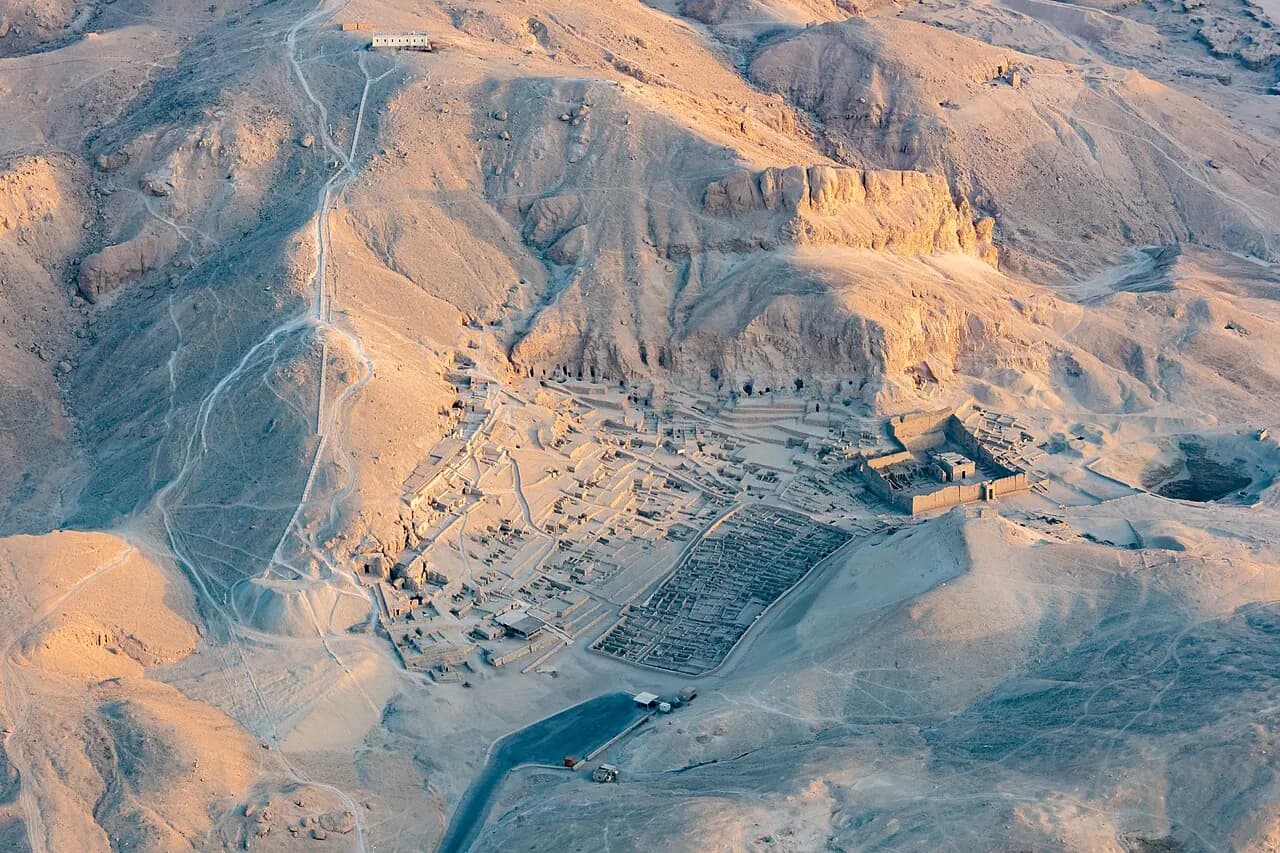
Deir el-Medina, hacia 1157 a. C.: la huelga más antigua que se conoce
¿Por qué te pagan en dinero del Estado?
Hacia el 1157 a. C., en el año veintinueve del reinado de Ramsés III, los artesanos de la aldea de Deir el-Medina, que excavan las tumbas reales, dejan de recibir sus raciones de grano. El escriba Amennajt anota lo que sigue en un papiro que hoy se conserva en Turín: la cuadrilla cruza los puestos de guardia gritando «¡Tenemos hambre!». Es la huelga más antigua que se conoce. Un SalarioLa palabra no viene de soldados romanos pagados con sal. Plinio el Viejo relaciona salarium con la sal sin hablar nunca de una paga en sal; la historia la añadieron lexicógrafos en los siglos XVIII y XIX.Leer en Wikipedia era una parte de las reservas del Estado, y una huelga, un reclamo sobre su registro.
Cobrar en dinero y no en mercancías fue una conquista. A comienzos de la Revolución Industrial, algunos patrones británicos pagan a sus obreros con fichas que solo valen en la tienda de la fábrica, a precios que ellos mismos fijan. En 1831, la Truck Act exige que los salarios se paguen en moneda del reino. Un sueldo en dinero de verdad es la libertad de gastarlo en otro lugar que no sea la tienda de tu patrón.
Pero ¿por qué precisamente el dinero del Estado? En 1905, el economista alemán Georg Friedrich Knapp abre su libro con una frase: «El dinero es una criatura del derecho». Para él, una moneda es ante todo lo que el Estado acepta en sus cajas, en particular para los impuestos. En 1919, el sociólogo Max Weber define el Estado como una comunidad humana que reclama con éxito «el monopolio de la violencia física legítima» dentro de un territorio. Weber, que admiraba a Knapp, añadía una reserva: la ley dice qué es dinero, pero no decide sola cuánto vale.
En la costa de los cauris, habían bastado el impuesto y la paga. En Sierra Leona hizo falta una guerra. El 1 de enero de 1898, el gobernador británico de Sierra Leona, Frederic Cardew, impone un impuesto anual sobre cada choza: cinco chelines, diez para las más grandes. En el norte, el jefe temne Bai Bureh encabeza una guerra de nueve meses, y después lo exilian a la Costa de Oro. En el sureste, también se alzan jefes mende. Noventa y seis insurgentes, en su mayoría mende, son ahorcados.
La guerra cumplió el mismo papel que el impuesto. En 1672, el rey Carlos II suspende el pago de más de 1,2 millones de libras que les debe a los orfebres banqueros de Londres. En 1694 se funda un banco nuevo, el Banco de Inglaterra, para prestarle 1,2 millones de libras al rey, que está en guerra con Francia; a cambio, empieza a emitir billetes. En febrero de 1862, el Congreso de Estados Unidos autoriza 150 millones de dólares en billetes no convertibles, los greenbacks, para pagar al ejército de la Unión. Un Estado que tiene que pagar soldados fabrica dinero. Y un Estado que garantiza su moneda también puede cambiar la garantía.
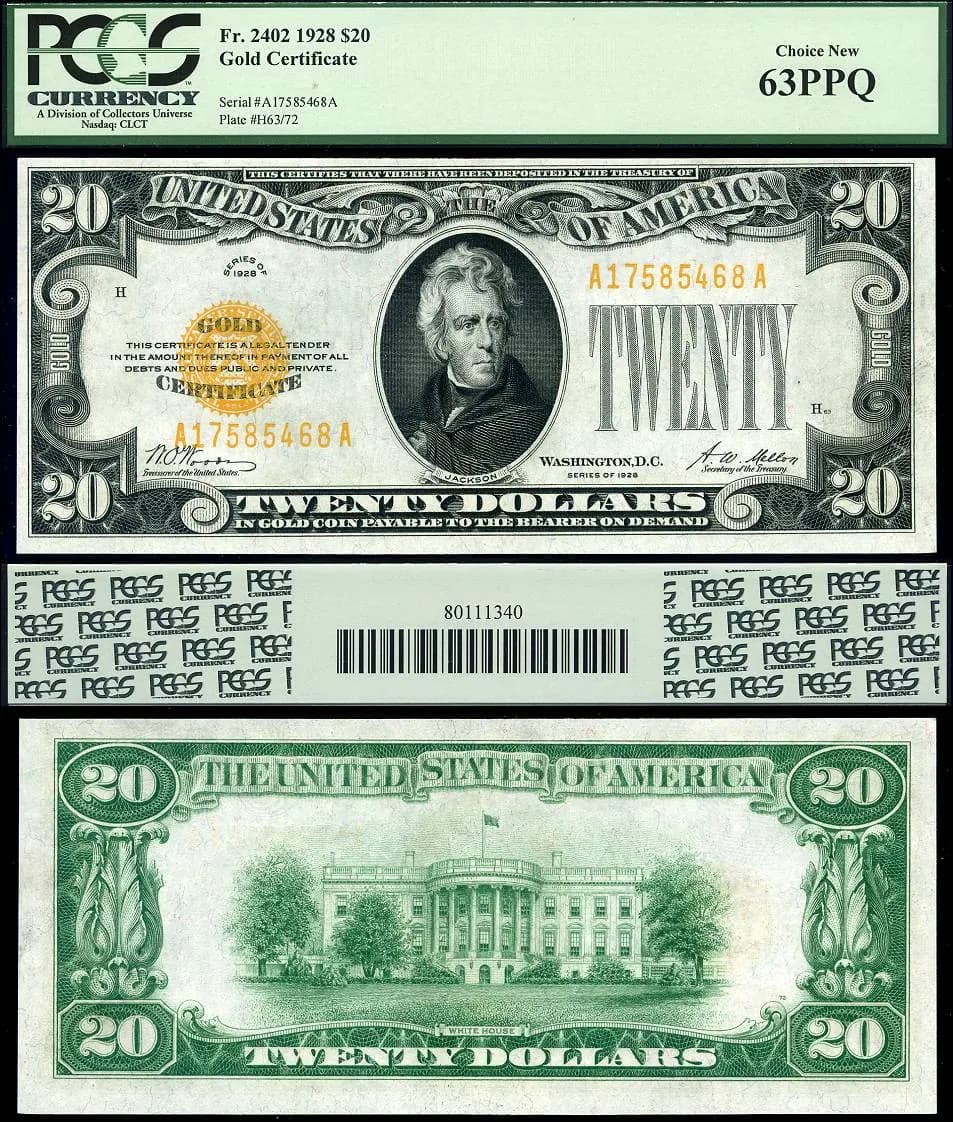
Washington, 5 de abril de 1933: entrega tu oro
¿Qué vale una promesa cuando quien la guarda cambia la regla?
El 5 de abril de 1933, el presidente Franklin Roosevelt firma la Orden Ejecutiva 6102. Los estadounidenses tienen hasta el 1 de mayo para entregar a los bancos la mayor parte de sus monedas, lingotes y certificados de oro, al precio oficial de 20,67 dólares la onza. Negarse se castiga con 10.000 dólares de multa y diez años de cárcel. En enero de 1934, el Estado sube el precio de la onza a 35 dólares. El oro que los estadounidenses habían tenido que entregar valía ahora un 69 % más, en las bóvedas del Estado. El objetivo era devaluar el dólar para que los precios volvieran a subir en plena Gran Depresión, y los economistas vinculan la salida del oro con la recuperación. Para quienes habían creído en la regla, el Estado la había cambiado justo después de quitarles su oro.
Esa regla había tardado un siglo en instalarse. Tras las guerras napoleónicas, Gran Bretaña define su moneda como un peso de oro. Alemania, Francia y Estados Unidos la siguen en pocas décadas. Un billete se vuelve un recibo: puedes cambiarlo por metal en la ventanilla. El oro tiene lo que se espera de una reserva: es escaso, cuesta extraerlo, no se altera y se puede dividir, y ningún rey puede crearlo por decreto.
El 19 de diciembre de 1912, el banquero más poderoso de Estados Unidos, J. P. Morgan, declara ante una comisión del Congreso. El abogado Samuel Untermyer le pregunta si el crédito es la base de la banca. Morgan responde: «El dinero es oro, y nada más». Unas páginas más adelante en la transcripción, le preguntan si el crédito comercial se basa ante todo en el dinero. «No, señor; lo primero es el carácter». Oro o confianza: veinte años después, la orden de Roosevelt resolvió la duda. El oro solo valía como dinero mientras el Estado que guardaba la bóveda no cambiara la regla.
En julio de 1944, antes incluso de que termine la guerra, 44 países reunidos en Bretton Woods atan sus monedas al dólar, y el dólar al oro, solo para los gobiernos extranjeros. En 1960, el economista Robert Triffin describe la trampa: para darle dólares al mundo, Estados Unidos tiene que exportarlos, y cuantos más exporta, menos creíble es la promesa de oro. Desde principios de los años sesenta, los dólares en manos extranjeras superan el oro estadounidense, y la brecha no deja de crecer. El 15 de agosto de 1971, el presidente Nixon Ventanilla del oroEl compromiso de Estados Unidos de cambiar por oro, a 35 dólares la onza, los dólares en manos de gobiernos extranjeros.Leer en Wikipedia. Desde entonces, el dólar ya no promete metal. Promete que el Estado estadounidense y su economía van a aguantar. Hoy nadie entrega su oro. Pero las cuentas bancarias todavía se cierran.
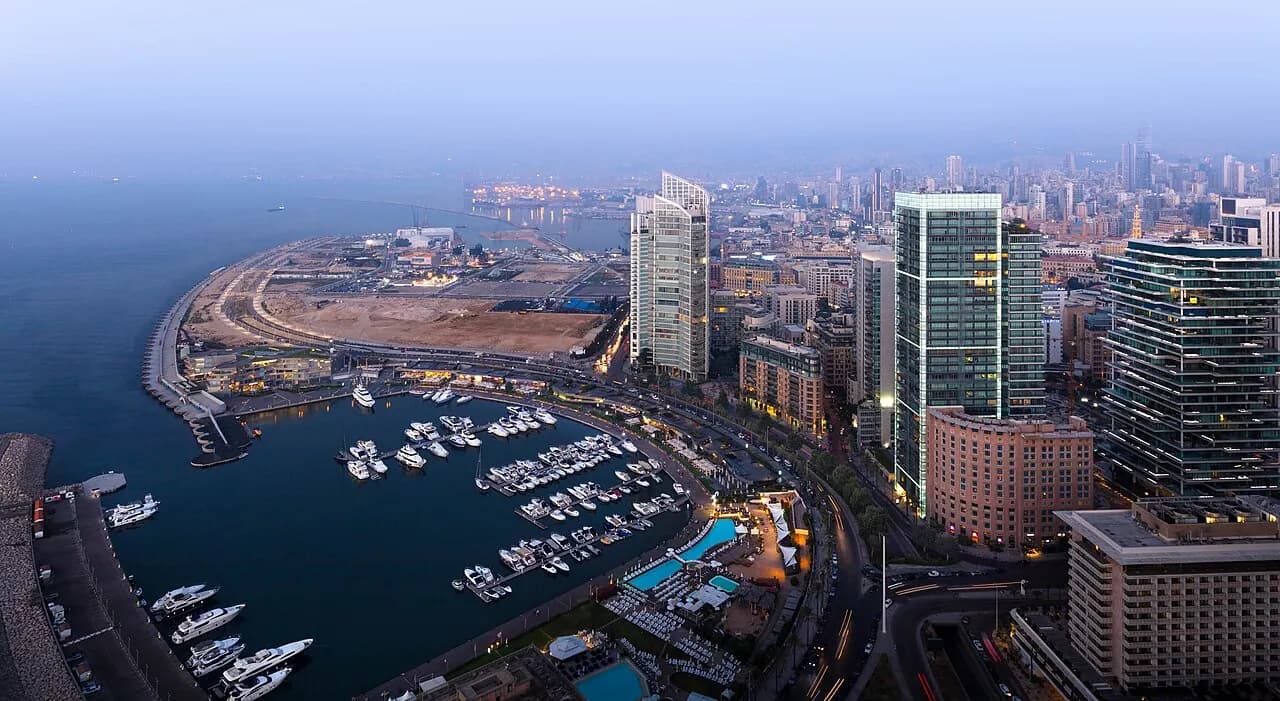
Beirut, 14 de septiembre de 2022: asaltar tu propio banco
¿Cómo se sabe que una moneda va a colapsar?
El 14 de septiembre de 2022, en Beirut, Sali Hafiz entra en una sucursal del BLOM Bank con una pistola. Exige el dinero que tiene depositado. Su hermana tiene cáncer y hay que pagar el tratamiento. Desde hace meses, el banco solo le deja retirar el equivalente de 200 dólares al mes, en libras libanesas. Sale con 13.000 dólares. La pistola era de juguete, de su sobrino.
Para Sali Hafiz, solo estaba recuperando lo que su estado de cuenta decía que era suyo. En Líbano, desde 2019, ese estado de cuenta y la realidad ya no coincidían. La libra llevaba más de veinte años atada al dólar, a 1.507,5 libras por dólar. En febrero de 2023, según el Banco Mundial, había perdido más del 98 % de su valor. Desde 2019, los bancos habían limitado los retiros sin que ninguna ley general de control de capitales los autorizara. El Banco Mundial habló de un «esquema Ponzi»: una deuda acumulada para dar la ilusión de estabilidad y seguir atrayendo depósitos.
Cuando una promesa monetaria cede, puede ceder rápido. En 1923, Alemania tiene que pagar las reparaciones de guerra y financia la resistencia pasiva en el Ruhr ocupado haciendo que su banco central imprima marcos. En octubre, los precios se duplican cada 3,7 días. La crisis termina con una moneda nueva de emisión limitada: un rentenmark por un billón de marcos viejos. Los ahorradores lo perdieron casi todo.
3,7 díasel tiempo que tardaban los precios alemanes en duplicarse en octubre de 1923.
Argentina, 1 de diciembre de 2001: el ministro de Economía, Domingo Cavallo, limita los retiros a 250 pesos por semana. Se le llamará el corralito. En febrero de 2002, los depósitos en dólares se convierten por obligación a pesos, a 1,40 pesos por dólar, mientras el peso se desploma.
Chipre, julio de 2013: en el Bank of Cyprus, casi la mitad de lo que cada cliente tenía por encima de 100.000 euros se convierte por decreto en acciones del banco. Por debajo de ese umbral, el monto queda intacto.
La pérdida de confianza se ve en los gestos. A fines de 2020, los argentinos tenían unos 230.000 millones de dólares en divisas fuera del sistema del país: en cuentas en el extranjero, en cajas de seguridad, bajo el colchón. En julio de 2022, un dólar costaba en la calle de Buenos Aires unas dos veces y media su precio oficial. En otros lugares, la huida va más rápido. El 9 de marzo de 2023, los clientes del Silicon Valley Bank retiran más de 40.000 millones de dólares en un solo día, desde sus teléfonos. Con los 100.000 millones que se esperaban al día siguiente, cerca del 85 % de los depósitos del banco iba de salida. En 2008, Wachovia había tardado ocho días en perder 10.000 millones. El 12 de marzo, las autoridades de Estados Unidos garantizan todos los depósitos de SVB, por encima del tope habitual. Los accionistas lo pierden todo.
US$40.000 Mretirados del Silicon Valley Bank en un solo día, el 9 de marzo de 2023.
Para ir más lejos · 2 minOtras promesas rotasMéxico 1982, India 2016, Nigeria 2023Ver másPlegar
México, agosto de 1982: los depósitos en dólares de los bancos mexicanos, los mexdólares, se convierten por decreto a pesos, a 69,50 por dólar. Cuando el mercado cambiario vuelve a abrir, el 19 de agosto, el dólar se cotiza cerca de 115. El 1 de septiembre, el gobierno nacionaliza la banca.
India, 8 de noviembre de 2016: en una noche se retiran los billetes de 500 y 1.000 rupias, cerca del 86 % del valor de los billetes en circulación. El 99,3 % volverá cambiado a los bancos, pero falta efectivo. Nigeria, febrero de 2023: el cambio de billetes se convierte en escasez, hay gente que duerme frente a los cajeros, hasta que la Corte Suprema prolonga la vigencia de los billetes antiguos.
Fuentes: Banco de México; Reserve Bank of India, informe anual 2017-2018; Corte Suprema de Nigeria (2023).
El estado de cuenta de Sali Hafiz mostraba una suma que su banco ya no quería devolver. En Líbano y en Argentina, la diferencia la pagaron los ahorradores. Pero estas intervenciones no son todas iguales: lo que las distingue son las reglas que enmarcan ese poder y los recursos que dejan. En Chipre, la ley fijó el orden de las pérdidas: primero los accionistas, después los grandes depositantes. Protegió los depósitos garantizados de cualquier recorte, sin impedir restricciones temporales a los retiros. En SVB, las autoridades activaron una excepción prevista por la ley para proteger a todos los depositantes, y las pérdidas del fondo de garantía derivadas de proteger los depósitos no asegurados debían recuperarse cobrándoselas a los bancos. Los accionistas lo perdieron todo. En Líbano, a falta de una ley así, circulares del banco central regularon después algunos retiros. A veces los jueces ordenaron devoluciones: en febrero de 2023, una decisión contra Fransabank desató una huelga de los bancos. Quién paga depende de quién lleva el registro, de quién lo garantiza y de las reglas que deben seguir.
¿Quién fabrica hoy el dinero?
- Londres, 2014: los préstamos crean dinero
- Febrero de 2022: 300.000 millones de dólares rusos congelados
Londres, 2014: los préstamos crean dinero
¿Cómo crean dinero los bancos?
Seguramente te imaginas un banco que presta los ahorros de sus otros clientes. En 2014, el Banco de Inglaterra escribe lo contrario: «Cada vez que un banco concede un préstamo, crea al mismo tiempo un depósito equivalente en la cuenta bancaria del prestatario, y con ello crea dinero nuevo». Los bancos crean la mayor parte del dinero al conceder créditos. El Banco de Francia lo resume en 2024: «los créditos hacen los depósitos».
Imagina que pides prestados 20.000 dólares para un auto. El banco comprueba que puedes pagarlos. Luego escribe dos líneas: un préstamo que le debes y un depósito de 20.000 dólares en tu cuenta. Ese depósito es dinero nuevo, creado en ese instante. Cuando le pagas al concesionario, el depósito pasa a otro banco, y tu banco tiene que liquidar esa transferencia. Cuando terminas de pagar, el préstamo y el dinero desaparecen juntos.
En realidad hay dos dineros. Uno es el dinero del banco central: los billetes y el dinero que los bancos guardan en su cuenta con él, que se llama reservas. El otro es el de tu banco: tu saldo. Si el concesionario está en tu banco, este solo mueve una línea. Si está en otro, tu banco le envía reservas al suyo. Si le faltan, las pide prestadas, a un precio que el banco central orienta con su Tasa de referenciaLa tasa de interés que fija el banco central y que orienta el costo al que los bancos consiguen reservas.Leer en Wikipedia. En una crisis, el banco central se las presta a los bancos sólidos: es el prestamista de última instancia.
En la zona euro, en julio de 2026, los billetes y las monedas representaban apenas el 9,2 % de la masa monetaria en sentido amplio. El resto son sobre todo depósitos bancarios: los economistas hablan de dinero bancario o escritural, frente al efectivo en billetes y monedas.
9,2 %del dinero de la zona euro existía en forma de billetes y monedas en julio de 2026.
¿Qué impide que un banco preste sin fin? No una reserva de ahorro. Tiene que ganar dinero con sus préstamos, mantener suficiente Capital propioEl dinero que aportan los accionistas y las ganancias guardadas. Absorbe las pérdidas antes que los depósitos de los clientes.Leer en Wikipedia y liquidez, encontrar gente que quiera endeudarse y pagar el precio que fija el banco central. Si quiebra, una garantía financiada por los bancos te devuelve tu dinero, con un límite: 100.000 euros por cliente y por banco en la Unión Europea, 250.000 dólares en Estados Unidos. Por encima de eso, tu saldo es solo una promesa de tu banco.
Tu saldo es, entonces, una promesa de tu banco, vuelta creíble por las reglas y por el Estado.
Esta arquitectura le da un poder enorme a un puñado de instituciones: decidir, préstamo tras préstamo, quién recibe primero el dinero nuevo. Y ese poder tiene abusos conocidos. Cuando un banco pertenece a un grupo industrial, puede prestarle a ese grupo en malas condiciones. En México, a mediados de los años noventa, los préstamos de los bancos a las empresas de sus propios accionistas representaban el 20 % del crédito comercial, y caían en impago con mucha más frecuencia. Los economistas que lo midieron, Rafael La Porta y sus coautores, concluyeron: «el préstamo a partes vinculadas es una manifestación del saqueo». Esos casos siguen siendo abusos que las reglas limitan; los escándalos nacen sobre todo de vínculos ocultos.
¿Quién controla ese poder? No los votantes, al menos no directamente. En la zona euro, el tratado prohíbe al BCE pedir o aceptar instrucciones de los gobiernos y de las instituciones europeas. Su mandato, la estabilidad de precios, lo fijaron tratados ratificados, y otro artículo le prohíbe financiar directamente a los Estados, para evitar lo que pasó en Alemania en 1923. Rinde cuentas ante el Parlamento Europeo, pero el precio del dinero de veintiún países se decide fuera de las urnas, y los bancos eligen por su cuenta, dentro de las reglas, a quién le prestan.
La creación de dinero también cruza fronteras. Fuera de Estados Unidos, algunos bancos prestan en dólares y crean así depósitos en dólares, lejos de la supervisión directa de la Reserva Federal, aunque los pagos se liquidan en última instancia en bancos estadounidenses: son los EurodólaresDepósitos en dólares en bancos situados fuera de Estados Unidos. El mercado nació en Londres en los años cincuenta.Leer en Wikipedia. Los paraísos fiscales cumplen otra función: no crean dinero, resguardan ganancias. A fines de 2017, las multinacionales estadounidenses habían acumulado allí cerca de 1 billón de dólares, invertidos sobre todo en títulos estadounidenses.
Para ir más lejos · 4 minCuando un banco se presta a sí mismoEmpresas fantasma, préstamos a allegados y reglasVer másPlegar
El mecanismo cabe en pocas líneas. Un banco le presta a una empresa que sus dueños controlan en secreto, a menudo registrada en el extranjero. El préstamo crea un depósito, que enseguida se va a otra parte. El banco se queda con un crédito que nadie va a pagar. Cuando el agujero sale a la luz, lo tapan los depositantes, el Estado o el banco central.
En Ucrania, PrivatBank, el mayor banco del país, es nacionalizado en diciembre de 2016. La investigación de la consultora Kroll, publicada por el banco central, describe un fraude organizado durante al menos diez años: los préstamos nuevos servían para pagar los viejos, y a fines de 2016 el 75 % de la cartera iba a 36 prestatarios vinculados. La pérdida llega por lo menos a 5.500 millones de dólares. El Estado recapitalizó el banco, y los depositantes quedaron protegidos.
En Islandia, en septiembre de 2008, Kaupthing anuncia que un inversionista catarí compra el 5 % de su capital. En realidad, el banco le prestó todo el precio, a través de sociedades de las Islas Vírgenes Británicas y de Chipre: pagaba sus propias acciones con el dinero que acababa de crear. En 2015, sus directivos fueron condenados a penas de entre cuatro y cinco años y medio de prisión. En Glitnir, los préstamos a Baugur y sus filiales, ligadas a los principales accionistas, llegaban a cerca del 70 % del capital.
En Moldavia, del 24 al 26 de noviembre de 2014, el Banca Sociala presta más de 13.000 millones de lei a cinco empresas, y el dinero se va hacia sociedades británicas con cuentas en Letonia. Junto con otros dos bancos, desaparecen cerca de 1.000 millones de dólares, casi una décima parte del PIB del país. El Estado asume la pérdida.
No es cosa de unos pocos países. En México, los préstamos a partes vinculadas se concedían a tasas unos 4 puntos más bajas y caían en impago un 33 % más seguido. El banco central de Rusia describe bancos «cautivos», creados por grupos empresariales para su propio uso, y en 2017 retiró 51 licencias. En China, el Baoshang Bank hizo pasar 156.000 millones de yuanes hacia su dueño a través de 209 empresas fantasma, entre 2005 y 2019.
Las reglas existen. En la Unión Europea, la exposición a un cliente o a un grupo vinculado tiene un tope del 25 % del capital de nivel 1, y los préstamos a directivos y a sus allegados deben documentarse ante el supervisor. En Estados Unidos, los préstamos a una misma empresa afiliada tienen un tope del 10 % del capital, y los préstamos a directivos no pueden concederse en condiciones de favor. Estas reglas exigen saber quién es dueño de qué. Para eso están los registros de beneficiarios finales, que han retrocedido: la justicia europea cerró el acceso público en 2022, y Estados Unidos eximió de ellos a sus propias empresas en 2025.
Fuentes: Kroll para el Banco Nacional de Ucrania (2017); Tribunal Europeo de Derechos Humanos, Sigurður Einarsson y otros c. Islandia (2019); Kroll, Project Tenor (2015); La Porta, López de Silanes y Zamarripa (2003); Banco de Rusia (2017); Comisión Especial de Investigación de Islandia (2010); Federal Reserve, Regulations O y W; Reglamento europeo sobre requisitos de capital (CRR); Tribunal de Justicia de la Unión Europea (2022); FinCEN (2025).
A escala de los Estados, crear dinero tiene un reverso: poder congelarlo.
Febrero de 2022: 300.000 millones de dólares rusos congelados
¿Por qué el mundo entero necesita dólares?
En Bruselas, en las cuentas del depositario Euroclear, duerme buena parte de las reservas del banco central ruso. A fines de febrero de 2022, pocos días después de la invasión de Ucrania, los países occidentales inmovilizan unos 300.000 millones de dólares de reservas rusas, la mayor parte en Europa. En diciembre de 2025, la Unión Europea vuelve indefinido ese congelamiento. En Líbano, unos bancos bloqueaban a sus clientes; aquí, unos Estados bloquean a un Estado que acaba de invadir a otro. Las razones no tienen nada en común; el mecanismo, sí: quien guarda el registro decide el acceso.
US$300.000 Mde reservas del banco central ruso inmovilizadas a fines de febrero de 2022.
Todo nace de un hecho simple: los países guardan sus ahorros en casa de otros, y sobre todo en dólares. Más de la mitad de las reservas de divisas de los bancos centrales están en dólares, y casi nueve de cada diez cambios de divisas pasan por él. Un importador nigeriano o un banco coreano que presta en Yakarta lo necesita. En una crisis, la Reserva Federal les da esos dólares a los bancos centrales que elige.
A mediados de los años sesenta, el ministro de Finanzas francés, Valéry Giscard d’Estaing, llama a esto el «privilegio exorbitante» de Estados Unidos. Un país cuya moneda todos necesitan se endeuda más barato, y los demás tienen que ganar esa moneda antes de poder usarla. Tras el cierre de la ventanilla del oro, el secretario del Tesoro John Connally les habría soltado a los europeos que el dólar es «nuestra moneda, pero su problema».
El dólar no es el primero en reinar. En los siglos XVI y XVII, el real de a ocho español, acuñado con la plata de Potosí, circulaba de América hasta China, donde los impuestos se pagaban en plata. Después, la libra esterlina dominó el siglo XIX, hasta que el dólar se impuso después de 1945. La moneda dominante casi siempre fue la de la potencia que controlaba las rutas del comercio, y ninguna reinó para siempre.
El franco CFA muestra otra forma de dependencia. Creado en 1945, existe en dos versiones, para catorce países de África occidental y de África central. Está atado al franco, y después al euro, con la garantía del Tesoro francés. En enero de 1994 pierde la mitad de su valor de la noche a la mañana. En 2019, los ocho países de África occidental consiguen dejar de depositar la mitad de sus reservas de divisas en París, y Francia sale de los órganos de su banco central. Los seis países de África central todavía depositan la mitad de las suyas. La paridad fija sigue.
Desde 2022, los bancos centrales compran oro a un ritmo pocas veces visto: casi el doble cada año que en la década de 2010. Muchos mencionan los riesgos geopolíticos. Las reservas guardadas en su propio suelo no las puede congelar ningún otro país. Si cada guardián puede congelar, convertir o borrar, la pregunta siguiente llega sola: ¿se puede llevar un registro sin guardián?
¿Se puede guardar la memoria sin rey ni banco?
- Del Kurdistán a Bitcoin: dinero que nadie puede imprimir
- Kenia, marzo de 2007: el dinero por teléfono
- Del esusu yoruba a la tanda mexicana: el fondo que da la vuelta
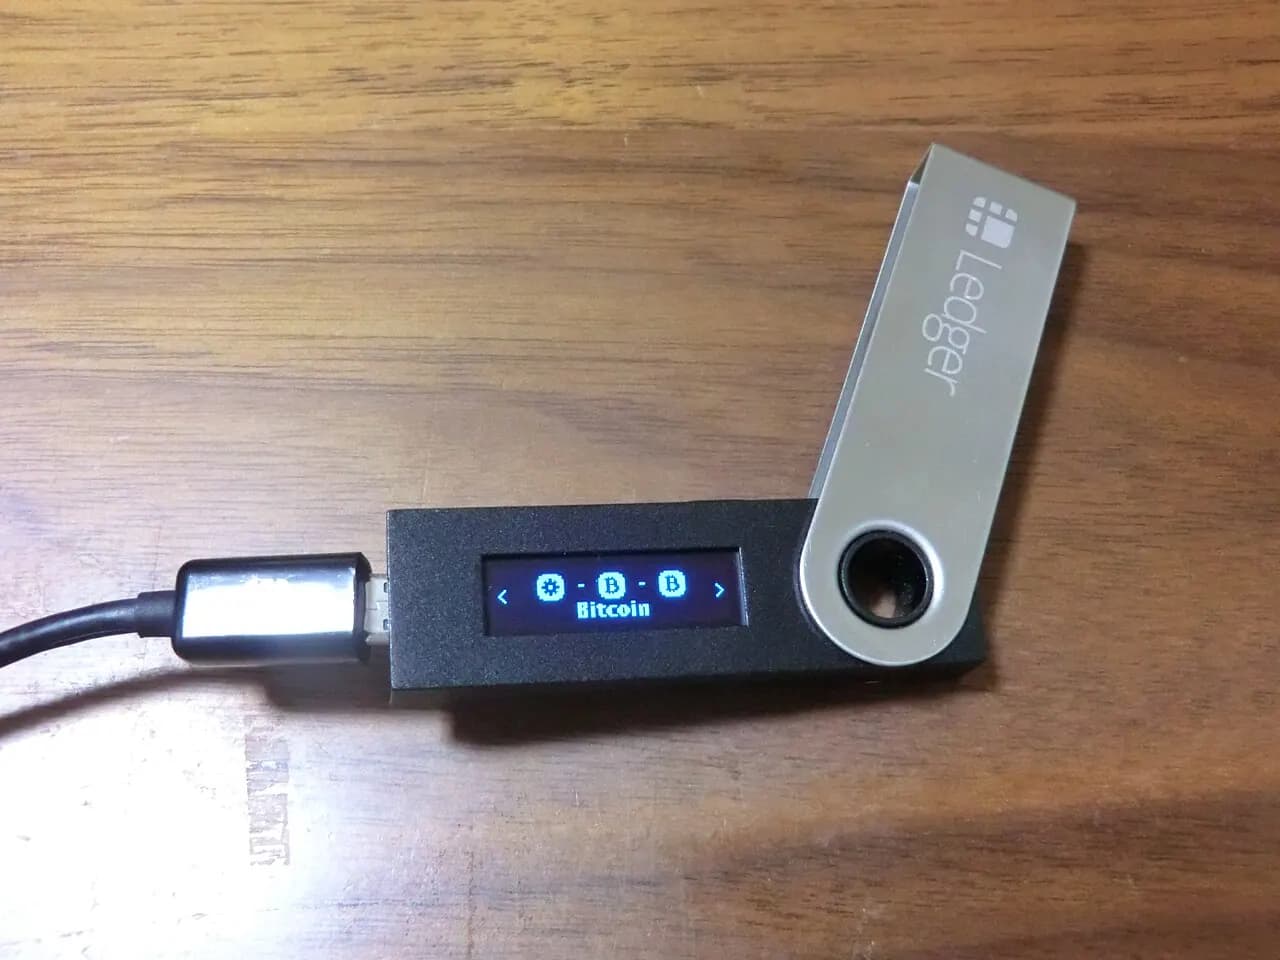
Del Kurdistán a Bitcoin: dinero que nadie puede imprimir
¿Puede sostenerse un dinero sin emisor?
A principios de los años noventa, tras la guerra del Golfo, el Kurdistán iraquí escapa al control de Bagdad. Sadam Husein manda imprimir dinares nuevos a voluntad. En el norte, la gente sigue usando los billetes viejos, impresos antes de la guerra, a los que llaman dinar «suizo» porque sus planchas venían de Suiza. Ya nadie puede imprimirlos. Ningún gobierno los respalda.
Durante diez años, Irak vive con dos monedas. El valor del dinar suizo sigue una apuesta: que el régimen caiga y que un gobierno nuevo lo cambie a buen precio. Cuando Sadam cae en 2003, un dinar suizo vale unos 300 dinares de Sadam. El nuevo gobierno lo convierte a 150: la mitad de su máximo, pero por encima de su cotización media de los seis años anteriores. Para Mervyn King, entonces gobernador del Banco de Inglaterra, la lección es clara: el valor de una moneda depende de que sobrevivan las instituciones que la definen.
El 31 de octubre de 2008, seis semanas después de la quiebra de Lehman Brothers, alguien que firma como Satoshi Nakamoto publica un texto de nueve páginas: «Bitcoin: A Peer-to-Peer Electronic Cash System». Promete pagos digitales sin un «tercero de confianza». El primer bloque, minado el 3 de enero de 2009, contiene un titular del Times de ese día: el ministro de Hacienda británico está «al borde de un segundo rescate de los bancos».
Bitcoin retoma las tres preguntas de este ensayo. El registro es público, está copiado en miles de computadoras y cualquiera puede verificarlo. Nadie puede decidir por su cuenta emitir más: el código HalvingCada 210.000 bloques, unos cuatro años, la cantidad de bitcoins nuevos por bloque se reduce a la mitad. cada cuatro años, más o menos, hacia un tope de 21 millones. Al 13 de septiembre de 2026, ya se había creado el 95,6 % de todos los bitcoins que llegarán a existir.
El 22 de mayo de 2010, un programador, Laszlo Hanyecz, paga dos pizzas con 10.000 bitcoins.
US$770 Mel valor, al 13 de septiembre de 2026, de los 10.000 bitcoins pagados por dos pizzas en 2010.
Ahí está el problema: un dinero que esperas que suba, lo guardas. Cuando El Salvador lo vuelve moneda de curso legal en 2021, solo el 20 % de las empresas lo acepta, y cerca del 5 % de las ventas se paga en bitcoin a través de la billetera pública Chivo, según un estudio del National Bureau of Economic Research; en 2025, aceptarlo vuelve a ser opcional. La cotización tocó unos 126.000 dólares en octubre de 2025, cayó hacia los 60.000 dólares ya el 6 de febrero de 2026, más de la mitad por debajo de su récord, y a mediados de septiembre volvió a subir hacia los 77.000 dólares.
Para ir más lejos · 3 min¿Está Bitcoin respaldado por energía?Lo que hace la prueba de trabajo, y lo que noVer másPlegar
Para añadir un bloque y recibir bitcoins nuevos, los mineros tienen que demostrar que hicieron una cantidad enorme de cálculos, pagados sobre todo en electricidad. Satoshi Nakamoto lo comparaba con los buscadores de oro.
Más energía no crea más bitcoins. Cada 2.016 bloques, la red ajusta la dificultad para que llegue un bloque cada diez minutos, más o menos. Más potencia de cálculo compra una parte mayor de las monedas nuevas, no más monedas.
La energía tampoco fija el precio. Varios estudios, como el de Ladislav Kristoufek en 2020, encuentran que el costo de minar sigue al precio del bitcoin, y no al revés.
Lo que se puede afirmar es más limitado: Bitcoin hace costosa la emisión de dinero nuevo, como antes el oro. Para Nick Szabo, ese costo imposible de falsificar vuelve creíble el registro. Para el economista Eric Budish, es una factura de seguridad que debe crecer con el valor que protege. A fines de agosto de 2026, las comisiones de transacción eran menos del 1 % de los ingresos de los mineros; el resto venía de la emisión nueva, que va disminuyendo.
Fuentes: libro blanco de Bitcoin (2008); Bitcoin Core; Ladislav Kristoufek (2020); Nick Szabo (2002); Eric Budish (2025); Luxor Hashrate Index.
Bitcoin demostró que un dinero puede existir sin emisor, con reglas que nadie puede cambiar por su cuenta. Pagar con bitcoin es posible. Convertirlo en un dinero práctico para los gastos de todos los días es otra historia. Y la confianza vuelve a entrar por otra puerta: muchos tenedores confían sus bitcoins a plataformas y fondos que guardan las claves por ellos. Nada obliga a hacerlo: quien guarda sus claves no necesita confiarle sus bitcoins a una plataforma. En noviembre de 2022, la quiebra de la plataforma FTX dejó un agujero de unos 8.000 millones de dólares en las cuentas de sus clientes. Bitcoin elimina al emisor; otros dineros digitales solo cambian de guardián.
Kenia, marzo de 2007: el dinero por teléfono
¿Quién llevará el registro del dinero digital?
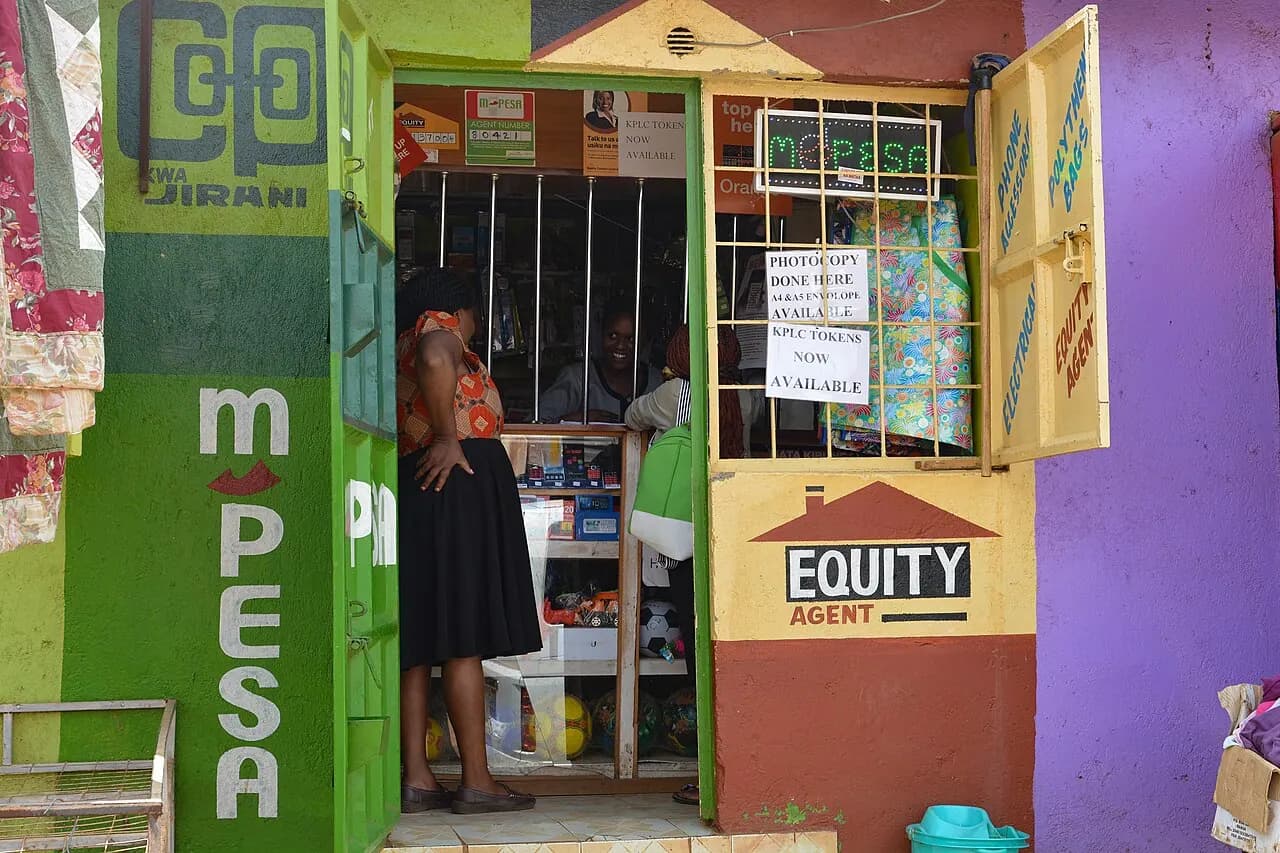
En marzo de 2007, en Kenia, la operadora telefónica Safaricom lanza M-Pesa: enviar dinero con un celular sencillo y retirarlo en una tienda del barrio. Sin cuenta bancaria. En pocos años, millones de kenianos pagan, ahorran y le mandan dinero a su pueblo de esa forma. Según un estudio publicado en Science en 2016, el acceso a M-Pesa sacó de la pobreza a unos 194.000 hogares kenianos, el 2 % del país, sobre todo hogares encabezados por mujeres. Safaricom lleva el registro, pero cada chelín está depositado en bancos: M-Pesa mueve el dinero, no lo crea.
Las empresas llevan ahora una gran parte de los registros de pago. En China, Alipay y WeChat Pay registran los pagos diarios de cientos de millones de personas. Las stablecoins van más lejos: son tokens que prometen ser reembolsados dólar por dólar, respaldados por las reservas de su emisor. A fines de junio de 2026 circulaban unos 73.000 millones de dólares en USDC y unos 185.000 millones de dólares en USDT.
Por transparencia: Spliz, que publica este blog, es una app para compartir gastos entre amigos. Conserva el registro de gastos en sus servidores y permite anotar reembolsos hechos fuera de la app. Los pagos integrados y la wallet se retiraron. El saldo calculado describe las cuentas del grupo; no es dinero depositado en una cuenta bancaria.
Los banqueros centrales reconocieron ahí una vieja historia. En 2025, el Banco de Pagos Internacionales compara las stablecoins con los billetes privados de la era de la «banca libre» estadounidense. Entre 1837 y 1863, más de mil bancos emitían sus propios dólares, y un dólar de un banco lejano valía menos que su nombre. Estados Unidos respondió con la GENIUS Act, promulgada el 18 de julio de 2025 y aplicable a más tardar el 18 de enero de 2027: un dólar de reservas seguras por cada dólar emitido, informes mensuales, nada de prestar las reservas, nada de pagar intereses a los tenedores. Así, los intereses de esas reservas se los queda el emisor: en 2025, el 96 % de los 2.700 millones de dólares de ingresos de Circle, el emisor del USDC, vino de sus reservas. Y ese ingreso se reparte: en el último trimestre de 2025, 461 de los 770 millones de dólares de Circle se fueron en costos de distribución y de transacción, hacia quienes hacen circular el USDC. El señoreaje de los reyes cambió de manos, y ya no de una sola.
Para ir más lejos · 3 minUn dólar no era un dólarLos billetes de Estados Unidos antes de 1863Ver másPlegar
De 1837 a 1863, un billete de un dólar era la promesa de un banco concreto. Cerca de ese banco se aceptaba por su valor nominal. Más lejos, los comerciantes lo tomaban con descuento, porque cobrarlo implicaba un viaje y un riesgo.
Los comerciantes consultaban guías impresas. Una guía de Filadelfia muestra los billetes de Pensilvania a la par en la ciudad, los de Carolina del Norte con un descuento del 3,24 % en 1839 y los de Indiana con un descuento medio de cerca del 19 % en 1855, algunos al 50 %. La Office of the Comptroller of the Currency tiene registrados más de 7.000 billetes distintos.
La mayoría de los descuentos eran pequeños. En unas 230.000 cotizaciones de 1.750 bancos, el descuento mediano era del 0,5 %. Los descuentos grandes golpeaban a los bancos lejanos, nuevos o frágiles, y el economista Gary Gorton demostró que los mercados valoraban esos riesgos con bastante precisión.
La guerra civil acabó con ese mosaico. A partir de 1863, los billetes de los bancos nacionales tenían todos el mismo aspecto y estaban garantizados por bonos federales. Un impuesto del 10 % sobre los billetes de los bancos estatales terminó el trabajo: su circulación pasó de 143 millones de dólares en 1865 a 4 millones en 1867.
Fuentes: Gary Gorton (1999); Gorton, Ross y Ross (2022); Federal Reserve History; Office of the Comptroller of the Currency.
Los Estados toman el otro camino: las monedas digitales de banco central llevarían el dinero público directo a tu teléfono. En mayo de 2026, 146 países y uniones monetarias estudiaban una, pero solo tres la habían lanzado por completo. El 9 de julio de 2026, el Parlamento Europeo aprobó por 416 votos contra 169 su mandato de negociación sobre un euro digital. Estados Unidos eligió lo contrario y en enero de 2025 prohibió a sus agencias crear una. El euro digital lo emitiría y garantizaría el Eurosistema; su accesibilidad, su privacidad y su seguridad dependerían de las reglas y los mecanismos que se adopten. Ese registro podría ver muchos pagos: el BCE promete no identificar a quienes pagan, pero será la ley la que fije ese límite.
Canadá mostró en qué se convierte un registro en manos del poder ejecutivo, incluso sin moneda digital. En febrero de 2022, el gobierno invoca la Ley de Emergencias contra el convoy de camioneros que bloquea Ottawa. Un decreto obliga a los bancos a congelar al menos 257 cuentas corrientes, sin decisión de un juez. El 23 de enero de 2024, el Tribunal Federal declara irrazonable el uso de esa ley; el Tribunal Federal de Apelaciones lo confirma en enero de 2026, y el gobierno lleva el caso a la Corte Suprema.
Ninguno de estos caminos elimina la pregunta. Cada uno mueve el registro, y con él el poder, entre una empresa, un Estado y un código. Queda una escala que esos tres caminos dejan de lado, y de la que la gente nunca prescindió: el grupo.
Del esusu yoruba a la tanda mexicana: el fondo que da la vuelta
¿Y si el grupo llevara su propio registro?
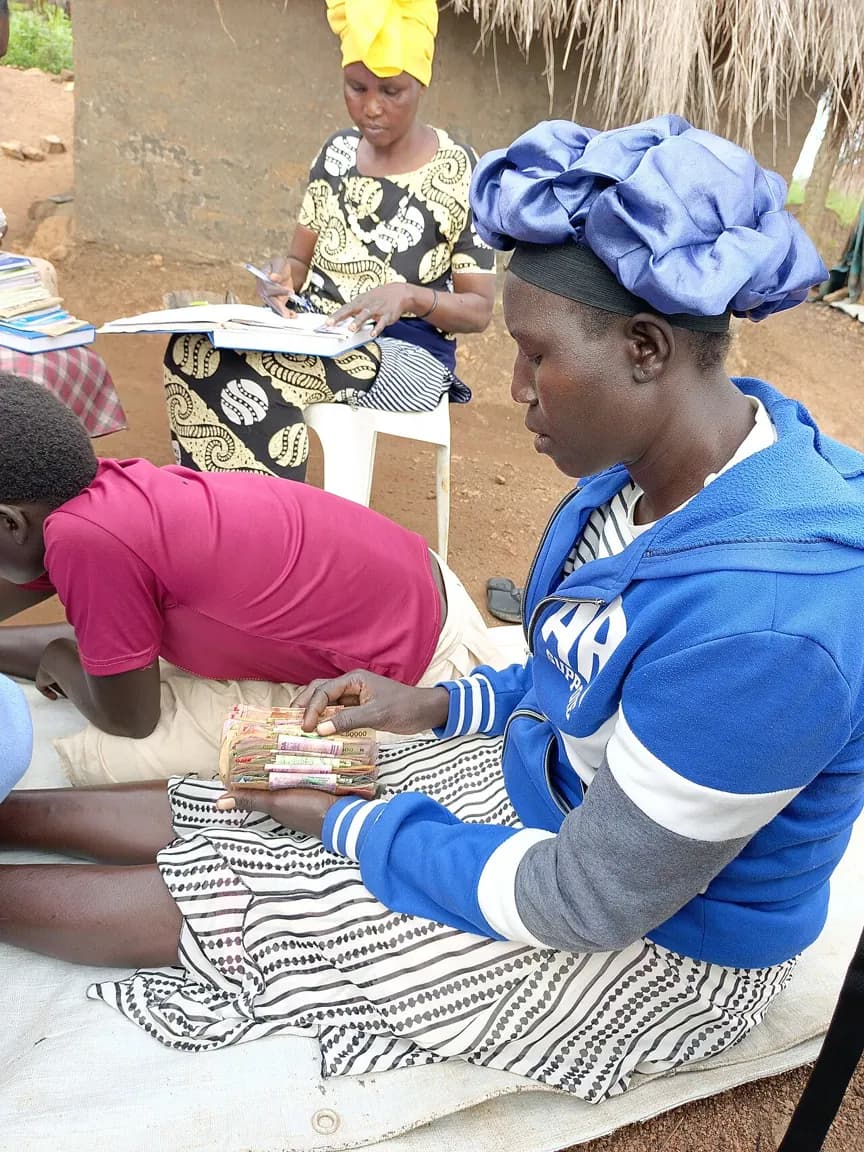
Quizá conozcas el principio. Cada mes, en miles de ciudades, se reúne un grupo pequeño. Cada integrante pone la misma cantidad en un fondo común, y uno se lleva todo; al mes siguiente le toca a otro. Los yoruba lo llaman EsusuUna asociación de ahorro en la que cada integrante aporta una suma fija en cada reunión y recibe el fondo completo una vez, por turnos.Leer en Wikipedia; en Ghana y en Trinidad es el susu, en Jamaica el partner, en México la tanda, en Francia la tontine. Africanos deportados lo llevaron al Caribe, donde sigue vivo. Estos grupos funcionan sin banco y sin Estado. Su registro descansa en la reputación: quien ya cobró el fondo y deja de aportar pierde su lugar en el grupo, y a menudo más allá. El riesgo existe: en México, la Condusef advierte que quien organiza una tanda puede irse con el dinero.
También protegen. En un barrio de Nairobi, los economistas Siwan Anderson y Jean-Marie Baland comprobaron que esos grupos reúnen sobre todo a mujeres en pareja que ganan su propio dinero: entrar en el fondo es para ellas una manera de poner sus ahorros a salvo de los pedidos de su marido.
En 1994, la socióloga Viviana Zelizer mostró que la gente nunca trata el dinero como una cifra neutra. Le pone destino: el sobre de las vacaciones no es el del alquiler, el cheque de cumpleaños no paga el súper. Esas reglas se escriben como se puede: un sobre, un frasco, una segunda cuenta. Una cuenta conjunta suele permitir que cualquiera de los titulares lo retire todo. Una cuenta mancomunada exige el acuerdo de todos, pero cada retiro necesita la firma de todos.
La cuenta individual, en cambio, fue una libertad conquistada. En Francia, una mujer casada no pudo abrir una cuenta sin el permiso de su marido hasta la ley del 13 de julio de 1965. En Estados Unidos, antes de la Equal Credit Opportunity Act de octubre de 1974, a una mujer casada podían negarle un crédito a su nombre. Un registro de grupo no debe borrar a nadie.
La politóloga Elinor Ostrom estudió pesquerías y canales de riego gestionados por sus propios usuarios durante siglos. Los que duran tienen límites claros, reglas decididas en común, vigilancia a cargo de los integrantes, sanciones graduales y una forma sencilla de resolver los conflictos. Un registro de grupo vale lo que valen sus reglas para salir y para los desacuerdos. Y no elimina a todos los guardianes: por lo menos permite saber quiénes son.
En el modelo de Kocherlakota, el dinero ocupa el lugar de un registro completo que nadie puede llevar a la escala de un país. A la escala de cinco amigos, llevar un registro compartido de los gastos comunes se vuelve posible. Basta con anotar quién pagó qué, como en Uruk.
Imagina a cinco amigos que alquilan una casa por una semana. Inès paga el alquiler, 1.500 dólares. Karim paga el súper, 300 dólares. A cada uno le tocan 360 dólares. Al volver, nadie tiene que acordarse: todos ven la misma lista. Karim todavía le debe 60 dólares a Inès, y los otros tres le deben 360 cada uno. El registro calcula los saldos, sin crear dinero. El grupo decide cómo saldarlos: al centavo, redondeando o regalando su parte. Esa lista también tiene un guardián, la app que la conserva, y las tres preguntas valen para ella. Los amigos se siguen peleando. Pero la cuenta está escrita, y cualquiera puede leerla.
Epílogo. La laguna y el sueldo
En las Maldivas, el cauri se cambiaba por el arroz de Bengala. Valía mucho más en Gao, en Ouidah, en Yunnan, porque gente que no se conocía creía que otros lo aceptarían. Dejó de valer cuando unos comerciantes de Hamburgo encontraron otra laguna, y unos gobernadores decidieron en qué moneda se pagarían los impuestos.
Una forma de entender el dinero es verlo como una memoria de los intercambios, que responde a una carencia: nadie se acuerda de todo. A veces un objeto escaso hizo de memoria; otras veces la guardó alguien: un escriba, un rey, una bóveda de oro, un banco, un Estado, un código. Cada uno protegió algo, y cada uno tenía su punto débil.
El día de tu próximo pago, el número junto a tu nombre volverá a subir. Es una promesa, escrita por otros. Ammi-saduqa borró deudas para liberar familias; otros congelaron cuentas. Antes de confiar en un registro, antiguo o nuevo, incluido el que compartes con tus amigos, hazte tres preguntas. ¿Quién lo lleva? ¿Quién puede reescribirlo? ¿Y quién puede borrarte de él?
Este ensayo cuenta una historia; no constituye asesoramiento financiero.
Fuentes
- Jan Hogendorn (1981), la recolección, el monopolio real y el comercio de los cauris de las Maldivas.
- Jan Hogendorn y Marion Johnson (Cambridge University Press), la moneda de conchas de la trata.
- Anne Haour, Annalisa Christie y Shiura Jaufar (2016), los cauris en la arqueología de África occidental y la tasa que registró Ibn Battuta.
- Bin Yang (Routledge), los cauris como primera moneda global.
- Gildas Salaün, museo Dobrée, el precio de los cautivos en Ouidah y el cargamento del Saturne.
- Leigh Gardner (2016), los sistemas monetarios africanos desde 1800.
- Walter Ofonagoro (1979), la política monetaria colonial en el sur de Nigeria.
- Mahir Şaul (2004), la supervivencia de los cauris en la región del Volta.
- Karin Pallaver, AEHN, la transición monetaria en Uganda.
- Museo del Banco de Canadá, las piedras de Yap y David O’Keefe.
- Denise Schmandt-Besserat, de las fichas a la escritura.
- Robert Englund (CDLI), las cuentas protocuneiformes de Uruk.
- The Schøyen Collection, la tablilla de cebada de Kushim.
- Sardis Expedition, las primeras monedas de Lidia.
- John Munro, Universidad de Toronto, la gran devaluación de la moneda inglesa.
- Narayana Kocherlakota (1998), el dinero como memoria.
- FMI, Finanzas y Desarrollo (2002), el sistema hawala.
- SWIFT, la historia de la red.
- Thomas Thwaites, The Toaster Project, el tostador fabricado desde cero.
- Friedrich Hayek (1945), Econlib, el uso del conocimiento en la sociedad.
- R. A. Radford (1945), la economía de un campo de prisioneros.
- Museo Egipcio de Turín, el papiro de la huelga.
- Max Weber, extracto (Balliol College), el monopolio de la violencia física legítima.
- Archivo del Banco de Inglaterra, la fundación del Banco de Inglaterra.
- Biblioteca del Congreso, la Legal Tender Act de 1862.
- Federal Reserve Bank of New York, Liberty Street Economics, la reacuñación de 1696.
- FRASER, Money Trust Investigation, el testimonio de J. P. Morgan.
- The American Presidency Project, la Orden Ejecutiva 6102.
- Steve Hanke y Nicholas Krus, Cato Institute, la tabla de las hiperinflaciones.
- CBS News, Sali Hafiz en Beirut.
- Banco Mundial, Lebanon Economic Monitor, la caída de la libra libanesa.
- Yale Journal of Financial Crises, el corralito argentino.
- Financial Mirror, la conversión de los depósitos del Bank of Cyprus.
- Business Standard, la desmonetización en la India.
- CNN, la decisión de la Corte Suprema de Nigeria.
- Reserva Federal, informe Barr (2023), la corrida contra el Silicon Valley Bank.
- World Gold Council, las compras de oro de los bancos centrales.
- Banco de Inglaterra (2014), la creación de dinero.
- Banco de Francia (2024), cómo se crea el dinero.
- Banco Central Europeo, los agregados monetarios de julio de 2026.
- FDIC, el seguro de depósitos.
- Rafael La Porta et al. (2003), los préstamos a partes vinculadas en México.
- FMI, COFER, la composición de las reservas de divisas.
- Banco de Pagos Internacionales, encuesta trienal 2025, el mercado de cambios.
- Congressional Research Service, las reservas rusas inmovilizadas.
- FMI, comunicado 19/487, la reforma del franco CFA.
- Mervyn King (2004), el dinar suizo y las instituciones monetarias.
- Satoshi Nakamoto (2008), el libro blanco de Bitcoin.
- National Bureau of Economic Research, Bitcoin en El Salvador.
- Banco Mundial, Mas y Radcliffe, M-Pesa en Kenia.
- Banco de Pagos Internacionales (2025), las stablecoins y el dinero.
- Congreso de Estados Unidos, GENIUS Act, el marco de las stablecoins.
- Atlantic Council, CBDC Tracker, las monedas digitales de banco central.
- CBC, la decisión del Tribunal Federal sobre la Ley de Emergencias.
- Banco Mundial, Informe sobre el desarrollo mundial 1989, las asociaciones rotativas de ahorro.
- Viviana Zelizer, Princeton University Press, el significado social del dinero.
- CFPB, la Equal Credit Opportunity Act.
- Toby Green, University of Chicago Press, África occidental y la moneda de la trata.
- Slavery and Remembrance, Ouidah y el reino de Dahomey.
- Britannica, el edicto de Ammi-saduqa.
- Wikipedia, Hut Tax War, la guerra del impuesto sobre las chozas en Sierra Leona.
- Marval O’Farrell Mairal, la conversión forzosa de los depósitos argentinos en 2002.
- Reserva Federal, 12 de marzo de 2023, la garantía de todos los depósitos de SVB.
- FGDR, la garantía de depósitos en Francia.
- Dirección General del Tesoro de Francia, el funcionamiento de la zona franco.
- Tavneet Suri y William Jack, Science (2016), M-Pesa y la pobreza en Kenia.
- CNN, el USDC y la quiebra de SVB.
- CBC, la decisión del Tribunal Federal de Apelaciones en 2026.
- Global Informality Project, el esusu yoruba.
- Siwan Anderson y Jean-Marie Baland (2002), los fondos rotativos de Nairobi y el ahorro de las mujeres.
- Ministerio de Economía de Francia, cuentas conjuntas y mancomunadas.
- Edict on Maximum Prices (Wikipedia), el edicto de precios de Diocleciano.
- Britannica, solidus, la moneda de oro de Constantino.
- Reserva Federal (2018), el efectivo de las multinacionales estadounidenses en el exterior.
- Reserva Federal de Filadelfia, la sucesión de las monedas de reserva.
- Robert Triffin, Gold and the Dollar Crisis (1960), el dilema del dólar.
- Banco Mundial (2022), el «esquema Ponzi» en Líbano.
- Banco de México, la conversión de los mexdólares en 1982.
- Brookings, las líneas swap de la Reserva Federal.
- Dennis Flynn y Arturo Giráldez, la plata de América y China.
- Sveriges Riksbank, los primeros billetes de Europa.
- Circle, resultados 2025, los ingresos de las reservas del USDC.
- Condusef, los riesgos de las tandas.
- National Bureau of Economic Research, resumen, el bitcoin en El Salvador.
- Backpack, la caída del bitcoin en febrero de 2026.
- Wikipedia, Bankruptcy of FTX, la quiebra de FTX.
- Barry Eichengreen y Marc Flandreau, NBER, la libra y el dólar en el período de entreguerras.
- EUR-Lex, artículo 130 del TFUE, la independencia del BCE.
- Banco Nacional de Ucrania, informe de Kroll sobre PrivatBank, el fraude de PrivatBank.
- Tribunal Europeo de Derechos Humanos, Sigurður Einarsson y otros c. Islandia, el caso Al Thani en Kaupthing.
- Kroll, Project Tenor, el fraude bancario moldavo de 2014.
- Tesoro de Estados Unidos, Reserva Federal y FDIC, declaración del 12 de marzo de 2023, la protección de los depositantes de SVB y su financiamiento.
- Premio Nobel, Elinor Ostrom, la gestión de los bienes comunes.
Los amigos primero. Disfruta de los buenos momentos.