Qivalis : le stablecoin euro de 37 banques, expliqué
37 banques soutiennent un projet de stablecoin euro. Agrément, distribution et accès : les étapes à distinguer avant de parler d’un produit disponible.
Sur cette page
Trente-sept banques sont réunies autour de Qivalis. Au 10 octobre 2026, le site du projet indique toujours que la société n’est pas agréée et ne fournit pas de services de paiement au public. L’écart entre la force du consortium et le produit disponible est donc le point de départ, avant toute promesse d’usage.
Qu’est-ce que Qivalis ?
Qivalis est une société d’Amsterdam, Qivalis B.V., créée en septembre 2025 par neuf banques européennes pour émettre un stablecoin adossé à l’euro au taux de un pour un. Sous MiCA, le règlement européen des crypto-actifs, un tel jeton est un jeton de monnaie électronique : émis à sa valeur nominale quand l’émetteur reçoit vos euros, remboursable à sa valeur nominale à tout moment, et sans aucun intérêt versé.
La demande d’agrément auprès de la banque centrale néerlandaise est une étape annoncée. L’objectif de lancement reste un calendrier de projet, pas la preuve d’une autorisation obtenue. Ce statut doit être revérifié avant de présenter le token comme disponible.
Quelles banques sont derrière Qivalis ?
Les neuf fondatrices, en septembre 2025 : ING, UniCredit, CaixaBank, Danske Bank, KBC, SEB, DekaBank, Raiffeisen Bank International et Banca Sella. BNP Paribas a rejoint en décembre, DZ BANK en janvier et BBVA en février, pour un groupe de douze.
Puis le 20 mai 2026, vingt-cinq de plus dans une seule annonce : ABN AMRO, Rabobank, Nordea, Swedbank, Handelsbanken, Intesa Sanpaolo, BPER, Erste Group, Crédit Mutuel, Groupe BPCE, Bank of Ireland, AIB, Bank Pekao, National Bank of Greece, Piraeus, Helaba, Jyske Bank, OP Pohjola, Landsbankinn, Spuerkeess, et cinq banques espagnoles d’un coup : ABANCA, Banco Sabadell, Bankinter, Cecabank et Kutxabank. Le conseil de surveillance est présidé par Sir Howard Davies, premier président de la Financial Services Authority britannique. En avril, Qivalis a choisi Fireblocks pour opérer le contrat du jeton, les portefeuilles et les contrôles de conformité.
Cette liste dessine une distribution potentielle dans plusieurs pays. Mais être actionnaire, intégrer un produit et convaincre les clients de l’utiliser sont trois étapes différentes. La présence d’une banque dans le consortium ne prouve pas que son application proposera le token à tous ses clients.
En quoi est-ce différent de l’EURC ou de l’EURR de Revolut ?
La propriété de l’émetteur donne une première différence : Qivalis réunit des banques, tandis que d’autres projets associent un émetteur spécialisé à des distributeurs. Mais cette propriété ne transforme pas automatiquement un token en dépôt bancaire. Les droits et les conditions d’accès doivent être lus dans les documents du produit.
Qui détient la réserve. MiCA impose à un émetteur de garder au moins 30 % de sa réserve en dépôts bancaires, et 60 % dès qu’un jeton est classé significatif. Pour une fintech, c’est un coût. Pour un consortium de banques, c’est son terrain, et Sell a pourtant qualifié la règle des 60 % de « frein financier majeur » qu’il faut « corriger », ajoutant que Qivalis pourrait avoir besoin de dix banques de trésorerie rien que pour diversifier. Les banques construisent le jeton et contestent ses règles de réserve en même temps.
Pourquoi des banques veulent-elles un stablecoin euro ?
Parce que le marché a déjà choisi le dollar. Les jetons adossés au dollar représentent environ 99 % de l’offre de stablecoins. Les huit stablecoins euro conformes à MiCA pesaient ensemble 673,9 millions de dollars fin juin 2026, et le plus gros d’entre eux, l’EURC, avait environ 400 millions d’euros en circulation en août. Sell résume le problème en une phrase : « Dans la blockchain, l’euro représente environ 0,2 % des transactions. » Et la conséquence en une autre : « S’il n’y a pas d’euro utilisable, tout se passe simplement en dollars. »
L’alternative publique est lente. La Banque centrale européenne prévoit un pilote de douze mois de l’euro numérique à partir du second semestre 2027, avec une première émission possible en 2029, et seulement si l’Union adopte la législation cette année. Qivalis veut être en service deux ou trois ans plus tôt, sur des rails que les banques comprennent déjà.
Regardez pourtant les usages que le consortium cite : trésorerie d’entreprise, règlement d’obligations et de créances tokenisées, paiements à l’export, paiements programmables. Aucun n’est une personne qui rembourse un ami. Le cadrage de Sell lui-même est que le jeton « doit être disponible partout où sont les usages », ce qui signifie pour l’instant la finance de gros d’abord.
Pourrez-vous le détenir dans votre propre portefeuille ?
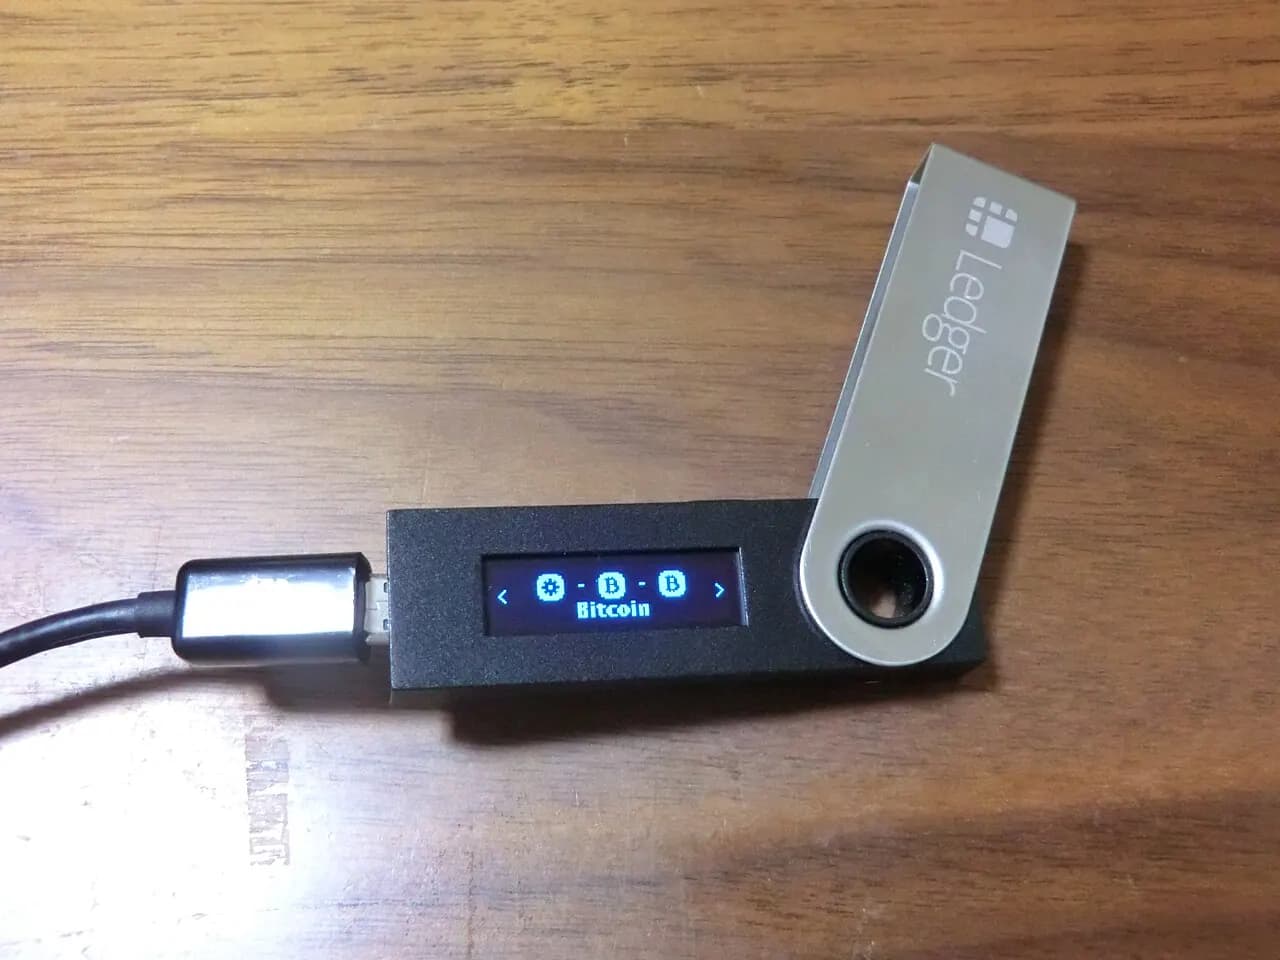
La question reste ouverte. Les éléments suivants concernent le projet et ses choix techniques ; ils ne constituent pas tous des fonctions déjà disponibles.
- La chaîne. Le 8 septembre, la presse crypto a rapporté que le jeton sera émis sur Ethereum public, pas sur un registre bancaire privé. Qivalis n’a publié aucune liste de chaînes, et des trackers tiers citent Polygon et Base comme étapes suivantes.
- Le contrat. Fireblocks émet ses jetons sous son standard ERC-20F : un jeton ERC-20 ordinaire, plus la mise à jour du contrat, plus une liste d’accès. L’émetteur peut la gérer en liste noire, pour bloquer des adresses sanctionnées, ou en liste blanche, où seules des adresses approuvées à l’avance peuvent détenir ou transférer le jeton. Qivalis n’a pas dit laquelle.
- La distribution. Sell a décrit des discussions avec des plateformes d’échange et affirme que les banques actionnaires distribueront le jeton elles-mêmes, une fois l’agrément obtenu.
Un réseau public ne suffit pas à déterminer qui pourra recevoir le token. Il faut aussi connaître les règles du contrat, les conditions des distributeurs et les éventuelles vérifications demandées. L’accès à un registre et l’accès à un produit financier ne sont pas la même chose.
Qu’est-ce que ça changerait pour partager une note entre amis ?
Pour qu’un euro émis par des banques règle un week-end à cinq, il doit passer trois barres.
- Un produit autorisé et disponible. L’annonce d’une demande d’agrément ne suffit pas pour commencer à payer.
- Un coût adapté au montant. Pour rembourser 12 €, il faut comparer les frais de tout le parcours, sans déduire un tarif du seul nom du réseau.
- Un accès pour le destinataire. Les conditions doivent permettre aux deux personnes de recevoir et d’utiliser le token, même si elles n’ont pas le même établissement.
Les paiements intégrés ont été retirés de Spliz. Un futur actif euro devra être évalué sur tout le parcours : disponibilité, réception, coût et sortie. Qivalis n’est pas une option proposée dans Spliz.
Ce qu’il faut surveiller
- L’agrément de la DNB, et son inscription au registre de l’ESMA.
- Le nom et le ticker du jeton, toujours non publics.
- Une liste de chaînes publiée par Qivalis, pas par des trackers.
- La politique de liste d’accès : liste noire ou liste blanche.
- La première banque membre à mettre le jeton dans une appli grand public.
Le nombre de banques explique l’ambition. Les conditions d’accès et les premiers usages diront ce que le projet apporte réellement.
Sources
- Qivalis, formulation du statut d’agrément et présentation du consortium.
- Communiqué Qivalis, 20 mai 2026 : les 25 nouveaux membres, les usages, citations de Davies et Sell.
- ING, liste complète des 37 banques et des 15 pays (19 mai 2026).
- Fireblocks, retenu par Qivalis pour la tokenisation, les portefeuilles et la conformité (21 avril 2026).
- OpenZeppelin, audit du standard ERC-20F de Fireblocks : mise à jour du contrat et liste d’accès en liste blanche ou liste noire.
- The Big Whale, entretien avec Jan-Oliver Sell (2 juin 2026) : règles de réserve, calendrier, banques de trésorerie.
- CoinDesk, Sell sur la part de 0,2 % de l’euro on-chain (31 mars 2026).
- Cointelegraph, distribution via plateformes d’échange et banques actionnaires, plancher de 30 % en dépôts (mars 2026).
- Genfinity, reprise presse du choix d’Ethereum public (8 septembre 2026), non confirmée par Qivalis à la date de rédaction.
- Banque centrale européenne, pilote de l’euro numérique à partir du second semestre 2027 et émission possible en 2029.
- Decta, Euro Stablecoin Trends Report 2026 : huit stablecoins euro conformes à MiCA, 673,9 millions de dollars fin juin 2026.
- Circle, circulation de l’EURC.
- EUR-Lex, règlement (UE) 2023/1114 (MiCA) : jetons de monnaie électronique, remboursement à la valeur nominale, interdiction des intérêts, règles de réserve.
Les amis d’abord. Garde les bons moments.