¿Qué respalda al dólar? Del oro a las stablecoins
¿Está el dólar respaldado por oro? Su historia desde las monedas de plata hasta la Fed, 1933, 1971 y las stablecoins en dólares.
En esta página
Un billete de un dólar no puede canjearse por una cantidad fija de oro en la Reserva Federal. Sin embargo, el dólar sigue expresando salarios, hipotecas y comercio internacional. Su historia explica cómo una moneda de plata se convirtió en la unidad monetaria actual, y por qué un depósito bancario y una stablecoin en dólares pueden tener emisores y derechos de reembolso diferentes.
1. Antes de Estados Unidos: ¿de dónde viene la palabra dólar?
El nombre comienza en una ciudad minera. En 1520 se acuñaban grandes monedas de plata en Joachimsthal, hoy Jáchymov, en la República Checa. El Banco Nacional Checo explica el recorrido desde Joachimsthaler hasta la forma abreviada thaler, de la que posteriormente derivó dólar. La moneda estadounidense heredó una palabra que ya estaba asociada al dinero en Europa. Banco Nacional Checo, Personas y dinero.
El nombre del lugar significa el valle de san Joaquín. Merriam-Webster sitúa el paso al inglés a través del neerlandés o del bajo alemán daler. Un nombre geográfico pasó a designar una moneda y después viajó entre idiomas y sistemas monetarios. Merriam-Webster, dollar.
En las colonias americanas, una referencia importante era el dólar de plata español, o real de a ocho. Su circulación lo convirtió en una unidad familiar para precios y pagos. Cuando Estados Unidos organizó su moneda, elegir el dólar significaba apoyarse en una referencia que la gente ya conocía. La Casa de la Moneda estadounidense identifica el dólar español acuñado a máquina como referencia del nuevo dólar americano. U.S. Mint, historia de las monedas en circulación.
Conviene separar ambas herencias: el nombre tiene raíces centroeuropeas; la referencia monetaria elegida por el nuevo país procedía de las monedas españolas. Una historia que empieza con Washington en un billete se pierde las dos.
2. ¿De dónde viene el símbolo del dólar?
El origen del signo es menos seguro que las leyes fundacionales de la moneda estadounidense. Según el Bureau of Engraving and Printing, la explicación más aceptada procede de una abreviatura manuscrita de pesos, en la que la S habría terminado superpuesta a la P. El signo ya se utilizaba antes de que Estados Unidos adoptara el dólar en 1785. Es una explicación histórica basada en manuscritos, no una invención con autor y fecha demostrados de forma concluyente. BEP, origen del signo del dólar.
La distinción sigue siendo útil. Un nombre, un símbolo y una divisa no son equivalentes. Varios países llaman dólar a su moneda, y el mismo signo también se usa para otras unidades monetarias. USD identifica el dólar estadounidense; el símbolo por sí solo puede resultar ambiguo. En este artículo usamos US$ o USD para evitar la confusión con los pesos. Al comparar un precio, un saldo o un token, identificar la divisa es el primer paso.
3. 1792: el dólar se convierte en una medida legal de metal
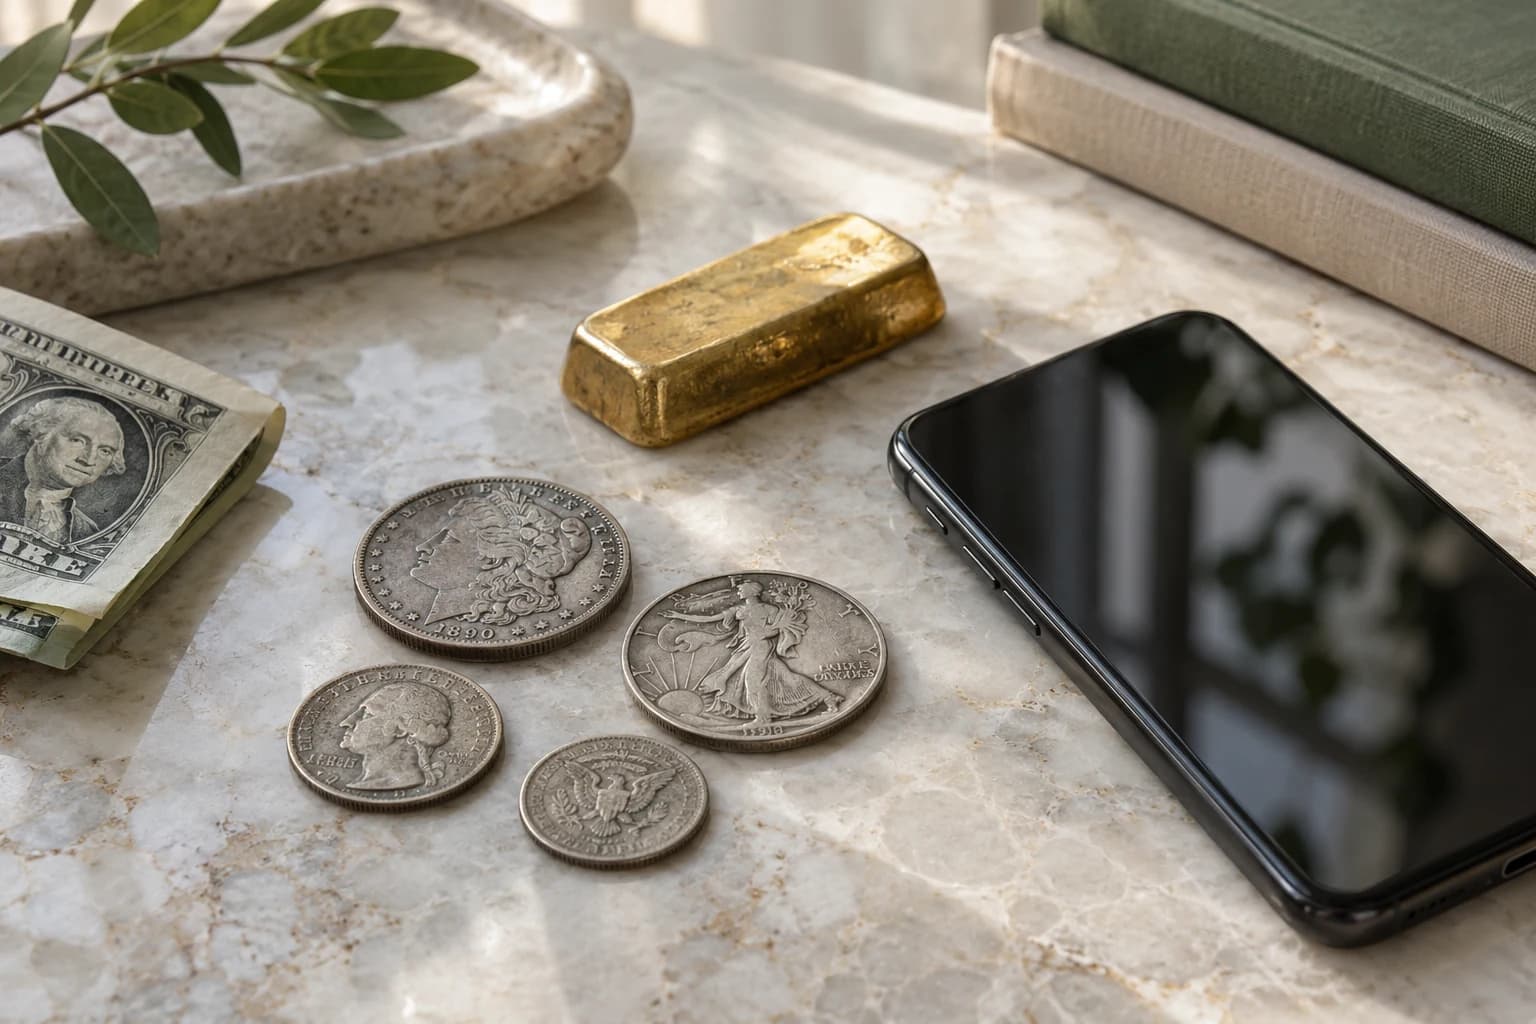
La Coinage Act del 2 de abril de 1792 creó la Casa de la Moneda y dio al dólar una definición metálica precisa: 371,25 granos de plata pura. La ley también autorizaba monedas de oro y fijaba la relación legal de valor entre oro y plata en 15 a 1 por peso. El sistema original era, por tanto, bimetálico. Presentar el dólar como una moneda respaldada por oro desde su nacimiento borra su fundamento en plata. Coinage Act, secciones 9 y 11.
La ley organizaba las cuentas en dólares, décimas, centésimas y milésimas. La contabilidad decimal daba regularidad a las subdivisiones, aunque las monedas en circulación procedieran de distintos países. Los primeros dólares de plata estadounidenses se acuñaron en 1794. Definir una unidad por ley y poner suficientes monedas nacionales en circulación eran tareas diferentes. U.S. Mint, monedas de un dólar.
Fijar una relación entre dos metales plantea una dificultad: su precio relativo en el mercado puede cambiar mientras la proporción legal permanece igual. Una moneda puede valer más como metal, o en el extranjero, que a su valor oficial dentro del país. Una norma bimetálica no garantiza por sí sola una circulación equilibrada y permanente de ambos metales.
4. Papel, guerra y el camino hacia el patrón oro
En el siglo XIX convivían distintas formas de dinero denominadas en dólares, entre ellas monedas y billetes bancarios. La guerra de Secesión añadió papel moneda federal conocido como greenbacks. Entre 1862 y 1878, Estados Unidos funcionó bajo un régimen de papel inconvertible; el canje por oro se reanudó el 1 de enero de 1879. Durante esa interrupción, un dólar de papel y la cantidad de oro asociada a un dólar no siempre tenían el mismo valor de mercado. Comisión estadounidense del Oro, informe de 1982, panorama histórico.
La Gold Standard Act de 1900 estableció formalmente el oro como patrón. Para entonces, ya había desempeñado ese papel en la práctica durante buena parte del siglo XIX. Ese hito legal no creó el dólar, y el siglo anterior no fue una etapa ininterrumpida de convertibilidad en oro. Federal Reserve History, el programa de Roosevelt sobre el oro.
En un patrón oro, el compromiso central se refiere a una cantidad fija de metal. No promete que el pan, la vivienda o los salarios mantengan el mismo precio. Los cambios en producción, demanda y disponibilidad de oro monetario pueden alterar el poder adquisitivo. Una regla de conversión estable y unos precios al consumo estables son objetivos distintos.
5. De 1913 a 1934: un banco central y una promesa interrumpida
La Reserva Federal se creó en 1913 dentro del marco del patrón oro. No introdujo de un día para otro un dólar sin convertibilidad metálica. Sus reglas iniciales exigían reservas de oro equivalentes al 40 % de los billetes de la Fed y conversión al precio oficial de unos 20,67 USD por onza troy de oro fino. El metal todavía condicionaba el funcionamiento de la institución. Federal Reserve History, el programa de Roosevelt sobre el oro.
La crisis bancaria de 1933 cambió el acuerdo. La administración Roosevelt suspendió el canje y restringió movimientos y tenencia de oro monetario, con excepciones. Para el tenedor ordinario, los billetes y saldos bancarios dejaron de representar un derecho permanente a obtener oro. La Gold Reserve Act de 1934 consolidó el cambio y transfirió el oro monetario al Tesoro. Después se fijó un nuevo precio oficial de 35 USD por onza troy de oro fino. Federal Reserve History, Gold Reserve Act.
Más dólares por onza significaban un menor valor en oro para cada dólar. No significaban que cada billete pasara a dar derecho a retirar oro al nuevo precio. La convertibilidad interna y el papel internacional del oro habían tomado caminos distintos. Esa diferencia es esencial para entender lo ocurrido en 1971.
6. Bretton Woods: el dólar entre otras monedas y el oro
En julio de 1944, representantes de 44 países se reunieron en Bretton Woods. Los acuerdos situaron al dólar en el centro de un sistema de tipos de cambio fijos, pero ajustables, y sentaron las bases del FMI y el Banco Mundial. La paridad oficial del dólar era de 35 USD por onza troy de oro. Las demás monedas mantenían paridades acordadas. Este régimen era distinto de los tipos flotantes actuales entre monedas como el dólar, el euro y el yen. Federal Reserve History, creación de Bretton Woods.
La conexión con el oro concernía principalmente a las autoridades monetarias extranjeras. No restablecía un derecho general del consumidor estadounidense a convertir un billete en metal. El sistema de posguerra tampoco quedó plenamente operativo al terminar la conferencia: un paso importante llegó en 1958, cuando varias monedas europeas recuperaron la convertibilidad para operaciones corrientes. Federal Reserve History, puesta en marcha de Bretton Woods.
El acuerdo contenía una tensión. El comercio internacional y las reservas necesitaban activos en dólares. A medida que se acumulaban derechos denominados en dólares en el extranjero, resultaba más difícil sostener la confianza en su conversión en oro. Proveer una moneda internacional muy utilizada y mantener un compromiso limitado por las reservas de metal eran tareas cada vez más difíciles de conciliar. Esta tensión se asocia al economista Robert Triffin. Federal Reserve History, fin de la convertibilidad.
7. La ruptura de 1971 y el paso a tipos de cambio flotantes
El 15 de agosto de 1971, el presidente Richard Nixon anunció la suspensión del canje de dólares por oro para los tenedores oficiales extranjeros. Se cerró la ventanilla del oro. Un intento posterior de conservar tipos de cambio fijos mediante el Acuerdo Smithsonian no resistió; en marzo de 1973, las principales monedas pasaron a tipos flotantes. Federal Reserve History, decisión de Nixon y fin de Bretton Woods.
Las fechas responden a preguntas distintas. En 1933 terminó el canje interno ordinario. En 1971 se suspendió el mecanismo internacional oficial que quedaba. En 1973 se deshizo la estructura cambiaria construida alrededor de ese mecanismo. Resumirlo todo como «el dólar dejó de estar respaldado por oro» oculta quién tenía derecho al canje y cuándo dejó de tenerlo.
Estados Unidos sigue manteniendo oro. Eso no concede al tenedor de un dólar actual el derecho a cambiar su billete por una cantidad fija de metal. La Reserva Federal indica expresamente que sus billetes no son canjeables por oro, plata ni otra materia prima. Reserva Federal, preguntas sobre la moneda.
8. ¿Qué sostiene un dólar sin convertibilidad en oro?
Una moneda fiat no promete un canje por un peso fijo de metal. Su uso depende de un sistema monetario y jurídico, de la economía en la que se realizan los pagos y de la confianza en que otros la aceptarán. La moneda estadounidense tiene curso legal para deudas, cargas públicas, impuestos y tasas. La política monetaria también influye en las condiciones en las que circulan el dinero y el crédito. Nada de esto fija para siempre el poder adquisitivo de un dólar. Reserva Federal, curso legal.
Los billetes de la Reserva Federal tienen una exigencia separada de cobertura con activos. Según la Fed, sus bancos deben mantener garantías por un valor igual al de los billetes emitidos, principalmente títulos vinculados al sector público. Esa regla contable no permite al tenedor canjear un billete por esos títulos ni por oro. Tampoco describe cada depósito en un banco comercial ni cada token privado en dólares. Reserva Federal, respaldo de los billetes.
La posición internacional del dólar también se apoya en mercados y prácticas construidos durante décadas: facturación comercial, préstamos, banca y grandes mercados de activos en dólares. En su estudio de julio de 2025, la Fed situó al dólar en el 58 % de las reservas oficiales de divisas declaradas en 2024. Es un dato fechado, no una afirmación sobre su proporción exacta hoy. Reserva Federal, papel internacional del dólar, edición de 2025.
Existe un efecto de coordinación: una moneda resulta útil cuando clientes, prestamistas y proveedores ya la utilizan. Esto ayuda a explicar por qué el papel del dólar sobrevivió a su vínculo con el oro. No hace que ese papel sea permanente ni elimina el riesgo cambiario o la inflación.
9. Un dólar en una pantalla: ¿quién te lo debe?
Los dólares digitales existían antes de las blockchains. Un saldo bancario en dólares es un derecho de cobro frente a un banco comercial. Los billetes de la Fed y los saldos de reserva de las entidades autorizadas en ella son dinero del banco central. Comparten unidad de cuenta, pero figuran en balances distintos y se apoyan en mecanismos diferentes. La Fed explica esa distinción en su estudio sobre dinero y pagos. Reserva Federal, Money and Payments.
Pagar desde una aplicación bancaria normalmente modifica anotaciones contables; no exige que viaje un billete físico. Por eso, llamar dólar digital a un nuevo activo dice poco por sí solo. Hay que identificar al emisor, qué puede reclamar el tenedor y cómo se transfiere o reembolsa ese derecho. Nuestra guía sobre el dinero desarrolla la diferencia entre la unidad de cuenta y los instrumentos que la representan.
10. Las stablecoins llevan el dólar a otras redes
Una stablecoin en dólares busca mantener un precio de un dólar estadounidense. Generalmente no busca equivaler a un peso de oro. Para los emisores respaldados por reservas, el mecanismo combina activos de reserva, condiciones de emisión y reembolso, y actividad de mercado. El token puede circular en una blockchain mientras los activos que lo sostienen permanecen en los sistemas bancario y financiero.
Por ejemplo, Circle incluye en sus publicaciones depósitos bancarios, deuda a corto plazo del Tesoro estadounidense y operaciones de repo inverso a un día sobre títulos del Tesoro entre las reservas de USDC. Son declaraciones del emisor; no significan que la Fed emita USDC. El reembolso se rige por las condiciones de Circle, incluidos los requisitos de elegibilidad y cumplimiento. Quien utiliza una plataforma u otro intermediario también debe considerar las reglas de ese servicio. Circle, reservas y condiciones de USDC.
Un precio objetivo no garantiza que todas las operaciones del mercado secundario se ejecuten exactamente a 1 USD. Tampoco garantiza un poder adquisitivo constante: un token que sigue al dólar hereda sus variaciones frente a bienes y otras monedas. La calidad de las reservas, el acceso al reembolso y la plataforma que guarda el token son cuestiones diferentes. Nuestra explicación de las reservas de USDC examina ese mecanismo con más detalle.
El 18 de julio de 2025, Estados Unidos promulgó la GENIUS Act, que establece un marco para las stablecoins de pago. Esa ley no convirtió los tokens privados en dinero de la Reserva Federal. En junio de 2026, la conferencia de la Fed sobre el papel internacional del dólar examinaba cómo las stablecoins podían modificar el acceso a activos en dólares y los pagos internacionales. Se debatía un sistema en evolución, no una sustitución ya resuelta de los bancos. Casa Blanca, aviso de promulgación y Reserva Federal, discurso de junio de 2026.
11. Lo que conecta una paridad en oro con una paridad en dólares
La comparación es útil si se respetan sus límites. Un dólar convertible en oro prometía una relación con una cantidad de metal. Una stablecoin en dólares busca una relación con una unidad monetaria. En ambos casos importa la regla de conversión, pero también los recursos y las instituciones que la hacen creíble. Los riesgos y los derechos jurídicos no son idénticos.
Imagina un saldo bancario de 100 USD y 100 unidades de un token que busca valer 1 USD. El importe mostrado puede parecer equivalente. Sin embargo, el deudor, la vía de reembolso y las protecciones pueden ser diferentes. La historia del dólar sugiere una forma precisa de leer el dinero: identificar primero la unidad y después el derecho que hay detrás del instrumento. El nombre puede mantenerse mientras cambia la promesa.
Fuentes
- Banco Nacional Checo: Personas y dinero, p. 5, Joachimsthaler y origen del nombre.
- U.S. Mint: historia de las monedas, referencia española y sistema decimal.
- Bureau of Engraving and Printing: preguntas frecuentes, origen del signo del dólar.
- Coinage Act del 2 de abril de 1792, pesos metálicos y relación 15:1.
- U.S. Mint: monedas de un dólar, primeras acuñaciones estadounidenses.
- Comisión estadounidense del Oro: informe de 1982, greenbacks y reanudación de 1879.
- Federal Reserve History: programa de Roosevelt, patrón oro y crisis de 1933.
- Federal Reserve History: Gold Reserve Act, cambios de 1934.
- Federal Reserve History: creación y puesta en marcha de Bretton Woods, sistema internacional.
- Federal Reserve History: fin de la convertibilidad, agosto de 1971.
- Reserva Federal: ¿está la moneda respaldada por oro?, billetes actuales.
- Reserva Federal: papel internacional del dólar, edición de 2025, reservas de divisas.
- Reserva Federal: Money and Payments, dinero central y bancario.
- Circle: reservas y condiciones de USDC, reservas y reembolso de este emisor.
- Casa Blanca: promulgación de S. 1582, 18 de julio de 2025.
- Reserva Federal: conferencia sobre el dólar, 22 de junio de 2026.
- Merriam-Webster: dollar, etimología y significado del nombre geográfico.
- Reserva Federal, curso legal de la moneda estadounidense.
Los amigos primero. Disfruta de los buenos momentos.